‏הצגת רשומות עם תוויות ריבית. הצג את כל הרשומות

יום ראשון, 11 באוקטובר 2026

למה גרמה עליית הריבית על משכנתאות בארה"ב?


שיעור הריבית על הלוואות משכנתא בארה"ב (ריבית ממוצעת, הלוואות בריבית קבועה לתקופה של 30 שנה) הגיע בשבוע שעבר ל-7.40%. לא מדובר אמנם בשיא - השיא נרשם באוקטובר 2023 (7.78%) - אבל מדובר ברמה גבוהה מאוד (בשנות הקורונה הריבית הממוצעת על הלוואות משכנתא הייתה כ-3%), ומדובר בהתייקרות חריגה של 1.4 נקודות-אחוז תוך 6 חודשים. 

שתי שאלות עולות כאן: 1) מה גרם להתייקרות ריבית המשכנתאות?  2) כיצד התייקרות זו משפיעה על שוקי המשכנתאות והדיור?

הרשימה להלן תהיה קצרה ותתבסס על המחשה גרפית. הגרפים להלן מתבססים על נתוני מאגר הנתונים ועל כלי הניתוח וההמחשה של האתר Federal Reserve Economic Data של הבנק הפדרלי של סנט לואיס (ראו כאן).

מה קובע את גובה הריבית על הלוואות משכנתא בארה"ב?

שלא כמו בישראל, ריבית המשכנתאות בארה"ב נקבעת למעשה בשוק ההון: רוב הלוואות המשכנתא "נארזות" לצורך איגוח (securitization) ונמכרות (לאחר גידור סיכוני אשראי באמצעות ביטוח אשראי חיצוני) למשקיעים בשוקי הכספים וההון. ניירות-ערך אלו - Mortgage-Backed Securities - נסחרים בשוקי הכספים, ומחיריהם בכל נקודת-זמן משקפים את שיעור התשואה שאותו מבקשים המשקיעים. משיעור התשואה הזה ניתן לגזור לאחור (על-ידי הוספת פרמיית ביטוח האשראי, דמי הניהול השוטפים והוצאות ההנפקה) את שיעור הריבית על הלוואת המשכנתא. לכן, שינויי מחירים בשוק ניירות הערך המגובים בהלוואות משכנתא מחלחלים ישירות לשיעורי הריבית על הלוואות.

אבל מה "מנענע" את מחירי ניירות-הערך (MBS) האלו? המשקיעים רואים בהם תחליף קרוב לאגרות החוב של הממשלה האמריקנית, והם יעדיפו להשקיע בניירות ערך אלו אם התשואה עליהם תהיה מספיק גבוהה מזו שמובטחת להם על-ידי השקעה בניירות ערך ממשלתיים (בדרך כלל: 0.5-0.8% מעבר לתשואה לפידיון על אג"ח ממשלתית לתקופה מקבילה). לכן, התשואה על MBS תנוע במיתאם לתשואה על אגרות החוב הממשלתיים. מכאן, ששיעור הריבית על הלוואות משכנתא ינוע במיתאם כמעט מלא עם התשואות לפידיון (Yield-To-Maturity) על האג"ח הממשלתי (ולכן במיתאם שלילי עם מחירי האג"ח).

להלן גרף מס' 1, המתאר את שיעור התשואה לפידיון (YTM) על אגרות החוב של ממשלת ארה"ב לטווח של 10 שנים בחמש השנים האחרונות. הבחירה ב-10 שנים (ולא ב-30 שנה) נובעת מכך שללווי המשכנתאות בארה"ב יש אופציה לפרוע את יתרת החוב (ללא עמלה בגין פירעון מוקדם) בכל נקודת זמן, ולכן משך החיים הממוצע של תיק משכנתאות שניתנו ל-30 שנה קרוב לזה של אג"ח ל-10 שנים.

גרף מס' 1

מה אנו רואים בגרף? ה"זנב" (2021-2022) ממחיש שהעלות השולית של החוב הממשלתי בשנות הקורונה היתה נמוכה מאוד (כ-1.5%), שהיא עלתה במהירות לקראת סוף 2022 לסביבת 4%, ושהיא נמצאת מאז 2023 במגמה איטית-אך-רצופה של עלייה. בשבוע הראשון של אוקטובר היא הגיעה לשיא - 5.31%. ישנן השלכות מרחיקות-לכת להתפתחות זו מבחינת הניהול הפיסקלי: לא מדובר רק בהתייקרות המימון בגין הגירעון הממשלתי השוטף אלא גם בתהליך מתמשך של החלפה הדרגתית של חוב ישן וזול בחוב חדש ויקר. אבל אנחנו נתייחס בהמשך רק לכמה השפעות הרלוונטיות לענייננו, על שוק המשכנתאות והדיור.

מה קרה לריבית הממוצעת על משכנתאות?

להלן גרף מס' 2, המציג את התפתחות הריבית הממוצעת על הלוואות משכנתא (הלוואות בריבית קבועה לתקופה של 30 שנה) בארה"ב בחמש השנים האחרונות. שנת המיפנה היא 2022: במהלכה טיפסה הריבית הממוצעת על הלוואות מסביבת 3% לסביבת 7%. זהו מיפנה דרמטי. משמעותו היא שבתוך שנה אחת התשלום החודשי עלה בחדות, בכ-60%, לאותו גודל של הלוואה. לדוגמא, בגין הלוואה בגובה מיליון דולר נדרש לווה ב-2021 לשלם 4,216 דולר מידי חודש; בסוף 2022 הוא נדרש לשלם 6,653 דולר.

גרף מס' 2

כיצד צפויה עליית הריבית להשפיע על הלווים?

מאחר שמדובר כאן בהלוואות בריבית קבועה, עליית הריבית איננה משפיעה על התשלומים החודשיים בגין הלוואות קיימות (כל הרעיון של הלוואה בריבית קבועה הוא להגן על הלווה מפני עליית הריבית) אלא רק על הלוואות חדשות. התייקרות ההלוואות החדשות תגרום לכך שחלק מרוכשי הדיור הפוטנציאליים יתקשו לעמוד בתשלומים החודשיים הנדרשים למימון הרכישה - הם ייאלצו להקטין את גובה ההלוואה שייטלו ולכן גם את תקציב רכישת הדיור. במקרה הקיצוני הם ייאלצו לוותר כליל על תוכניתם לרכוש נכס לדיור או לשפר את מגוריהם הנוכחיים. צפוי, לכן, שיקטנו הביקושים לדיור ולאשראי לרכישת דיור.

ובכל זאת: כיצד יושפעו לווים קיימים מעליית הריבית על משכנתאות?

הלוואת המשכנתא הנהוגה בארה"ב שונה מבחינה משפטית מזו הנהוגה בישראל: זוהי הלוואה שנועדה לממן עיסקה ספציפית, והיא קשורה לכן לנכס ספציפי. הסיבות הן היסטוריות, והביטוי המעשי של שונות זו הוא שתי תכונות ברורות: האחת - ההלוואה בארה"ב היא Non-Recourse, כלומר הבטוחה היחידה כנגדה היא שעבוד זכויות הלווה בנכס הנרכש לטובת בעל החוב. בהלוואה מסוג Non-Recourse, אם הלווה לא יעמוד בהתחייבויותיו החוזיות - בעל החוב יכול לממש את הזכויות המשועבדות לו (כלומר: למכור את הנכס כדי לפרוע את החוב) אבל איננו יכול לדרוש מהלווה לפרוע את החוב על-ידי מימוש נכסיו האחרים. כידוע, שיטה זו איננה נהוגה בהלוואות משכנתא בישראל, ובעל החוב יכול לתבוע מהלווה לפרוע את החוב בהסתמך גם על נכסיו האחרים שלא שועבדו למלווה במסגרת ההלוואה. התכונה השנייה שמבדילה את הלוואת המשכנתא בארה"ב מזו הישראלית היא שמכירת הנכס נשוא-ההלוואה מחייבת את הלווה לפרוע את יתרת החוב. כידוע, הנוהג בישראל איננו מחייב את הלווה לפרוע את יתרת החוב, והוא יכול - בהסכמת בעל החוב - לשעבד כנגדו נכס אחר (ע"ע: "גרירת משכנתא"). באמירה כוללנית, ההלוואה הנהוגה בישראל היא ללווה; ההלוואה הנהוגה בארה"ב היא למימון עיסקה ספציפית.

התכונה השנייה - היא זו שחשובה לענייננו. אם מכירת הנכס מחייבת את הלווה לפרוע את יתרת החוב, אזי כל מהלך של משק בית למכור את ביתו כרוך בפירעון מלא של חוב המשכנתא שלו; אם מטרתו היא להחליף נכס דיור אחד באחר - עליו לממן את רכישת הנכס החדש באמצעות הלוואת משכנתא חדשה. וכאן הוא נחשף להשפעת עליית הריבית: כיון שריבית המשכנתא התייקרה בצורה כ"כ דרמטית בשנים האחרונות - ייתכן שמשק הבית לא יוכל יותר לממש את רצונו להחליף נכס דיור.

מה זה אומר? לא מדובר רק במשקי בית שחשבו לשפר את מצב הדיור שלהם וכעת מהלך זה אולי איננו עוד בהישג-ידם - מדובר גם במשקי בית ששקלו לשנות את המיקום הגיאוגרפי של מגוריהם לצורך שינוי מקום-עבודה; עליית הריבית מונעת זאת מהם. התוצאה של עליית הריבית היא, אם-כן, פגיעה בניידות כוח העבודה: אנשים "לכודים" במגוריהם בגלל העלות הגבוהה של מיחזור הלוואת משכנתא.

מהי ההשפעה של עליית הריבית על היקף מתן האשראי לדיור?

להלן גרף מס' 3, המציג את התפתחות מתן האשראי לדיור בארה"ב בחמש השנים האחרונות (origination). מהגרף עולה בבירור ההתרסקות של קצב מתן האשראי. התרסקות זו משקפת את שתי המגמות שמנינו לעיל, ששתיהן נגרמו על-ידי עליית הריבית: זו של ירידת הביקוש לרכישת דיור מצד חסרי-דיור, שמתקשים לעמוד בנטל השוטף של תשלומי המשכנתא, וזו של ירידת הביקוש למיחזור הלוואות משכנתא מצד מחליפי דיור פוטנציאליים. ראוי לזכור שהיסטורית, רוב מתן האשראי לדיור בארה"ב היה קשור למיחזור הלוואות קיימות.

גרף מס' 3

מה קרה למחירי הדיור בארה"ב?

להלן גרף מס' 4, המציג את קצב העלייה (%, השינוי לעומת התקופה המקבילה בשנה קודמת) של מחירי הבתים בארה"ב בחמש השנים האחרונות. לאחר נסיקת המחירים בתקופת מגפת הקורונה, אנו עדים להאטה מתמשכת של עליית מחירי הבתים עד כדי יציבות במונחים ריאליים (בניכוי שיעור האינפלציה). ירידת היקף מתן האשראי בשנים האחרונות איננה נובעת לכן מנסיקת מחירי הדיור אלא מעליית שיעור הריבית על משכנתאות. 

גרף מס' 4

ולבסוף - מה קורה להיקפי הבנייה של בתים פרטיים בארה"ב?

להלן גרף מס' 5 המציג את קצב התחלות הבנייה של בתים פרטיים בחמש השנים האחרונות (אלפי בתים, במונחים שנתיים).

גרף מס' 5

מגרף זה עולה בבירור ירידה בקצב התחלות הבנייה של בתים חדשים. קצב הבנייה השנתי הוא כיום בערך 1.3 מיליון, לעומת כ-1.6 מיליון בתחילת העשור הנוכחי ולעומת קצב של כ-1.8 מיליון במצבים של גיאות כלכלית בעשורים האחרונים. אז נכון אמנם שהאטת קצב הבנייה היא שסתום חיובי מבחינת היענות ענף הבנייה לירידת הביקוש, אבל היא גם פעולה פרו-מחזורית מבחינת ההשפעה על בועה עתידית של מחירי דיור, לכשיחול מיפנה חיובי בביקוש לדיור. 

יום שני, 8 ביולי 2024

מה קרה לריבית בשנים האחרונות?


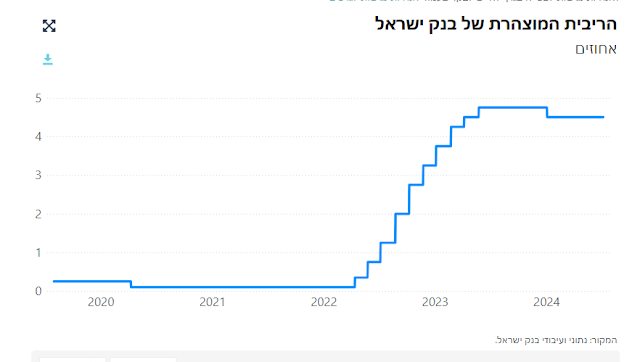
בשנים האחרונות הייתה הריבית המוניטרית - הריבית שקובע בנק ישראל ומשמשת אותו בעיסקאות מול הבנקים - נמוכה מאד. ריבית כמעט-אפסית זו נקבעה על-ידי הבנקים המרכזיים ברוב מדינות המערב כחלק מהמאמץ לתמוך בצמיחה הכלכלית של הסקטור הפרטי (ביתר-שאת לאחר מגפת ה-covid-19) ולמנוע שקיעה של המשקים למיתון כלכלי. מדיניות זו הסתיימה ב-2022, כשהבנקים המרכזיים העריכו שהכלכלה העולמית הולכת ומתאוששת ומאידך מתגבר הסיכון של האצה אינפלציונית. בתיאום עם שאר הבנקים המרכזיים, גם בנק ישראל החל באפריל 2022 להעלות את הריבית המוניטרית. הגרף הבא, הלקוח מאתר בנק ישראל, מציג את השינוי הדרמטי שחל בתחום הריבית המוניטרית.

מהו הקשר בין הריבית המוניטרית לאשראי לדיור?

ריבית מוניטרית היא ריבית יומית. היא משמשת להתחשבנות בין הבנקים לבנק המרכזי, ובעקיפין בעיקר להתחשבנות בין הבנקים ללקוחותיהם בכל הנוגע לחיובי ריבית בגין יתרות חיוביות ושליליות בחשבונות העו"ש. לכן, לכאורה, היא אינה צריכה להשפיע על עיסקאות של אשראי ארוך הניתן לציבור, כמו אשראי לדיור והלוואות צרכניות (לרכישת כלי רכב ומוצרים בני-קיימא) למיניהן. אלא שהמציאות המתמשכת של ריבית מוניטרית אפסית 'שאבה' תחומי אשראי שבאופיים שייכים לטווח הבינוני והארוך (להבדיל ממשיכות-יתר, פיגורים ופיקדונות יומיים) אל המרחב הקרוב של הריבית המוניטרית: האשראי בריבית משתנה הנשענת על "ריבית הפריים". כך, רוכשי דירות נטלו הלוואות גדולות לטווחים ארוכים בריבית משתנה שהעוגן שלהן הוא ריבית הפריים, וכמוהם רוכשי מכוניות חדשות וציוד ביתי. לכאורה - טריק מימוני: נמצא מקור זול למימון השקעות של משקי בית, ובעקבותיו חלה פריחה בשוק הדירות ובשוק המכוניות החדשות. הבעייה היתה שהעולם של ריבית יומית אפסית היה עולם זמני (למרות שמצב זה נמשך שנים). השאלה הייתה אם הלקוחות הבינו שהם נקלעים לסיכוני ריבית ואם היתה לכם תוכנית חילוץ ליום שבו הריבית היומית תעלה ותגרום להם למצוקת נזילות בגלל עלייה (שעלולה להיות תלולה) של התשלום השוטף בגין החוב.

העלאת הריבית המוניטרית לא רק ייקרה את הריבית הממוצעת על הלוואות לדיור במסלולי הפריים - היא גם שינתה את היחס בין הריבית במסלולים אלו לבין הריבית במסלולים אחרים (ריבית קבועה, צמודה ולא צמודה). היא הפחיתה את הכדאיות עבור הלווים להישען על מסלולי הפריים. ואמנם, מנתוני בנק ישראל עולה שבעוד שבתחילת 2022 היוו ההלוואות בריבית משתנה במסלול הלא-צמוד כ-40% מסך הביצועים של הבנקים - באמצע 2024 חלקן של הלוואות אלו התכווץ לכ-10%. 

מה קרה לעקום התשואה מאז 2021?

למרות מה שאולי חשבתם, בנק ישראל איננו קובע את הריביות במשק - הוא קובע רק את הריבית המוניטרית. הריביות במשק נקבעות בשוקי ההון. בשווקים אלו נסחרות איגרות החוב של הממשלה, ומחיריהן משתנים לפי הביקוש וההיצע להן. מאחר שהחוב הממשלתי הנקוב באיגרת החוב (סכום הפירעון שישולם למחזיק האיגרת) הוא קבוע - שינויי המחירים של איגרות החוב משמעותם שינוי של התשואה הצפוייה למחזיק האיגרת ("תשואה לפידיון") אם יחזיק בה עד למועד הפירעון. מאחר שהממשלה מנפיקה ברציפות איגרות-חוב - יש בשוק איגרות-חוב מסדרות שונות הנבדלות זו מזו באורך התקופה שנותרה עד לפידיון. אם נסתכל על התשואה לפידיון של הסדרות השונות נוכל לקבל את מה שקרוי "עקום התשואה": הקשר בין התשואה לפידיון לבין אורך התקופה עד לפידיון. קשר זה יכול להשתנות לאורך זמן בהשפעת שינויים בביקוש ובהיצע לאיגרות החוב הממשלתיות.

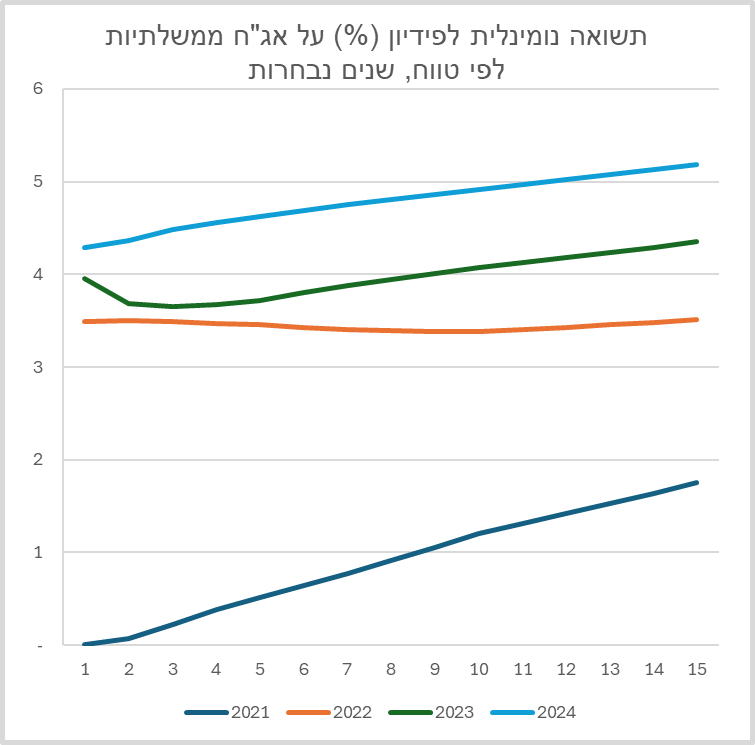
ליקטתי ממאגר הנתונים של בנק ישראל את הנתונים לגבי ארבע נקודות-זמן: סוף השנים 2021-2023, ואמצע שנת 2024 - סה"כ ארבעה עקומי תשואה. הסתכלו בגרף הבא: 

בין סוף 2021 (הקו הכחול) לסוף 2022 (הקו הכתום-חום) חלה תזוזה דרמטית של עקום התשואה. בקצה השמאלי שלו (תשואה לפידיון לתקופה של שנה אחת) הוא "התרומם" מ-0 ל-3.5 אחוז - זוהי כנראה ההשפעה של העלאת הריבית המוניטרית שהחלה באמצע 2022. אבל גם קצהו הימני של עקום התשואה (התשואה לפידיון ל-15 שנים) "התרומם", מ-1.75 ל-3.5 אחוז. זוהי כבר הפעולה של כוחות השוק בשוק ההון.

ההתרוממות הזו של עקום התשואה לא הייתה אירוע חד-פעמי שקרה ב-2022. עקום התשואה של סוף 2023 (הקו הירוק) מציג עלייה נוספת בכל הטווחים. עקום התשואה של אמצע (יוני) 2024 מציג עלייה נוספת, אפילו חדה יותר. 

מהי המשמעות של התרוממות עקום התשואה?

עקום התשואה מציג את העלות השולית של החוב הממשלתי, לפי תקופת החוב. התרוממותו, לכן, מבטאת את התייקרות עלות גיוס החוב של הממשלה. כך, לדוגמה, במחצית השנה האחרונה התייקרה הריבית שהממשלה נדרשת לשלם על חוב חדש מכ-4.0% לכ-4.3% לשנה אחת ומ-4.35% ל-5.20% לשנה לתקופה של 15 שנים. בתוך כשנתיים וחצי, עלות הגיוס של הממשלה עלתה במצטבר מ-0.1% ל-4.0% לתקופה של שנה אחת ומ-1.75% ל-5.20% לשנה לתקופה של 15 שנים. זוהי התפתחות דרמטית. 

התייקרות זו של גיוס החוב יכולה לנבוע מכמה גורמים: התייקרות כללית של הריבית בשווקי ההון בחו"ל, ציפיות להאצה של קצב האינפלציה בישראל, וירידה של דירוג האשראי של ישראל בשווקים. בכל מקרה, התוצאה היא אחת: קפיצה חדה בעלות הגיוס של החוב הממשלתי. חשוב להבין שאיננו צופים בתופעה שיזם בנק ישראל (או בנקים מרכזיים אחרים), של העלאה מכוונת של הריבית המוניטרית כאמצעי לכוונון הפעילות הכלכלית במשק - אנחנו צופים בהתרחשות שארעה בשוקי ההון. מרגע שארעה - החוב הממשלתי מתייקר, וזה יבוא לידי ביטוי בשנים הקרובות בגידול מתמשך של תשלומי הריבית של הממשלה. זה יחייב את הממשלה לפעול: לצמצם הוצאות תקציביות אחרות או להגדיל את שיעורי המיסוי כדי לממן את הוצאות הריבית הגואות. בכך הגיעה לסיומה תקופה של ריבית נמוכה שהקלה על תקציב הממשלה, ממש כפי שהריביות הנמוכות על אשראי צרכני הקלו על כולנו לרכוש דירות ומכוניות בהתבסס על אשראי זול. 

וישנה עוד בעייה "קטנה": במצב עניינים רגיל, הממשלה נוהגת לגייס חוב חדש בעיקר כדי למחזר חוב ישן, ולכן עליית תשלומי הריבית (בגין עליית הריבית הממוצעת על החוב) הייתה מתרחשת בהדרגה. במצב המיוחד שנוצר עקב המלחמה וההוצאות העצומות בגינה, ולאור הנטייה של הדרג הפוליטי להימנע ככל האפשר מהכבדת מיסים - קצב הגיוס של חוב חדש יהיה מהיר יותר (לא רק מיחזור חוב ישן - הגדלת החוב), ואיתו גם קצב העלייה של תשלומי הריבית בשנים הבאות.

ומהי ההשפעה של התרוממות עקום התשואה על ההלוואות לדיור?

כאמור, הריבית המוניטרית הנמוכה ששררה לאורך שנים יצרה העדפה בציבור להלוואות משכנתא לא-צמודות בריבית משתנה על בסיס הפריים. חלק ניכר מהאשראי לדיור בישראל ניתן בשנים האחרונות במסלול זה. המצב הזה השתנה במחצית השנייה של 2022: העלאת הריבית המוניטרית הפחיתה את האטרקטיביות של מסלול הפריים לעומת מסלול הריבית הקבועה, שמלכתחילה מתאים יותר לאופי האשראי לדיור וליכולתם של משקי הבית להתמודד עם סיכוני ריבית.

אבל מה קובע את הריבית (הקבועה) על הלוואות לדיור? הבנקים, הממעטים להיחשף לסיכוני ריבית, נוהגים "להתכסות" על-ידי פיקדונות ארוכי-טווח בריבית קבועה. הריבית שהבנקים משלמים למפקידים נקבעת לפי האלטרנטיבה של המפקידים: התשואה לפידיון על איגרות החוב של הממשלה. הבנקים נדרשים לתוספת (פרמיית סיכון) שמשקפת את רמת הסיכון העיסקי שלהם. בהתאם, הם מתמחרים את הלוואות המשכנתא בריבית קבועה, בתוספת אינדיבידואלית שמשקפת את סיכון הלווה. הריבית הקבועה על הלוואות משכנתא היא, לכן התשואה לפידיון על איגרות-חוב ממשלתיות בתוספת שמשקפת פרמיית סיכון משולבת.

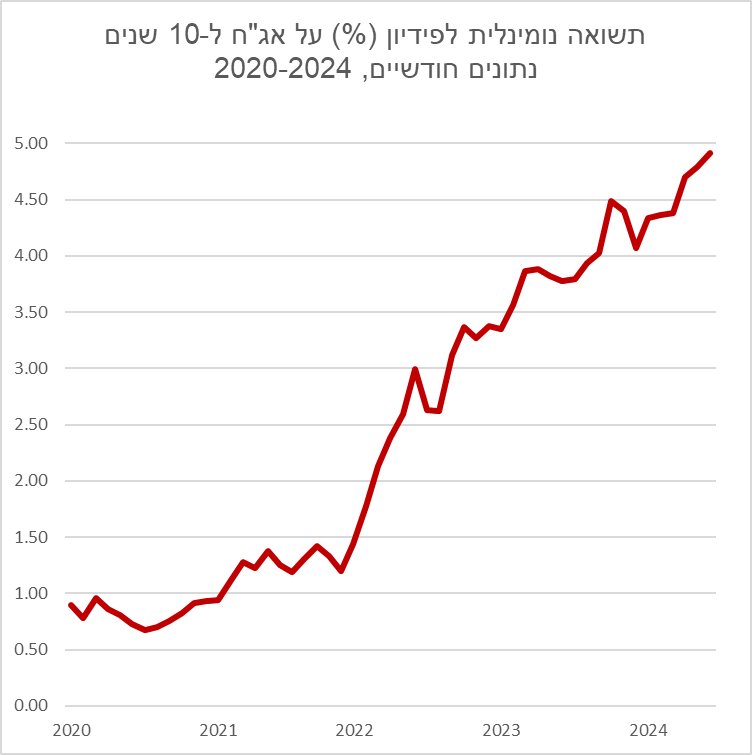
אז מה קרה בשנים האחרונות לתשואה לפידיון על איגרות-חוב ממשלתיות לטווח ארוך? נסתכל בגרף הבא על התשואה לפידיון על איגרות-חוב לתקופה של 10 שנים, שמתאימה למימון הלוואות עם לוח סילוקין "שפיצר" לתקופה של 20 שנה ומעלה (מקור: נתוני בנק ישראל). 

אנו רואים שהתשואה לפידיון החלה לטפס בתלילות מאז דצמבר 2021, אז היא עמדה על 1.2%, והיא טיפסה כמעט ברציפות עד יוני 2024, אז היא עמדה על 4.9%. עלייה זו של התשואה לפידיון על איגרות-חוב ממשלתיות מתורגמת כמעט מאליה להלוואות לדיור. המסקנה היא שמזה שנתיים וחצי חל תהליך רצוף של התייקרות האשראי לדיור עבור הלווים. התייקרות זו איננה תוצאה של העלאת הריבית המוניטרית על-ידי בנק ישראל, כפי שניתן היה אולי לחשוב כשעוקבים אחר כותרות התקשורת שדרשו מבנק ישראל לעצור את העלאות הריבית המוניטרית ולהתחשב במשקי הבית: זוהי תוצאה של פעולת השווקים, והיא בכלל החלה מספר חודשים לפני שבנק ישראל החל להעלות את הריבית המוניטרית.

יום שבת, 23 בספטמבר 2023

התייקרות המשכנתאות בארה"ב, ותוצאת לוואי


השבוע, כך התבשרנו, טיפסה הריבית הממוצעת בארה"ב על הלוואות משכנתא ל-30 שנה (בריבית קבועה) לשיא חדש: 7.48%. זוהי הריבית הגבוהה ביותר מזה קרוב ל-30 שנה. ועוד משהו: מאז תחילת 2021 הסתכמה עליית הריבית המצטברת בקרוב ל-5 נקודות אחוז – מ-2.65% ל-7.48%. הדרמה מוצגת בגרף הבא שמתאר את התפתחות הריבית בחמש השנים האחרונות ומתבסס על הכלים האנליטיים של הבנק הפדרלי של סנט-לואיס:


כמה משמעויות להתפתחות זו:

  • עליית הריבית כשלעצמה גורמת לכך שהתשלום החודשי בגין הלוואה הנלקחת כיום גבוה בכ-73% מהתשלום החודשי שהיה נהוג בתחילת 2021 על אותו סכום הלוואה ולאותה תקופת הלוואה!
  • עליית התשלום החודשי מרחיקה את הדירה מהישג ידם של לווים פוטנציאליים: ככל שהתשלום החודשי גדל – פחות משקי בית יכולים לעמוד בנטל התשלום השוטף. אם נתייחס להלוואה בגובה 400 אלף דולר, התשלום החודשי בגינה טיפס מכ-1,600 דולר לכ-2,800 דולר. הרוכשים נאלצים "לכווץ" את רוחב הצעד הנדל"ני שהם לוקחים או לוותר עליו כליל
  • כתוצאה מהתייקרות המימון ניכרת כבר ירידה בביקוש לרכישת בתים, ובעטייה – חלה ירידה מתמשכת של מחירי בתים

יש טעם לעקוב אחר ההתפתחויות בשוק הדיור בארה"ב כי יש בהן כדי ללמד על התפתחויות דומות שצפויות בישראל: גם אצלנו ריבית המשכנתאות נמצאת בתהליך של עלייה, גם אצלנו התייקרות המימון מקצצת את הביקוש לרכישת דירות, וגם אצלנו יש אינדיקטורים לירידה של מחירי הדירות מזה מספר חודשים (יש לנו בעייה שאין בישראל מדד מחירים באיכות סבירה שיצביע חד-משמעית על שינויים חודשיים במחירי הדירות הממוצעים, ויש לנו גורמים עסקיים אינטרסנטיים ששוקדים על הטענה החוזרת שאין מדובר באמת בירידה של מחירי הדירות). לכן מי שעוקב אחר ההתפתחויות בארה"ב יכול אולי לקבל מושג סביר לגבי הצפוי בשוק הדירות בישראל בחודשים הבאים.

אבל יש הבדל אחד בין ארה"ב לישראל שכדאי לשים אליו לב. הלוואות משכנתא ניתנות בארה"ב באופן ספציפי למימון העיסקה של רכישת דיור. לכן ההלוואות הן לרוב הלוואות Nonrecourse – במקרה של חדלות-פירעון הנושה יכול להיפרע רק מהנכס המשועבד כנגד האשראי (באמצעות מימושו) אבל איננו יכול לתבוע מהלווה לפרוע יתרה כלשהי שתישאר מהחוב לאחר מימוש הנכס על-ידי שימוש בנכסים אחרים שאינם נשוא-ההלוואה. התוצאה המעניינת של מצב עניינים זה היא שבעל בית בארה"ב שמתכוון למכור את ביתו – חייב לפרוע תחילה את יתרת החוב בגין אותו נכס. הוא איננו יכול "לגרור" את הלוואות המשכנתא שלו לנכס חדש, כמקובל זה שנות-דור בישראל. אם הוא מעוניין למכור את ביתו ולרכוש במקומו בית אחר – עליו לפרוע תחילה את ההלוואה הקיימת בגין הבית שהוא מוכר, ואז לפנות למלווה בבקשה שיעמיד לו אשראי לרכישת הבית החדש שהוא מתעתד לרכוש.

ההבחנה יכולה אולי להיראות לכם סמנטית בלבד, אבל היא איננה כזו כאשר מתרחש תהליך של עליית ריבית כפי שקרה בשנתיים האחרונות: בעל בית המעוניין למכור את ביתו ולרכוש בית אחר תמורתו נדרש לפרוע הלוואה ששיעור הריבית בה הוא נמוך, וליטול במקומה הלוואה ששיעור הריבית בה גבוה משמעותית. דרישה זו עלולה לגרום לחוסר כדאיות לביצוע העיסקה, שכן היא כרוכה בהרעת תנאי ההלוואה.

אם כך, ייתכן שמה שמתרחש בארה"ב על רקע העלייה התלולה של הריבית הוא שבעלי בתים מהססים למכור את בתיהם ולהחליפם בבתים חדשים בגלל הנזק הכלכלי שייגרם להם מייקור חוב המשכנתא שלהם. לא מדובר רק בעיכוב של תהליך קנייני טהור – מדובר גם במשקי בית ששוקלים להעתיק את מגוריהם משיקולים של תעסוקה או משיקולים משפחתיים: הם עלולים להפוך לאסירים בבתיהם.


יום שבת, 19 באוגוסט 2023

תמונות בתערוכה: עלילות הריבית בארה"ב


לאחר שנים ארוכות שבהן הבנק המרכזי של ארה"ב נקט במדיניות מוניטרית מרחיבה כדי לגונן על המשק הפרטי מפני שקיעה למיתון כלכלי, חל מפנה במדיניות המוניטרית: באמצע חודש מרץ 2022 הבנק הפדרלי החל להעלות את הריבית המוניטרית. המפנה לא היה בלתי-צפוי: ההסכמה הרווחת בין כלכלנים הייתה שהמדיניות המוניטרית המרחיבה שננקטה בעוצמה זו או אחרת כמעט לאורך שני עשורים הייתה תרופה זמנית שנועדה להתמודד עם סערות שפקדו את הכלכלה האמריקנית, כמו משבר מניות ה'דוט-קום' (2000), המשבר הפיננסי של 2008/9, משבר הקורונה והמלחמה באוקראינה, ושהיא הייתה כרוכה בסיכון מערכתי משלה בכך שגרמה להתנפחות של בועות נכסים מסוכנות (מניות, בתים וכו'). לכן, בשלב כלשהו היה ברור שההרחבה המוניטרית הייתה אמורה לבוא לקיצה ושהריבית חייבת לעלות. השאלה הייתה רק סביב בחירת העיתוי המתאים וקביעת מסלול (קצב) העלאת הריבית.

זהו מהלך מסוכן מבחינת המשק, שכן החשש היה מפני "נחיתה קשה" – פגיעה משמעותית בהשקעות ובצמיחה והגדלה של שיעור האבטלה. מבחינה זו, דרוש היה אומץ לקבל החלטה על תחילת המהלך של העלאת הריבית המוניטרית, מה גם שמפות הניווט שבידי הכלכלנים מטושטשות (זוהי המציאות...) ומנגד קיימת אופוזיציה מאיימת מצד הסקטור העסקי והדרג הפוליטי המתנגדת תמיד להעלאת הריבית (שימו לב שזה קיים גם בישראל, אבל המשק הישראלי הוא במקרה זה גרורה – לא המוביל בקביעת המדיניות המוניטרית). מה שסייע לבנק הפדרלי להחליט היה התפתחות מפתיעה של האינפלציה, שהמריאה ב-2022, כנראה בגלל העלייה המהירה של מחירי ההובלה הימית בתקופת הקורונה ועליית מחירי האנרגיה והדגנים בעקבות המלחמה באוקראינה. כל אלו יצרו דחף על המחירים (תופעה שלפני זמן רב היה נהוג לכנותה "אינפלציה של הוצאות" (Cost Inflation)). וכך, בחודש מרץ 2022 החל הבנק הפדרלי במסע הרפתקני אמיץ של העלאת הריבית המוניטרית בשלבים, כשהמערכת המוניטרית העולמית מחרה-מחזיקה אחריו.

העלאת הריבית יצרה שרשרת של אירועים, כולם אמנם צפויים מבחינת כיוון אבל מפתיעים בעוצמתם. חשוב להבין שהאירוע עדיין לא הסתיים, ולא רק בגלל שהמלחמה באוקראינה עדיין נמשכת ובגלל התקררות היחסים המתמשכת בין ארה"ב לסין המאיימת על הכלכלה העולמית: תגובות כלכליות יכולות להימשך זמן רב, והמשק האמריקני טרם הסתגל לשינויים שלהם גרמה המדיניות המוניטרית.

בהמשך נעיף מבט על כמה התפתחויות של שוקי הכספים וההון בארה"ב. נעשה זאת כדפדוף באלבום תמונות (למעשה: גרפים). יכולתנו זו להסתכל על נתוני השוק האמריקני קיימת בזכות מיזם הענק של הבנק הפדרלי של סנט-לואיס, שהקים ומתחזק מאגר נתונים ענק הפתוח לכל דיכפין וכולל בתוכו כלים אנליטיים נוחים המוצעים לכל מבקר. יבוא היום, אולי כשנשוב להיות דמוקרטיה ליברלית מתפקדת, וגם לנו יהיה מאגר נתונים מקיף וזמין כזה של המשק הישראלי שיעמוד לטובת הלומדים והחוקרים.

תמונה ראשונה: האינפלציה בארה"ב

הסתכלו בגרף הראשון, המציג את האירוע האינפלציוני בארה"ב. קצב האינפלציה בארה"ב בשנים שעד לפריצתו של משבר הקורונה (2020) היה כמעט אחיד, 2-3%. מגיפת הקורונה העולמית טילטלה דרמטית את הסחר העולמי והעולם נקלע למיתון כלכלי. לתקופה קצרה המיתון גרם להאטה של קצב האינפלציה. ואז, באמצע 2021, אי-הסדר העולמי ועליית מחירי האנרגיה וההובלה הימית הביאו להתייקרויות בלתי פוסקות. מה שנראה היה תחילה כסידרה של התאמות מחירים סבירות ובלתי-תלויות זו בזו, החל לקבל צורה מפחידה של תהליך אינפלציוני. המפלצת, שלכאורה הודברה בשנות ה-80 של המאה הקודמת, הראתה סימני חיים מאיימים.

אינפלציה היא תופעה מאיימת. היא איננה אירוע נקודתי ולא תיקון טכני של מערכת מחירים, אלא תהליך שיש לו יכולת "לפרנס" את עצמו (כלומר: הוא בעל אופי אינרציאלי) והוא מכרסם במשק וביציבות המשטר. הגורם להאצת האינפלציה איננו בהכרח הרחבה מוניטרית (בניגוד להיפר-אינפלציות הידועות בהיסטוריה), אבל הבנק המרכזי יכול ואמור להילחם באינפלציה מתעוררת על-ידי הפעלת מדיניות מוניטרית מצמצמת. אנחנו רואים בגרף שכאשר הבנק הפדרלי החל להעלות את הריבית (מרץ 2022) קצב העלייה של המחירים כבר התקרב ל-5%.

המהלכים של הבנק הפדרלי לא עצרו את התהליך האינפלציוני מייד: הוא נמשך ואף הואץ עד לסוף 2022 (קרוב ל-7%) והחל לדעוך רק ב-2023 (בעת כתיבת רשימה זו קצב האינפלציה עדיין גבוה מ-5%).

גרף מס' 1: קצב האינפלציה המצטבר (12 חודשים), נתונים חודשיים


תמונה שנייה: הבנק הפדרלי מעלה את הריבית המוניטרית

הסתכלו בגרף השני, המציג את התפתחות הריבית המוניטרית בארה"ב. גרף דרמטי, ללא ספק: הבנק הפדרלי יוצא למלחמה נגד האינפלציה. לאחר שנתיים בהן הריבית המוניטרית הייתה למעשה 0%, הבנק הפדרלי פצח בסידרת העלאות ריבית שהחלה בחודש מרץ 2022 ונמשכה ברציפות עד היום. ההעלאה המצטברת של הריבית המוניטרית היא מעל ל-5%.

גרף מס' 2: הריבית המוניטרית בארה"ב


תמונה שלישית: מה קרה לריבית הארוכה בשוק ההון?

הבנק הפדרלי קובע אמנם את הריבית המוניטרית, אבל לא את שיעורי הריבית לטווחים השונים. אלו נקבעים מעצמם בשוק ההון בהסתמך על ביקוש והיצע. אנחנו נסתכל בהמשך על הריבית לטווח של 10 שנים, זו שממנה נגזרת הריבית על משכנתאות. אז מה קרה לריבית ל-10 שנים?

הסתכלו בגרף הבא. הוא מתאר את התפתחות התשואה לפידיון על אג"ח של ממשלת ארה"ב ל-10 שנים. מטבע הדברים, התשואה לפידיון מונעת רק על-ידי כוחות השוק ומדובר בתשואה חסרת-סיכון (הממשלה נחשבת לחסרת-סיכון פיננסי בגלל יכולתה הבלתי-מוגבלת לעמוד בהתחייבויותיה הפנימיות). המיתון הכלכלי שנגרם על-ידי מגיפת הקורונה גרם לירידת הריבית האמורה לשפל של 0.5-1.0%, מציאות שנמשכה עד לסוף 2020. לאחר מכן, החלה עלייה של שיעור הריבית שנמשכה כמעט ברציפות עד לסוף 2022 והגיעה ל-4%. לאחר מספר חודשי רגיעה, התחדש תהליך העלייה של התשואה לפידיון והיא הגיעה החודש (אוגוסט 2023) ל-4.3%. זהו שיא של 15 שנים.

גרף מס' 3: תשואה לפדיון על אג"ח פדרלית ל-10 שנים


תמונה רביעית: מה קרה לריבית על משכנתאות?

הלוואת המשכנתא הנפוצה בארה"ב היא הלוואה בריבית קבועה ל-30 שנה. הלוואות אלו נמכרות ברובן למשקיעים באמצעות השוק המשני למשכנתאות, מה שיוצר קשר חזק בין התשואה לפידיון על אגרות-חוב פדרליות ל-10 שנים לבין הריבית הממוצעת על משכנתאות (שני אפיקי השקעה תחליפיים מבחינת המשקיעים).

הסתכלו בגרף הבא. המדיניות המוניטרית המרחיבה שננקטה על-ידי הבנק הפדרלי הביאה לתקופת הפריחה של הלווים: לאורך תקופה ארוכה למדי הם יכלו ליטול הלוואות משכנתא בריבית קבועה של 3%. הביקוש לרכישת בתים גאה, ואיתו מחירי הבתים (תקופת משבר הקורונה הייתה מלווה בעליית מחירים שנתית ממוצעת של קרוב ל-20%). ואז הגיע המהלך של העלאת הריבית המוניטרית.

בתוך עשרה חודשים – מסוף 2021 ועד לאוקטובר 2022 – עלתה הריבית הממוצעת על הלוואות משכנתא בארה"ב מכ-3% לכ-7%. לא פחות מדרמה. המשמעות הכספית היא שמי שהמתין עם נטילת ההלוואה גילה שגובה התשלום החודשי בגין הלוואת המשכנתא קפץ בכ-60%. ריבית המשכנתאות נבלמה ואף ירדה מעט בחודשים הבאים, עד ל-6.1% בחודש פברואר 2023. אז היא החלה שוב לעלות, והחודש (אוגוסט 2023) היא טיפסה ל-7.1%.

גרף מס' 4: הריבית הקבועה על משכנתאות ל-30 שנה


תמונה חמישית: האם הסערה חלפה?

לאחר שסקרנו את ההתפתחויות עולה שאלה: האם סיפור העלאת הריבית המוניטרית הסתיים, השווקים השונים התאימו את עצמם למציאות המוניטרית החדשה והגענו למצב חדש ויציב?

יש כמה סימנים מעודדים שזהו אכן המצב, ושהמהלך הנועז של הבנק הפדרלי הסתיים בהצלחה. קצב האינפלציה הואט, והציפיות הנוכחיות הן שהאינפלציה בשנה הקרובה תצטמצם לכדי 3.5% ותרד בהמשך לעבר השיעור המשמש כיעד האינפלציה של הבנק הפדרלי (2%). ההעלאה הדרסטית של הריבית גם לא גרמה לגידול האבטלה, ושוק העבודה האמריקני נמצא במקום טוב היסטורית. נראה שגם קצב הצמיחה השנה יהיה סביר. שוק המניות עדיין פורח למרות העלאת הריבית, ונראה שירידת מחירי הבתים נבלמה כך שייתכן שמדובר בהישג מופתי של "נחיתה רכה".

אבל האוזניים כרויות. ראינו לעיל שעליית הריבית על משכנתאות גרמה לייקור חריג של תשלומי המשכנתא. האם התייצבות מחירי הבתים בעת האחרונה היא אמיתית, או שהשפעת התייקרות המשכנתאות עוד טרם באה לידי ביטוי מלא והביקוש לדיור עוד ייפגע ומחירי הבתים עוד ירדו? ובאופק יש הרבה ענני סערה: משבר האקלים הולך ומחריף, המלחמה באוקראינה נמשכת ואולי אף תתגבר על רקע אי-ההכרעה עד-כה, העימות הכלכלי בין סין לארה"ב מחמיר ותהיינה לו השפעות כלכליות שליליות (שלא לדבר על האצת מירוץ החימוש לקראת עימות צבאי אפשרי), והמירוץ לקראת הבחירות לנשיאות בארה"ב כבר החל והוא עלול להביא להתפתחויות בעייתיות מבחינה כלכלית.

וישנה עוד נורת אזהרה מהבהבת, הפעם בשוק ההון. מקובל לחשוב שבשוק הון יציב הריבית לטווח ארוך תהיה גבוהה מהריבית לטווח קצר. זה מתיישב עם שיקולי נזילות: מנקודת מבטו של המשקיע, הוא יצפה לקבל תשואה שנתית גבוהה יותר ככל שטווח החוב גבוה יותר. אלא שמאז אמצע 2022 נוצר מצב קבוע לפיו התשואה לפדיון לטווח הארוך נמוכה מזו של הטווח הקצר. זה אומר שמי שרוכש אג"ח פדרלי לתקופה קצרה יקבל תשואה גבוהה יותר ממי שרוכש אג"ח פדרלי ל-10 שנים. הפרש התשואה מתקרב ל-1%. הסתכלו בגרף הבא.

גרף מס' 5: הפרש בין תשואה לפדיון על אג"ח פדרלית ל-10 שנים לבין זו על אג"ח לשנתיים


מצב זה, המכונה על-ידי הכלכלנים "עקום תשואה הפוך", מעורר חשש שהוא משקף ציפיות של גורמי השוק שהריבית תרד, כלומר שהמהלך שראינו ברשימה הזו אמור להתהפך. כדי להבין אמירה זו "נמתח" את אותו הגרף לאורך תקופה ארוכה (כמעט חמישה עשורים. ראו בהמשך). אנו רואים שבכל אחד מהמשברים הכלכליים (מוצללים בגרף) היפוך "עקום התשואה" (שמשקף רק את ציפיות הגורמים הפרטיים המעורבים בשוק ההון) הקדים את עיתוי המשבר, כך שניתן לכאורה לייחס לתופעה זו איכות של "ניבוי" מצד גורמי השוק לגבי משבר כלכלי מתקרב ובעקבותיו הפחתה של שיעורי הריבית.


יום רביעי, 2 באוגוסט 2023

רשימת אורח: המהלכים המשפטיים של הממשלה מחריפים את המשבר הכלכלי - יאיר דוכין*


המשבר בשוק הבנייה למגורים - שמתבטא בירידת היקף התחלות הבנייה בכ- 43%, בגידול של מלאי הדירות הבלתי מכורות שבידי הקבלנים ליותר מ- 57,000 (מלאי שמספיק למכירות של שנתיים) ובירידת היקף העסקאות בכ- 46% - הולך ומחריף. זאת, במקביל לעימות המתמשך בין נתניהו ועוזריו, שמנסים להעביר את חוקי ההפיכה המשטרית, לבין מובילי המחאה וההמונים שממשיכים להפגין נגד ההפיכה כבר למעלה מ- 28 שבועות ואינם מוכנים לוותר.

העימות החריף הגיע לשלבים קריטיים, שמזכירים את האמירה המפורסמת לפיה "המלחמה האמיתית מתרחשת במוחות המצביאים/מנהיגים". לאמרה זו, שמיוחסת לפובליוס קורנליוס סקיפיו, המצביא הרומי המהולל (שכונה על ידי ההיסטוריון הצבאי לידל-הארט "הגדול מנפוליון") שהביס את חניבעל בקרב זאמה בשנת 202 לפנה"ס ובכך הכריע את המלחמה הפונית השנייה (ובעקבות הישגו זה זכה בתואר "סקיפיו אפריקנוס") - יש כעת עדנה מחודשת.

מנהיגי המחאה ניצבים בפני הדילמה הקלאסית, מתי ובאיזו עוצמה להפעיל את העתודה הניידת שלהם (קרי: טייסי חיל האוויר ולוחמי המודיעין, ואולי גם ההסתדרות והרופאים) כדי לנסות לעצור את מתקפת החקיקה המתוכננת. מחד, יש לקחת בחשבון שלהפעלת העתודה הזו יש מגבלות חוקיות שאוסרות התארגנות ולכן מתחייבת פעולת פרישה אישית עם מידע מוגבל באשר לפעולת שאר המתנדבים. מאידך, אם הפרישה לא תהיה המונית - יתכן שלא תהייה לפרט הפורש דרך חזרה.

חשוב לציין שהאיום בהפעלת עתודת המילואימניקים אכן עיכבה בחודש מרץ את מתקפת החקיקה, אך לא הביסה אותה לחלוטין. ואכן, מובילי החקיקה נערכים לחידוש אופנסיבת החקיקה לאחר שהכנסת אישרה את החוק לביטול עילת הסבירות.

סביב המצב המורכב הזה יכולים להתפתח מגוון תרחישים פוליטיים וכלכליים שמותנים גם בגורמים נוספים, כמו מתי ביידן יסיר את הכפפות בטיפולו בנתניהו, כיצד יגיב שער החליפין של השקל ככל שהחקיקה תתקדם, והאם למחאת הטייסים ולוחמי מערך המודיעין יצטרפו אחרים, כמו מתנדבי המשטרה שמהווים קרוב ל- 50% מכוח האדם שלה.

לתרחיש שיתפתח צפויה, להערכתי, להיות השפעה משמעותית על כלל המשק ובמיוחד על שוק הדיור, שנמצא כבר כיום, כאמור, בתהליך של האטה משמעותית. צפוי, להערכתי, פיחות של השקל. עליית שער החליפין של הדולר מהרמה הנוכחית (3.6-3.7) לרמה של 4 ש"ח לדולר תגרום לעליית מדד המחירים בכ-1.5-2.0%. האצת קצב האינפלציה תוביל את בנק ישראל להעלות את שיעור הריבית בהתאם. לתהליך הפנימי הזה עשוי להצטרף גם אירוע חיצוני בדמות הורדת הדירוג הבינלאומי של ישראל, מהלך שצפוי להחריף את הלחץ על השקל. העלאה נוספת של הריבית צפויה להחריף את מגמת ההאטה בשוק הדיור, דרך התייקרות המשכנתאות והמשך עליית שכר הדירה.

גורם נוסף שהולך ותופס תאוצה הוא המלכוד שבו נמצאים רבים ממשפרי הדיור. אלה הסיקו בטעות שעליית מחירי הדירות בקצב שנתי של כ- 10% ויותר תמשך ולכן השהו את מכירת דירתם הראשונה בתקווה להרוויח את עליית המחירים "הצפויה". אלא שהשנתיים המאפשרות להימנע ממס רכישה ומס שבח אוזלות וקונים אין (בטח ברמת המחירים הנוכחית). ציבור מוכרים זה שהולך וגדל צפוי להחריף את ההאטה בשוק הדיור.

נתניהו, ש"התרגל" להפגנות, העלה את ההימור ומימש בחקיקה את ביטול עילת הסבירות, מוביל לכאוס חוקתי, שיביא לגל התייקרויות בשוק השכירות ועצירה דרמטית של עסקות הנדל"ן, עד להתבהרות המצב החוקי.

* ד"ר יאיר דוכין הוא ראש תוכנית ה-MBA בהתמחות מימון נדל"ן, בית הספר למינהל עסקים, האוניברסיטה העברית


יום שישי, 28 באפריל 2023

מחירי הדירות החלו לרדת - כמה הערות לגבי המצב


מדד מחירי הדירות שמפרסמת הלשכה המרכזית לסטטיסטיקה החל לרדת – כך עולה מהנתון שפרסמה הלמ"ס החודש. להלן כמה אמירות בעקבות הודעת הלמ"ס:

  • 1.        יש אנשים שמייחסים חשיבות לעיתוי המפנה, ולכן חשוב להדגיש שתיזמון המפנה איננו משמעותי: מחירי הדירות לא החלו לרדת בחודש מרץ אלא כנראה כמה חודשים קודם לכן. בגלל המתודולוגיה שבעזרתה מודדת הלמ"ס את השינוי במחירי הדירות, הירידה נרשמה רק במרץ. בפועל, אינדיקטורים משוק הדיור מראים שהביקוש לרכישת דירות (ואיתו מספר העסקאות בפועל) החלו לרדת כבר לפני מספר חודשים. תגובת המחירים (הנחות היזמים על מחירי דירות חדשות, הפחתות המחירים יחסית למחיר המבוקש במקרה של דירות יד-שנייה) החלו כבר לפני מספר חודשים, גם אם בפיגור מסוים אחר תפנית הביקוש.
  • 2.        ירידת מחירי הדירות איננה מעידה על הצלחת מדיניות כלכלית שננקטה בישראל לאורך שני עשורים (והיה אפילו ניסיון מגוחך של שר האוצר סמוטריץ' ליטול קרדיט להיפוך המגמה לממשלה הנוכחית שכביכול "הצליחה" לעצור את עליית המחירים בתוך זמן קצר), אלא תוצאה של עליית הריבית בשנה האחרונה. עליית הריבית התרחשה ברוב משקי המערב במחצית השנייה של 2022, כשהבנקים המרכזיים החלו להעלות את הריבית המוניטרית בתגובה לנתונים מדאיגים על התעוררות האינפלציה. בנק ישראל איננו יכול לנהל מדיניות מוניטרית בלתי-תלויה נוכח מהלך בינלאומי מתואם של העלאות ריבית (זה עלול להביא לתנועות הון ספקולטיביות שיטלטלו את שער החליפין של השקל), והוא הצטרף למגמה הכללית.
  • 3.        העלאת הריבית המוניטרית, כשלעצמה, איננה צריכה להשפיע ישירות על שוק האשראי לדיור (הריבית על משכנתאות) ולכן גם לא על הביקוש לרכישת דיור: האשראי לדיור הוא ארוך-טווח באופיו ובחלק מהמדינות הוא נשען על שיעורי ריבית של הטווח הארוך. בישראל, להבדיל, הריבית המוניטרית הנמוכה בעשורים האחרונים פיתתה את הלווים ליטול הלוואות בריבית משתנה הנשענת על הריבית המוניטרית (הלוואות המכונות בישראל "מבוססות ריבית פריים"), ולכן לכל החלטת ריבית של בנק ישראל (והבנק המרכזי קובע רק את הריבית המוניטרית) יש השפעה ישירה ומיידית על מחירי המשכנתאות, לרבות הלוואות שניתנו בעבר.
  • 4.        שינויים מחזוריים של מחירי הדירות הם תופעה בעייתית, אבל מחויבת-מציאות: בכל העולם, מחזורי עסקים כלכליים מתורגמים גם לשוק הדיור. ההכרה בכך שמחזורים אלו הם בעייתיים (בעיקר כי הם נוטים לתנודות-יתר ולמשברים ("בועות"), וכי הם עלולים ליצור לחצים ציבוריים על ממשלות ובכך להביא לאי-יציבות פוליטית) גורמת לתובנה שעל הממשלה לנסות לשכך את מחזורי הדיור באמצעות צעדים אנטי-מחזוריים. כך, על הממשלה לעודד בנייה בתקופות שפל מצד הביקוש ולרסן פעילות ספקולטיבית מצד הביקוש בתקופות גאות.
  • 5.        ירידת מחירי הדירות של 2023 היא אירוע שיש לו פוטנציאל להתפתח לממדים משמעותיים. אנחנו נמצאים לאחר גל ארוך של עליית מחירים שנמשך כעשור וחצי וגרם להכפלת מחירי הדירות, וייתכן שמה שצפוי לנו אינו רק עצירה או תיקון טכני זעיר אלא ירידה משמעותית ומתמשכת של מחירי הדירות. אינני יודע. הדיבורים של גורמים בשוק הדיור על כך שהתופעה לא תימשך לאורך זמן כי הבנק המרכזי יפחית בשלב כלשהו את הריבית המוניטרית – אין להם על מה להסתמך ואני חושש שלא מדובר בהערכה מקצועית תמימה אלא בניסיון לשדל משקי בית שלא להירתע משוק הדיור.
  • 6.        הסביבה המקרו-כלכלית מעורפלת. זה נכון בכל העולם, על רקע הסכסוך הצבאי המתמשך באוקראינה, המתיחות המתגברת בין מעצמות-העל ארה"ב וסין, והמשבר המעמיק במגזר ההי-טק. אם נוסיף על כך את האירועים הדרמטיים המתרחשים בישראל בעטיה של היוזמה לרפורמה משפטית – אנו מקבלים רמה גבוהה של אי-ודאות שעלולה להשפיע על החלטות משקי הבית לרכוש דירות במצב הנוכחי וליטול על עצמם התחייבויות פיננסיות ארוכות-טווח. ניבוי, במצב כזה, הוא אמנם הכרחי – אבל על אחריותכם: אל תחפשו עצות ותחזיות בתקשורת. דווקא אולי בגלל שיש הרבה כאלה.
  • 7.        כשלעצמה, ירידת מחירי דיור איננה דרמה. היפוך המגמה של מחירי הדירות הוא בעל חשיבות בעיקר מבחינת השפעתו על תודעת הציבור. לאור העלייה המתמשכת של מחירי הדירות בעשור וחצי האחרונים התחזקה אמונה בקרב הציבור שמחירי דירות תמיד עולים. המשמעות המעשית של אמונה זו הייתה שתמיד כדאי להשקיע בדיור. אמונה זו עלולה להיפגע, בעיקר ככל שירידת מחירי הדירות תתמשך ותתעצם. במצב כזה, לא רק שלא יגיעו משקיעים חדשים לשוק הדיור אלא שמשקיעים ותיקים עשויים להחליט לצמצם את השקעותיהם בנדל"ן. המשמעות היא עלייה של ההיצע, וההשפעה עשויה להיות לחץ נוסף לירידת מחירי דירות. המצב הוא שציפיות הציבור מובילות את השוק, ולכן היפוך המגמה עלול להיות אירוע משמעותי.
  • 8.        ציפיות שמחירי הדירות ימשיכו לרדת בתקופה הקרובה עלולות לגרום למשבר בענף הבנייה. כשהקונים הפוטנציאליים נעלמים, וחלקם מהססים או מתאמצים לנצל את המצב להוזלת מחירי הדירות – היזמים יצטרכו להאט את קצב הבנייה, לבחור אסטרטגיה מתאימה למכירת דירות מהמלאי הקיים, ולנהל את המחרת הדירות כדי למזער נזקים. הבנקים יצטרכו לעצור את האשראי ליזמים ולהדק את הפיקוח כדי למנוע קריסה של יזמים. יש לקוות שתהליך העצירה הענפי יתנהל עם מינימום קריסות פיננסיות, אבל יש לזכור שחלק מהיזמים רכשו קרקעות במחירים גבוהים ששיקפו ציפיות להמשך עליית מחירי דירות וקיימת שאלה אם יש ביכולתם לספוג את ההפסדים הנובעים מנפילת מחירי הקרקעות.
  • 9.        תפקידו של בנק ישראל הוא לנהל מדיניות מוניטרית שתבטיח יציבות מחירים ויציבות כלכלית במשק הישראלי. היו תקופות שזו הייתה משימה יחסית-קלה. נראה לי שהתקופה הקרובה לא תהיה כזו: אי-ודאות בינלאומית, סכסוכים בינלאומיים, אינפלציה עולמית, ועכשיו גם טלטלה פוליטית בישראל שעלולות להיות לה השלכות קשות. בנק ישראל יצטרך להפעיל אנטנות נוספות, להגביר את העירנות, לבצע יותר הערכות מצב ולקבל החלטות, וכל זאת אולי גם באקלים תקשורתי ופוליטי עוין. על כל אלו עלול להתווסף מטרד נוסף: תגובה תקשורתית ערנית במיוחד לכל העלאת ריבית בגלל ההשפעה על ריבית המשכנתאות. זוהי הטרדה מיותרת ומוגזמת: אף אחד לא הכריח את הלווים ליטול הלוואות במסלול ריבית הפריים, והם יכולים בכל עת לשנות מסלול ולעבור להלוואות בריבית קבועה. צליבת בנק ישראל בשל ריבית המשכנתאות לכן איננה הגיונית והיא עלולה להוסיף אילוץ מיותר שיפריע לבנק המרכזי לנהל מדיניות מוניטרית נכונה.
  • 10.     שינויי הריבית המוניטרית והעלייה הנגזרת של התשלום החודשי יצרו לגבי חלק מהלווים קשיי נזילות (קשיים לעמוד בתשלומי המשכנתא השוטפים). חלק מהם ייטיבו לעשות אם יבצעו הערכה מחדש של מצבם לאור הריבית ויקבלו החלטות לגבי מיחזור הלוואת המשכנתא והחלפתה בתמהיל שמתאים יותר למצבם ולמצב הריבית. זהו מהלך מתבקש, והעובדה שהבנקים מדווחים על ירידה דרסטית בפעילות העמדת הלוואות חדשות לאור ירידת היקף העסקאות מהווה אולי הזדמנות ללווים למצוא אוזן קשבת בבנקים ולבצע את המיחזור בצורה שתשפר את מצבם התזרימי.

יום שישי, 3 במרץ 2023

היוזמה הפוליטית לעצירת הריבית על משכנתאות


ברוכים הבאים לסביבה של ריבית נורמלית

באפריל 2022 הסתיימה תקופה היסטורית בשווקים הפיננסיים בישראל: לאחר שנתיים רצופות בהן הריבית המוניטרית עמדה על 0.1%, ולאחר כשמונה שנים שבהן היא לא עלתה על 0.25%, בנק ישראל העלה את הריבית ל-0.35%. לא מדובר באירוע ייחודי לישראל, ולא מדובר בתיקון חד-פעמי: בכל המדינות המערביות הבנקים המרכזיים החלו להעלות את הריביות המוניטריות, אם על רקע ההתאוששות הכלכלית ואם לאור האצת קצב האינפלציה. תקופה ארוכה, חסרת-תקדים, של ריבית אפסית - הגיעה לסיומה. מאז, הודיע בנק ישראל כבר שמונה פעמים על העלאת הריבית המוניטרית, והיא עומדת כיום על 4.25% (ראו בהמשך גרף של הריבית המוניטרית לשנים 2023-2014 שנלקח מאתר בנק ישראל).


המצב הקודם – זה של ריבית נמוכה במיוחד - לא היה טבעי, אלא תוצאה של מאמץ מצד הבנקים המרכזיים להתמודד עם סידרת אירועים היסטוריים שליליים: משבר מניות ה-Dot.com, משבר הלוואות ה-'סאב-פריים' שהתגלגל למשבר פיננסי בינלאומי, והמיתון שנוצר בעטיה של מגפת ה-Covid-19. בכל המקרים ניסו הבנקים המרכזיים למנוע התדרדרות לשפל כלכלי באמצעות צעדים של הרחבה מוניטרית מעודדת-השקעה, בסיוע הפחתה מלאכותית של הריבית. זה כנראה נגמר: אלא אם העולם יתדרדר לשפל כלכלי חדש (מלחמה על-אזורית?) – התקופה של ריבית אפסית נמצאת מאחורינו.

מה מבשר השינוי לשוק הדיור?

האירוע המתמשך של סביבת ריבית נמוכה שינה את המציאות בשוקי הדיור בכל העולם. הריבית הנמוכה על הלוואות המשכנתא הגדילה את כוח הקנייה של משקי-בית במונחי דירות (ירידת נטל התשלומים איפשרה להם להגדיל את הלוואות המשכנתא), והם הגדילו לכן את הביקוש לרכישת דיור. מנגד, הריבית הנמוכה על פיקדונות הסיטה כספי חיסכון של משקי בית מבוגרים מהאפיקים הפיננסיים להשקעה בדיור. עליית מחירי הדירות שנוצרה עקב הגיאות ליבתה עוד יותר את הביקוש לרכישת דיור, באמצעות עידוד הביקוש הספקולטיבי. וכך, ברוב מדינות המערב נחוותה עלייה משמעותית ומתמשכת של מחירי דירות, למרות שבמקביל חלה גיאות גם של היקפי הבנייה.

עליית הריבית של השנה האחרונה מבשרת על היפוך מגמה. התייקרות המשכנתאות מגדילה את נטל התשלומים השוטפים ומרחיקה את רכישת הדירות מהישג-ידם של משקי הבית. עליית התשואה על פיקדונות בנקאיים צפויה להחזיר כספי חיסכון משוק הדיור לאפיקי ההשקעה הפיננסיים. הביקוש לרכישת דיור כבר מתכווץ בבירור במערב וכנראה שגם בישראל, ובעקבות כך עליית מחירי הדירות מפנה את מקומה לירידה.

על מה נזעק יו"ר ועדת הכספים?

ההעלאות התכופות של הריבית המוניטרית יצרו בעיה ייחודית ללווי המשכנתאות בישראל. מזה קרוב לשני עשורים פשה בישראל מנהג ליטול הלוואות לדיור במסלול של ריבית משתנה המבוססת על ריבית ה-'פריים' של הבנקים (שהיא, כידוע, נגזרת ישירות מהריבית המוניטרית). המנהג הזה התפתח שכן הריבית (ולכן התשלום השוטף בגין המשכנתא) במסלול זה היו נמוכים משמעותית לעומת מסלולי המשכנתא האחרים (הלוואה צמודת-מדד, הלוואה בריבית קבועה), מה שיצר ללווים פיתוי. הבעייתיות של מנהג זה נעוצה בכך שמדובר היה בסביבת ריבית זמנית (כלומר: ברור היה לכולם שהריבית המוניטרית תעלה משמעותית בעתיד, גם אם לא היה ברור מתי), ובכך שבישראל (בניגוד למנהג בארה"ב) עליית הריבית משפיעה במלואה על גובה התשלום החודשי, מה שיוצר סיכון נזילות ללווים: אם עליית הריבית תהיה משמעותית – ייתכן שהם יתקשו לעמוד בתשלומי המשכנתא השוטפים.

ואמנם, העלאות הריבית המוניטרית על-ידי בנק ישראל גררו קולות נהי על גורלם המר של לווי המשכנתאות. בהתאם, כל העלאת ריבית על-ידי בנק ישראל לוותה בפרשנות קודרת בתקשורת ובאומדן לגבי הגידול הנגזר בגובה התשלום החודשי בהלוואת משכנתא ממוצעת, לרבות העלאת החשש שהלווים יתקשו לעמוד בגזרה. על זאת נאמר (בעריכה קלה של פרשת "שמות"): "וייאנחו בני ישראל מן [תשלומי המשכנתא] ויזעקו, ותעל שוועתם אל [יו"ר ועדת הכספים]. וישמע [יו"ר ועדת הכספים] את נאקתם". וליבו של יו"ר ועדת הכספים נכמר, והוא הודיע בתגובה שהוא מעלה להצבעה טרומית הצעת חוק פרטית שתאסור על בנק ישראל להעלות את הריבית על משכנתאות. מי כמוך באלים, משה גפני?

מה נענה ליו"ר ועדת הכספים?

יקרה? לא יקרה? אינני יודע. אבל יש כמה דברים שיש לקחת בחשבון בדיון הציבורי על השפעת העלאות הריבית על לווי המשכנתאות. ראשית - לא קרה כאן שום אירוע קוסמי, כזה שלא ניתן היה לחשוב על התרחשותו. כבר שנים שהכלכלנים מזהירים את הציבור שמדובר במציאות זמנית, ושיש לקחת בחשבון אפשרות שהריבית תעלה ולהתכונן לקראתה. לכן, מסלול ה"פריים" היה מראש מסוכן, ובנק ישראל לא רק הדגיש את הסיכון לאורך השנים אלא אפילו הגביל בהוראה (בעייתית כשלעצמה) את יכולתם של הלווים ליטול הלוואות במסלול זה. חלק ניכר מהלווים בחרו מרצונם החופשי ליטול הלוואות גדולות במסלול ה"פריים" ולהסתכן בהתייקרות הריבית. הם עשו זאת כדי להוזיל לתקופת הביניים את עלות המשכנתאות. כפי שהראיתי ברשימה קודמת בבלוג זה, הם חסכו לעצמם תשלומי ריבית משמעותיים בדרך זו. לא מדובר בקורבנות תמימים של מדיניות הממשלה שיש צורך להצילם.

שנית – לא קרה אסון: רק השתנו הריביות ואיתן מתעוררת שאלה ללווים עד כמה תמהיל המשכנתא שבו בחרו בעבר עדיין מתאים לצרכיהם ולמציאות בשוקי הכספים. אם לא - הלווים יכולים לפנות לבנקים ולשנות את תמהיל ההלוואה שלהם כך שיתאים ליכולותיהם ולהעדפותיהם לאור הריביות החדשות.

ולבסוף - בנק ישראל איננו כתובת לגיטימית ליוזמות פופוליסטיות. תפקידו הוא ניהול המדיניות המוניטרית של ישראל לצורך השגת יציבות כלכלית ופיננסית. הוא כלל איננו קובע את הריבית על משכנתאות: החיבור המוזר שנוצר בישראל בין הריבית המוניטרית לריבית המשכנתאות הוא תוצאה של המוצר הפיננסי שיצרו הבנקים בישראל, והעובדה שהלווים בחרו במוצר בעייתי זה כדי לנצל מצב זמני להוזלת תשלומי הריבית על המשכנתא. היוזמה הפופוליסטית להכתיב לבנק ישראל את ניהול המדיניות המוניטרית בשם דאגה ללווי המשכנתאות היא למעשה ניצול של בורות הציבור להתערבות פוליטית בהחלטות בנק ישראל. היא עוד דוגמא מבית המדרש של המהפכה החוקתית, שמאיימת להפקיע את כל הכוח של ניהול ענייני המדינה מהדרגים המקצועיים לדרג הפוליטי השיכור מכוח. חלילה לנו.

יום שבת, 19 בנובמבר 2022

ביטול הוראות בנק ישראל בנושא תמהיל הלוואות לדיור


ברשימה קודמת בבלוג זה ("הלוואת משכנתא צמודת-פריים - הימור שהצליח מעל למשוער", ראו כאן) הצגתי את ההזדמנות שיצרה הפחתת הריבית המוניטרית לרוכשי הדירות להוזיל את עלות המשכנתא שלהם. ניצול ההזדמנות היה אפשרי באמצעות נטילת הלוואות משכנתא במסלול השקלי בריבית משתנה, שבו ריבית המשכנתא מבוססת בעקיפין על הריבית המוניטרית (מסלול הקרוי בישראל "פריים") במקום במסלול הצמוד למדד בריבית קבועה. מאחר שהפחתת הריבית המוניטרית ב-2009 (בישראל כמו בכל העולם) הייתה צעד מדיניות אנטי-מחזורי, זמני, שמטרתו לשכך את השפעת ההאטה הכלכלית - ברור שהבחירה במסלול ה"פריים" הייתה הימור לגבי משך התקופה שבמהלכה הריבית המוניטרית תישאר נמוכה. בדיעבד, המדיניות המוניטרית המרחיבה והריבית המוניטרית הנמוכה היו איתנו תקופה ארוכה, עד לחודשים האחרונים (ראו גרף ברשימה המוזכרת). התוצאה היא, כפי שממחיש תחשיב שהוצג באותה רשימה, שלווים שבחרו במסלול הפריים הצליחו להוזיל ביותר ממחצית את עלות המשכנתא שלהם. 

השוק אמנם הגיב להזדמנות שנוצרה בעקבות סביבת הריבית הנמוכה, ובהדרגה עברו לווים רבים למסלול המבוסס על ריבית ה"פריים". בנק ישראל, שחשש שמא הלווים אינם מודעים לסיכון הריבית שהם נוטלים על עצמם, החל עוד ב-2009 לשגר התראות להנהלות הבנקים ובהן דרישה לוודא שהלווים מודעים לסיכון הריבית ולהתייחס לאפשרות שהם-עצמם נחשפים בעקיפין לסיכון הריבית של הלווים, בגלל קשיי נזילות אפשריים של הלווים. ב-2011, משדעתו של בנק ישראל לא נחה, הוא הורה לבנקים להגביל את חלק ההלוואה הניתן בריבית משתנה מתוך סכום ההלוואה הכולל. בסדרת הוראות ששיגר בנק ישראל לבנקים בשנים 2011-2014 הוא הגדיר מגבלות שונות לגבי הלוואות המשכנתא, בטענה שהוא חותר לקצץ בביקוש לאשראי לדיור כחלק ממאבק לעצירת העלייה המהירה של מחירי דירות. בהוראה מ-2014 קבע בנק ישראל שחלק ההלוואה הניתן בריבית "פריים" לא יעלה על 33.33% מסכום ההלוואה הכולל. 

ההוראות שקבע בנק ישראל לא הצטמצמו לתמהיל ההלוואה ולא לשימוש בהלוואות "פריים": הן נגעו גם לשיעורי מימון (היחס בין גודל ההלוואה לעלות הדירה הנרכשת), לאופן שבו נמדדת הכנסת הלווה לצורך הערכת הנטל השוטף, ועוד. הוראות אלו שינו את הנהגים המקובלים בשוק המשכנתאות. נוצר מצב חסר-תקדים שבו בנק ישראל מתערב פרטנית בקריטריונים למתן אשראי ומגביל את חופש ההחלטה של הבנקים לגבי בקשות לאשראי לדיור. הקדשנו מספר רשימות בבלוג זה לביקורת על המציאות שנוצרה, כנראה בלא-משים, כשהמטרה המוצהרת הייתה בכלל לשמור על יציבות הבנקים, והתוצאה היא הפקעה חסרת-בסיס של מדיניות האשראי לדיור מהבנקים (למיטב ידיעתי, בנק ישראל לא סיפק מעולם ביסוס מחקרי שיצדיק את "הלאמת" מדיניות האשראי בכלל ואת הקריטריונים הכמותיים הספציפיים שקבע בפרט). אבל לא נסטה מהנושא העיקרי, והדיון כאן יוגבל לשאלת תמהיל ההלוואה: הגבלת זכותו של הלווה לבחור תמהיל כרצונו.

השאלה היא עקרונית: מי נתן סמכות לבנק ישראל להכתיב למשקי בית (לווים) ולבנקים (מלווים) מיגבלות על תמהיל המשכנתא? מהו מקור הסמכות? הפרט בישראל רשאי להחליט, במיגבלות החוק, כמעט בכל נושא כלכלי. הוא רשאי לרכוש ולמכור דירה, לנהל את נכסיו כראות עיניו, לבחור בין מסלולי השקעה כשמדובר בחיסכון הפנסיוני, ליטול על עצמו סיכונים פיננסיים שונים, ליטול על עצמו חובות צרכניים מכל סוג ולכל מטרה, אבל אסור לו לבחור תמהיל כרצונו כשמדובר בנטילת הלוואה לדיור. מה מיוחד בהחלטה על תמהיל הלוואה לדיור? שימו לב שההוראה לגבי האיסור אמנם איננה מקפת - מקורה בבנק ישראל ולכן היא מופנית רק לבנקים - אבל במציאות הישראלית הנוכחית שבה האשראי לדיור מרוכז כמעט כולו בידי הבנקים - ההוראה מחייבת למעשה את כלל הלווים. אבל מדוע? ומכוח מה?

בנק ישראל הגביל את הבנקים בנושא תמהיל הלוואה החל מ-2011. ההגבלה הוטלה על רקע הריבית המוניטרית הנמוכה, כשהעילה היא לכאורה הגנה על הלווים החפים מידע מפני תרחיש של עלייה משמעותית של הריבית שתגרום להם לקשיים לעמוד בתשלומים השוטפים. זה אולי נשמע אחראי, מגונן, אבל מדובר בכפייה: בשלילת חופש הבחירה של הפרט. מדובר בהוראה דרקונית שאיננה מתחשבת לא בסכום ההלוואה ולא בשאלה אם מדובר במשק בית מבוסס או במשק בית מוחלש הנזקק (אולי) להנחיה פטרנליסטית כדי שלא להיקלע לקשיי נזילות. ההוראה גם אינה מתחשבת אם מדובר ברכישת דירה לצרכי השקעה או לצרכי מגורים. היעלה על הדעת שרגולטור אחר יכתיב מיגבלות לגבי תמהיל השקעות כשמדובר בכספם הפרטי של משקי בית? 

 כפי שהבנו, מדובר בהוראה שגרמה בעליל לציבור רחב של לווים לשלם תשלומי ריבית גבוהים בגלל האיסור לנצל את הלוואות ה"פריים" למימון מלוא ההלוואה. בינתיים, עבר עשור. המדיניות המוניטרית השתנתה והריבית המוניטרית נמצא במגמת עלייה. ההוראה, שהייתה כנראה מיותרת גם בזמנה (או, לחילופין, הייתה צריכה להיות מוגבלת בזמן - "הוראת שעה") - צריכה להתבטל. ואם בנק ישראל יהסס לבטלה - זה יכול להיות אתגר לארגונים השונים השוחרים את חופש האזרח לעתור נגד בנק ישראל כדי לכפות עליו את ביטול ההוראות.