‏הצגת רשומות עם תוויות שוק משני למשכנתאות. הצג את כל הרשומות

יום שני, 29 בנובמבר 2021

בנק ישראל מכריז על רפורמה צרכנית בשוק המשכנתאות: סיכום קצר ושתי הערות


בנק ישראל הודיע באחרונה על קידום שורה של צעדים צרכניים בתחום המשכנתאות שנועדו להקל על הלווים בתהליך נטילת המשכנתא. השינוי, לדברי הבנק, יהיה בשלושה תחומים: שקיפות ויכולת השוואה בין הצעות של בנקים, פשטות הצגה של נתוני ההלוואה כדי לסייע ללווים להבין את משמעותה, ויעילות בביצוע תהליך נטילת ההלוואה. במסגרת הצעדים יחויבו הבנקים לספק ללקוח אישור עקרוני בפורמט אחיד, שבו יוצגו, בנוסף לסל המשכנתא המוצע על ידם, שלושה סלים אחידים שהרכבם נקבע על-ידי בנק ישראל. בעקבות הרפורמה הזו, הלקוח יוכל להבין טוב יותר את תנאי המשכנתא המוצעים לו ואת השלכותיהם על התשלומים העתידיים, להשוות באופן מושכל וביתר קלות בין ההצעות השונות הניתנות לו מכמה בנקים ולהגיש בקשה לקבלת הצעת משכנתא בצורה מהירה ונוחה יותר. כל אלו יגבירו את כוחם של הלקוחות ובכך ישפרו את הסביבה התחרותית בשוק. 

הביקורת על מהלך זה של בנק ישראל היא נשוא שתי הרשימות הקודמות בבלוג זה (ראו כאן ו-כאן). מפאת אורך הרשימות, החלטתי להעלות תקציר שלהן, המובא בזה. התקציר ינוסח בנקודות. להבנה נוספת של הטענות כדאי לפנות לשתי הרשימות המלאות.

  1. שוק המשכנתאות הישראלי הוא בעל מאפיינים ייחודיים שיוצרים סיבוכיות מיותרת למוצר הפיננסי הקרוי 'הלוואת משכנתא'. למאפיינים אלו רקע היסטורי אבל לא הצדקה עניינית, והם פוגעים בכוחם התחרותי של הלקוחות. המאפיינים הם:  א) ההצמדה האפשרית למדד המחירים לצרכן; ב) גמישות הבחירה באורך תקופת ההלוואה; ג) הנוהג לשלב בהלוואה אחת מספר חלקי הלוואות השונים זה מזה בתנאיהם; ד) קיום עמלה ("עמלת הפרשי היוון") החלה על הלווה במקרה של סילוק מוקדם של יתרת ההלוואה או של חלק ממנה.

  2. התוצאה של המאפיינים הללו היא שההחלטה שצריך לווה ישראלי לקבל בעת נטילת המשכנתא היא מורכבת מידי עבורו. מאחר שהוא רשאי לכלול בהלוואה תזרימים שונים (גם וגם) - עליו לקבוע את התמהיל המבוקש של ההלוואה, ובכל חלק לבחור במגזר הצמדה, בתקופת הלוואה ובסוג ריבית. הוא חש מאוים על-ידי קיומה של עמלת פירעון מוקדם שתקשה עליו בעתיד לפרוע הלוואה או למחזר אותה. התוצאה היא שמשקי הבית נמצאים בדרך כלל במצוקה נוכח הצורך להחליט.

  3. מטרת היוזמה החדשה של בנק ישראל היא לשנות את המציאות שבה סיבוכיות-יתר של תהליך נטילת הלוואת המשכנתא גורמת לכך שמשקי הבית מוחלשים תחרותית מול הבנקים. עם זאת, היוזמה איננה מתמקדת בשינוי של המוצרים הפיננסיים עצמם אלא בהגברת הגילוי הנאות של הבנקים ללקוח: הנהגת אישור עקרוני אחיד הכולל הערכות מבוססות-תחזית על גובה הריבית והתשלום בעתיד.

  4. האם יש במהלך הנוכחי של בנק ישראל כדי לטפל אפקטיבית בבעיות שהוצגו לעיל ושגורמות לחולשה תחרותית מוגזמת של הלקוח מול הבנקים? אני סבור שלא. אישור עקרוני הכולל שלושה תמהילי משכנתא (גם אם הם אחידים) לא יהיה קל להשוואה מנקודת מבטו של הלקוח אלא במקרים קיצוניים. גם הדרישות הנוספות מהבנקים, להציג ללקוחותיהם את הריבית הכוללת החזויה ואת סך התשלומים החזוי (לרבות התשלום הגבוה ביותר) - לא תסייענה ללקוחות לפזר את הערפל, מה גם שלא מדובר כאן בנתונים שיש בהם כדי לסייע ללקוח בבחירה בין בנקים אלא בין תמהילים. 

  5. אני מציע חשיבה שונה, שתתמקד במוצר הפיננסי: לשקול להנהיג רפורמה בהלוואות לדיור שתטפל במוצר הפיננסי עצמו. המטרה צריכה להיות לפשט אותו עבור הלווים ובכך להקל עליהם בשלב קבלת ההחלטות לגבי ההלוואה. הרפורמה תכלול את הצעדים הבאים: 

    1. ביטול השיטה הבנקאית של הלוואות המורכבות מחלקי הלוואות השונים זה מזה

    2. קביעת תקופת הלוואה אחידה וקשיחה בהלוואות לדיור

    3. צמצום השימוש בהלוואות לדיור בריבית משתנה המבוססת על ריבית הפריים

    4. סטנדרטיזציה והגברת השקיפות של השימוש ב"עוגן ריבית" בהלוואות בריבית משתנה

    5. ביטול רכיב עמלת ההיוון הכלול בעמלת פירעון מוקדם

    6. גילוי מלא ללקוח אודות פרמיית הסיכון הגלומה בהלוואה

  6. המטרה של צעדים אלו היא בעיקר ליצור פישוט והאחדה של המוצרים הפיננסיים, כדי להקל על הלווה להבין את תנאי ההלוואה שנטל ולשפר את יכולתו לקבל החלטות. יהיה בכך כדי לשפר את מצבו התחרותי של הלווה. לבסוף, יש בצעדים אלו גם כדי להניח בסיס מוצק יותר לניהול סיכונים פיננסיים ולפיתוח שוק משני למשכנתאות.

אי אפשר לסיים דיון כלשהו ברפורמה של שוק המשכנתאות בישראל מבלי לציין שתי בעיות יסוד שלו שמחייבות יוזמה ממשלתית (להבדיל מיוזמה של בנק ישראל):

  1. שוק המשכנתאות הישראלי נשלט כמעט לחלוטין על-ידי הבנקים המסחריים. זוהי תוצאה של שורת מיזוגים שאירעו בשני העשורים האחרונים והביאה לכך שרוב השוק נמצא כיום בשליטת שלושה בנקים. כך, בעוד שרפורמות חשובות שהונהגו בעשורים האחרונים בשוק ההון גרמו בכוונת-מכוון לירידת חלקם של הבנקים המסחריים בתחומים שונים של התיווך הפיננסי - תחום המשכנתאות הפך לנחלתם הבלעדית של הבנקים. נוצרה מציאות ייחודית ובעייתית שלמעשה המפקח על הבנקים הוא הרגולטור בפועל של שוק המשכנתאות מבלי שיש לו מחויבות כלשהי לנושא הדיור בישראל (אולי להיפך: המנדט שלו לשמור על יציבות הבנקים יכול לגרום לו לניגוד עניינים בתקופות של גאות מחזורית בענף הנדל"ן). זוהי טעות אסטרטגית של ישראל: לא רק שחשוב שתתקיים תחרות אמיתית בשוק המשכנתאות ולכן יש לחתור לכניסת מתחרים נוספים לשוק המשכנתאות (גופי אשראי חוץ-בנקאי), אלא גם אסור שיכולתו של חוב המשכנתאות של הציבור לצמוח כדי לענות על צרכי המשק תהיה כפופה לשיקולים רגולטוריים של יציבות המערכת הבנקאית. אסור שמערכת לאומית של אשראי לדיור תהיה בת-ערובה בידי המערכת הבנקאית. מהלך שיכול לאפשר גם להגביר את התחרות (על-ידי כניסת מתחרים נוספים) וגם לפרוץ חסמים פיננסיים הוא הקמתו של שוק משני למשכנתאות שייצור חיבור ישיר בין שוק ההון לשוק המשכנתאות.

  2. מעבר להבטחת קיומו של שוק פרטי, תחרותי של אשראי לדיור - על המדינה לקיים מנגנון נוסף של אשראי לדיור שמטרתו לסייע לחסרי-דיור השייכים לקבוצות אוכלוסייה מוחלשות להגיע גם הם לפתרון של דיור בבעלות. הפרטה מלאה של האשראי לדיור, כפי שקרה בישראל בעשורים האחרונים, היא מהלך שנבע רק מכשל של הניהול המקרו-כלכלי של המשק - לא בגלל יתרונותיה של מערכת פרטית של אשראי לדיור: ממשלת ישראל נסוגה מתחום הדיור, והוואקום שנוצר התמלא (רק בחלקו) על-ידי המערכת הפרטית. זוהי התפתחות שאין לה הצדקה חברתית: היא מפקירה חלקים מהחברה הישראלית והיא יוצרת כיסי-מצוקה שעלולים לאיים על לכידותה של החברה הישראלית ולהחליש אותה. ישראל חייבת שתהיה לה מדיניות דיור שאחד ממרכיביה יהיה תוכנית סיוע ממשלתית אפקטיבית לקבוצות אוכלוסייה מוחלשות.

יום ראשון, 10 בינואר 2021

מדוע בנק ישראל מכתיב לבנקים קריטריונים למתן הלוואות לדיור?


איך הפך בנק ישראל לבעל הבית של שוק המשכנתאות?

שוק המשכנתאות בישראל נשלט כיום כמעט בלעדית על-ידי שלושה בנקים מסחריים. זה איננו המצב הנהוג בשאר העולם. זה גם איננו המצב ששרר בישראל בעבר: השחקנים העיקריים בשוק המשכנתאות היו גופים חצי-בנקאיים (שנקראו בשם המטעה "הבנקים למשכנתאות"), שהרישיון הבנקאי שניתן להם הוגבל להעמדת אשראי לדיור מכספי המדינה ומפיקדונות של מתווכים פיננסיים ("המוסדיים"), כשבצידם פעלו מספר חברות ביטוח שעסקו רק במתן אשראי פרטי. תשעה בנקים כאלו פעלו בישראל בשנות ה-90', והם נעלמו בהדרגה מהזירה: הם נסגרו ("בנק כרמל"), הפכו לבנקים מסחריים ("בנק ירושלים") או נרכשו על-ידי תאגידים בנקאיים ומוזגו (בהדרגה) לתוכם. גם חברות הביטוח השונות חיסלו את פעילותן בשוק המשכנתאות (למעט "כלל ביטוח"). לכאורה, מדובר בהתפתחות אבולוציונית - השתלטות מוטציה מוצלחת, המתמודדת טוב יותר עם המציאות; אני מעריך שהסיפור שונה לגמרי, והוא קשור לכוחם המופלג של התאגידים הבנקאיים ולוואקום מנהיגותי בסקטור הציבורי (ראו בהמשך). בכל מקרה, התוצאה של התפתחות זו של שני העשורים האחרונים היא ריכוזיות קיצונית בשוק המשכנתאות. בעטיה, התחרות על לקוחות היא מינימלית, והביטוי הבולט הוא רמת שירות נמוכה וריבית (מירווח פיננסי) גבוהה מהמתחייב. הרוח הגבית מצד בנק ישראל למיזוגי בנקים מסחריים לאורך התקופה החמיר עוד יותר את הריכוזיות ואת הפגיעה בלווים. 

ישנה עוד תופעת-לוואי מוזרה: בנק ישראל, שאחראי - בין שאר תפקידיו - גם לרגולציה הבנקאית (בישראל, המפקח על הבנקים הוא אגף של הבנק המרכזי), החל להתייחס לשוק המשכנתאות כאילו זהו מרחב האחריות שלו. זה אולי נראה פרט סתמי, אבל הוא איננו כזה: בכל מדינה, שוק המשכנתאות הוא נדבך קריטי במערכת הפיננסית הפרטית, וכלי רב-עוצמה של המדיניות הממשלתית בתחום הדיור. המדינה יכולה ואף אמורה להכתיב את מאפייניו ודרך פעולתו בכפוף לראייה כלכלית וחברתית כוללת ולהגדרה ברורה של מדיניות דיור, והיא אכן עשתה זאת לכל אורך ההיסטוריה של המשק הישראלי. בשלב כלשהו, המדינה "התקפלה": בגלל ואקום בהנהגה הפוליטית של ישראל, שוק המשכנתאות 'יובש', הופקר והושאר ללא בעל-בית. משרד השיכון (בשמותיו המתחלפים) ויתר על אחריותו ההיסטורית לספק פתרונות-דיור בבעלות להמוני ישראל. הוא הצטמצם למשרד אינטרסים הדואג בעיקר לקבוצות אוכלוסיה שוליות. הסיוע הממשלתי הנוכחי לרכישת דיור ראשון בישראל הוא צל עלוב של מכשיר עוצמתי ליישום מדיניות-דיור שפעל כאן בעבר וסייע לאורך השנים למרבית חסרי-הדיור להגיע לדירה בבעלותם. שוק המשכנתאות עבר הפרטה, הפך לריכוזי, ובהיסח הדעת הופקר לשיגיונותיו של בנק ישראל שאין לו שום עניין או שליחות במרחב זה מעבר לדאגה ליציבותם של הבנקים. למשקי הבית - אין עוד פטרון. שוק הדיור הפך בהתאם למגרש משחקים לגיטימי של משקיעים מחפשי תשואה. המגמה התגברה ככל שצנחו שיעורי הריבית ומשקי בית מבוססים אצו להסיט את תיק ההשקעות שלהם מהאפיקים הפיננסיים לשוק הדיור. אין פלא, לכן, ששיעור משקי הבית שמתגוררים בדירה בבעלותם צונח בשנים האחרונות, כשמנגד שיעור משקי הבית המחזיקים בבעלותם יותר מדירת מגורים אחת עולה בהתמדה.

ומה עשה "בעל הבית החדש" בשוק המשכנתאות?

בהיותו בעל הבית, הרגיש בנק ישראל שזו זכותו ןאף חובתו להתערב בשוק המשכנתאות על רקע המשבר הפיננסי העולמי והחשש שמא גלי ההדף שלו יגיעו למשק הישראלי. מעבר להגנה על יציבות הבנקים, ניתן אולי להצדיק צעדים כאלו (קחו לדוגמה את הגבלת שיעור המימון ברכישה של דירה נוספת ל-50%) כנטילת אחריות (בנק ישראל כ"מבוגר אחראי") למחירי הדירות, נוכח החשש מהתפתחות "בועת נדל'ן" מסוכנת והתחושה שגשר הפיקוד הלאומי נטוש. אבל ברור שאילו גם גופים חוץ-בנקאיים היו פועלים בשוק המשכנתאות - לא היתה לבנק ישראל יכולת אפקטיבית לנווט את השוק - רק לשלוט בפעולות הבנקים. האנומליה של ריכוזיות חריפה ובלעדיות בנקאית יצרו חפיפה בין שוק המשכנתאות לבין מגרש האחריות של בנק ישראל: הוא, למעשה, בעל הבית של שוק המשכנתאות. מכאן האווירה שהבנק משדר, של "אני אנווט". העניינים יכלו לכאורה להתנהל לטובת כל הצדדים, כמו חברה ציבורית המתנהלת ללא גרעין שליטה או מיניסטריון המנוהל על-ידי הפקידות הבכירה שלו. אלא שכאן נוצרה תופעה בעייתית כשבנק ישראל החל בעשור האחרון להתערב במדיניות האשראי לדיור של הבנקים. ולא מדובר בצעדים שניתן לתרץ אותם בצורך אוביקטיבי להדק את הרגולציה הבנקאית - מדובר לטעמי בהתערבות פרטנית, שרירותית, מיותרת ואף מזיקה. 

ההתערבות הפרטנית של בנק ישראל במדיניות האשראי

מהו אופיה של התערבות זו? היא החלה לפני למעלה מעשור, כשהמפקח על הבנקים החל לשגר הנחיות לבנקים הדורשות מהם לנקוט זהירות בהערכת יכולת ההחזר של לווים במקרים של הלוואות בריבית משתנה (2009), כשדרש מהם ליצור הפרשה מיוחדת לחובות מסופקים בגין הלוואות לדיור ששיעור המימון בהן גבוה מ- 60% ולבחון מחדש את מאפייני הסיכון של תיק האשראי לדיור (2010), וכשהגביל כמותית את חלק ההלוואה שניתן בריבית משתנה (2011). זה לא נגמר בהתערבות זו: ב-2012 המפקח על הבנקים קבע תיקרה, לראשונה בהיסטוריה הבנקאית, לשיעור המימון בהלוואות לדיור; ב-2013 הוא הגביל (שוב: לראשונה בהיסטוריה הבנקאית) את היחס בין תשלומי המשכנתא השוטפים לבין הכנסות הלווים והגביל את תקופת ההלוואה ל-30 שנים (לפחות אחד מהבנקים נהג להעמיד הלוואות לתקופה ארוכה יותר); ב-2014 הוא קבע כללים לגבי חישוב ההכנסה המשמש לצורך המיגבלה על היחס בין תשלומי משכנתא לבין הכנסות הלווים. לסיכום: בשנים 2014-2009 יצר המפקח על הבנקים מצב חדש לפיו הוא מכתיב לבנקים כללים, סייגים ונהלים פרטניים לגבי תהליך אישור ההלוואות. הבנקים אינם חופשיים עוד כיום לקבוע לעצמם מדיניות אשראי וקריטריונים למתן אשראי, להעריך עצמאית את סיכוני האשראי ולתמחר אותם בהתאם - הכללים והסייגים מוכתבים להם על-ידי המפקח על הבנקים.

מהיכן נובעת התורה החדשה של בנק ישראל?

יובהר: אין לבנק ישראל שום כדור בדולח שיאפשר לו להעריך טוב יותר מהבנקים את סיכוני האשראי. כל הניסיון המצטבר, כל הידע האמפירי, כל ההיכרות הקרובה עם 'השטח' - הכל נמצא בידי הבנקים ואיננו נמצא בידי בנק ישראל. לכן עולה שאלה מיידית, מטרידה: באיזו זכות מתיימר המפקח על הבנקים ללמד את הבנקים כיצד להעריך ולנהל סיכוני אשראי? מאילו תובנות הוא גזר את ההוראות הפרטניות והסייגים שכפה על הבנקים? 

זה מרחיק מעבר לכך: מזה קרוב לשני עשורים הבנקים מפעילים מודלים ממוחשבים להערכת סיכוני אשראי, מודלים שהם פיתחו בעמל רב ושמסייעים להם לאמוד ולתמחר סיכון בשלב הגשת הבקשה. מודלים אלו הם פרטיים, והם מהווים נכס אסטרטגי של הבנקים. לבנק ישראל אין מודלים ממוחשבים כאלו, וגם אין סיבה מדוע יהיו לו. בכלל, אין בידיו נתונים פרטניים ואין למיטב ידיעתי מחקרים אקדמיים שהוא ביצע ופירסם בנושא סיכוני אשראי. אם-כך, מניין הוא "יודע" משהו על סיכון אשראי שאיננו ידוע לבנקים, עד כדי כך שהוא מחלק להם הוראות מקצועיות פרטניות?

מה קורה בשטח?

היכנסו לבנק לברר על תנאי המשכנתא שלכם ויתברר לכם שחלק מהמיגבלות הכמותיות המוצגות לכם אינן משקפות את דעתם המקצועית של אנשי האשראי של הבנק אלא הן מיגבלות חיצוניות שמכתיב בנק ישראל. זהו עולם הפוך: חופש הפעולה המקצועי של הבנקים ליטול סיכון אשראי ספציפי נחסם על-ידי הוראות קשיחות של המפקח על הבנקים, ללא הנמקה וללא שהותיר בידיהם גמישות ניהולית. זוהי קריאה לניוון הדרגתי של שיקול הדעת הבנקאי. זהו ביטול החופש של הבנקאי להעריך סיכון ולתמחר אותו כדי להגדיל את הכנסות הבנקים. זו הדרה של קבוצות אוכלוסייה מוחלשות משוק המשכנתאות בגלל הנחיות מגבילות מידי. זו דחיפה בעקיפין להנהגת הסדרים מוזרים של שיתוף פעולה בין לווים לבנקאים כדי לעקוף את סייגי הרגולציה השרירותיים (בעיני הבנקאים) על-ידי שימוש במיגוון של הלוואות נספחות למשכנתא (אבל מחוץ לה). זהו 'ישראבלוף' במיטבו.

מדוע זה קרה? 

אינני יודע כיצד מה שהחל כהתערבות 'יציבותית' שננקטה אד-הוק על-ידי בנק ישראל על רקע המשבר הפיננסי המאיים של 2008-9 הפך בהדרגה להשתלטות קבועה, בעייתית ומיותרת של המפקח על הבנקים על מדיניות האשראי של הבנקים בתחום המשכנתאות. התשובה קשורה אולי להעדר מנהיגות בצמרת הבנק המרכזי, שאיפשרה להתערבות זמנית להישאר על כנה מעבר לצורך בה. לפי ההוראות האחרונות שפירסם בנק ישראל בנושא ריבית הפריים (ביטול המיגבלה), ולפי התגובה התקשורתית הנכנעת שמקבלת כמובן מאליו את המצב של שליטת בנק ישראל בשוק המשכנתאות - נראה שבנק ישראל 'התרגל' להיותו רגולטור של שוק המשכנתאות ושהבעיה לא תחלוף מעצמה. היא כנראה לא תחלוף ללא מאבק ציבורי נגד בנק ישראל.

מה צריך היה בנק ישראל לעשות אחרת? 

כרגולטור של המערכת הבנקאית, בנק ישראל היה צריך לוותר על היומרה לשליטה פרטנית במדיניות האשראי של הבנקים ולחזור למצב שבו הוא מפקח 'מרחוק': מבטיח שאיכות ניהול סיכוני האשראי של הבנקים היא משביעת רצון, שמערכת קבלת החלטות האשראי והתימחור מתבססת על תהליכי הערכה מושכלים, שהבנקים מעריכים באופן שוטף את מדיניות האשראי שלהם לאור הסביבה הכלכלית, שמתקיימת בקרה אפקטיבית של התהליכים ושקיימת שקיפות בניהול סיכוני האשראי. 

אם הוא באמת 'המבוגר האחראי', בנק ישראל היה צריך לדאוג להגברת התחרות בשוק המשכנתאות. הוא היה צריך לפעול נמרצות להצטרפותם של בנקים נוספים לשוק המשכנתאות, להושיט יד לרגולטור של שוק ההון כדי לאפשר כניסה של נותני משכנתאות חוץ-בנקאיים (לרבות סוכני משכנתאות) לשוק, ולהביא להולדתו המיוחלת של שוק משני למשכנתאות שיאפשר לצמצם חלק מסיכוני האשראי של הבנקים ולהעבירם למשקיעים בשוק ההון ולחזק בכך את ההון העצמי של הבנקים.

וחוץ מכל זה, לכשתיגמר הסאגה של 'אין ממשלה' בישראל - יגיע הזמן לבנות מחדש מדיניות דיור לאומית. אבל זו כבר משימה לממשלה ולכנסת.

יום חמישי, 17 במאי 2018

עשור למשבר ה-'סאב-פריים' - לקחים ומסקנות

ברשימה הקודמת (ראו כאן) הכרנו את הרעיון של הלוואות משכנתא המיועדות ללווים שיש להם היסטוריית אשראי פגומה, הלוואות שזכו לשם 'סאב-פריים', ששיעור הריבית בהן גבוה יחסית להלוואות אחרות. לכאורה, ניתן היה לראות בהלוואות אלו פתרון שמאפשר גם למשקי בית שיש להם 'כתם' (בנקאי) בעברם להצטרף למעגל בעלי הבתים, וזמן קצר ה-'סאב-פריים' אף הוצג כהישג חברתי-כלכלי. אבל משהו בלתי-צפוי קרה בשנות ה-2000 ושוק ה-'סאב-פריים' התמוטט ברעש, כשהוא גורר אחריו את כל השוק המשני למשכנתאות ובהמשך גם את המערכת הפיננסית כולה. אז מה באמת קרה?
הניסיון לייחס תכונות של רוע למוצר הפיננסי עצמו - הלוואת 'סאב-פריים' - הוא מופרך: מדובר במוצר פיננסי, לא ביישות שניתן לייחס לה רוע. הסיפור הדרמטי של משבר הלוואות ה-'סאב-פריים' קשור לא להלוואה עצמה, אלא למשהו אחר. אז שלא כפי שחלקנו נוהגים כדי להרגיע ילדים שקיבלו מכה כואבת - אין טעם להרביץ בחזרה לשולחן: הוא רק שולחן. ולכן אם הלוואות 'סאב-פריים' (או 'נון-פריים') מופיעות מחדש בשוק המשכנתאות - אין זו סיבה לחשוב שהרוע חוזר. אבל בהחלט כדאי לנסות להבין מה קרה להלוואות ה-'סאב-פריים': כיצד מכשיר פיננסי שנבנה כדי להרחיב את שוק האשראי לדיור הפך להיות לא סתם החוליה החלשה בשרשרת אלא הנפץ שהפעיל משבר פיננסי עולמי, וזאת למרות שגודלו הכולל של שוק ה-'סאב-פריים' היה זעיר יחסית לשוק המשכנתאות הכולל.
מניחים את היסודות לכישלון
שלוש תופעות בלתי-תלויות חברו יחד לחולל את משבר ה-'סאב-פריים':
  1. בועת נדל"ן ארוכת-טווח בשוק הדיור האמריקני, שהגיעה למיפנה ואף היפוך מגמה במחצית 2006; 
  2. שימוש זדוני שנעשה בהלוואות 'סאב-פריים', בתחילה לצורך שיווק 'טורפני' (Predatory Lending) לקבוצות אוכלוסייה מוחלשות שלא היה להן מלכתחילה סיכוי לעמוד בנטל התשלומים הנגזר מרכישת הבתים, ובהמשך למתן להלוואות מסוכנות שאינן קשורות כלל לדיור; 
  3. הונאה שיטתית של ציבור החוסכים בשוק ההון, שאיפשרה למכור להם תיקי משכנתאות בסיכון גבוה כשהם מתוייגים כאשראי בסיכון נמוך.
כל אחד מהגורמים לעיל היה יכול להביא בכוחות עצמו להתפתחות משבר, אבל היה זה אז משבר מוגבל וכנראה גם ניתן להכלה, שלא היה מרסק את המערכת הפיננסית כולה. רק השילוב בין הגורמים הללו, שזכה לכינוי 'סערה מושלמת' - כשמו של סרט קולנוע שמתאר סערה ימית שנוצרה בשל צירוף נדיר של גורמים מטאורולוגיים והתחוללה ב-1991 - הביא להתפתחותו של כשל כללי.
תופעה ראשונה: הבועה
צמיחה כלכלית מתמשכת מלווה בדרך-כלל בעליית מחיריהם של נכסים, פיננסיים (מניות) וריאליים (בתים). מחירי נכסים אינם משקפים בהכרח ערך כלכלי בר-קיימא, אלא גם את ציפיותיו של הציבור לגבי העתיד (ולכן את נכונותו להשקיע בהם), ולכן הם נעים ביחד עם מחזור העסקים. אבל כיצד נוצרות ציפיות? מאחר שציפיות הציבור לגבי מה שיקרה מחר נגזרות במידה רבה ממה שקרה אתמול - התוצאה האפשרית של עליית מחירים היא אינרציה של מחירי נכסים, ולכן תופעה של גלים שעלולים להתפתח ל'בועה'. הדימוי של בועה בא לומר שלא רק שצפוי שינוי מגמה לכשיחלוף הגל (וזה מובן מאליו), אלא שייתכן ששינוי המגמה יהיה דרמטי (כלומר: תוך קריסה של מחירי נכסים). בגלל דינמיקה של מחירי נכסים, מחזורי עסקים עלולים להיות מלווים במשברים של התנפחות 'בועות' והתפוצצותן.
מחירי הבתים בארה"ב עלו כבר במשך תקופה ארוכה, ואז החלו להאיץ בתחילת 2001 בשל ירידה חדה של הריבית. על רקע משבר שהתפתח בשוק המניות האמריקני אחרי 1999 (נפילת חברות ה-'דוט.קום') ומתוך חשש שמשבר זה עלול לגרום להשפעות שליליות על שאר המשק האמריקני, החליט הבנק הפדרלי בסוף שנת 2000 להפחית את שיעורי הריבית. זוהי החלטה שהגיעה בדיעבד לממדים היסטוריים: במהלך 2001 הפחית הבנק המרכזי את שיעור הריבית 11 פעמים, מ-6.5% ל-1.75%.
הפחתת הריבית האיצה את קצב עליית המחירים של בתים: היא הוזילה את המשכנתאות מצד אחד, כשמצד שני היא מקטינה את התשואה הצפויה על נכסים פיננסיים ויוצרת פיתוי למשקי הבית להסיט השקעות מהתחום הפיננסי לתחום הדיור. עליית המחירים נעצרה באמצע 2006, ומחירי הבתים החלו לרדת. ירידת המחירים הזו נמשכה למעלה מחמש שנים, עד לסוף 2011, והצטברה לכ-30%. בהתחשב בשיעורי המינוף הגבוהים הנהוגים בארה"ב, המשמעות היא מחיקה המונית של ההון העצמי של משקי בית שרכשו בתים בשנות הגיאות.
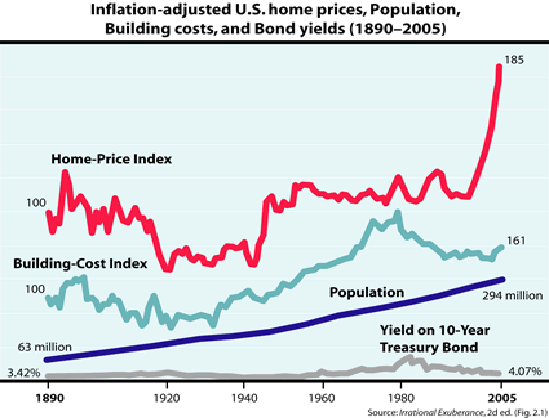
המחשה של הבועה ניתן לראות בגרף הבא, הלקוח מהספר Irrational Exuberance של הכלכלן זוכה פרס נובל Robert Shiller. אנו רואים בגרף שהמחיר הריאלי הממוצע של בתים בארה"ב (כלומר: מעבר למדד המחירים לצרכן) החל להמריא לקראת שנת 2000, שלעוצמתה של תופעה זו אין תקדים בארה"ב (לפחות במאה השנים שקדמו לה), ושרמת המחירים המריאה לשיא בלתי ניתן לתפיסה. מעבר לכל אלו, אנו רואים בגרף שלא פעלו גורמים ריאליים ברקע עליית המחירים של בתים, לא גורמי עלות ולא גורמים דמוגרפיים: עלות הבנייה לא התייקרה בשנים אלו, ולא חל שינוי דמוגרפי קיצוני (גידול אוכלוסייה) שיסביר גידול אוביקטיבי של הביקוש.


ולאוהבי גרפים: הנה גרף נוסף של מדד מחירי הבתים בארה"ב בשנים 1990-2012, המציג את המהלך המלא של הבועה והתפוצצותה. (מקור: נתוני ה-'פד')

תופעה שנייה: ה-'סאב-פריים' כאשראי טורפני
המושג 'אשראי טורפני' (Predatory Lending), המתאר מערכת יחסים שבה מלווים מפילים בפח לווים תמימים, אינו קשור דווקא להלוואות ה-'סאב-פריים' - הוא היה שם קודם. בנקים נוטים להימנע מהעמדת אשראי לקבוצות אוכלוסייה חלשות או כאלו שיש להן היסטוריית אשראי פגומה, ולכן נוצר מרחב (כלכלי ודמוגרפי) שהוא מחוץ לעולם האשראי הבנקאי. הוואקום הזה מושך מלווים מסוג אחר, כאלו שמחפשים סיכונים מוגדלים כדי להשיג תשואות מוגדלות. להבדיל מיוזמות חברתיות, כמו תכניות סיוע ממשלתיות שהיו נהוגות בארה"ב וגם בישראל (וניתן להתייחס גם ל-'סאב-פריים' כאל יוזמה שמכוונת לשיפור מצבה של קבוצת אוכלוסייה מוחלשת), קיים ניצול לרעה של חולשותיהם של חלק מאוכלוסיית הלווים לצורך גביית ריבית-נשך, כפי שנהוג לדוגמה 'בשוק האפור'. פעילות זו מלווה בדרך-כלל בהטעייה מכוונת של לקוחות לגבי טיב העיסקה שאליה הם נכנסים (שיעורי ריבית, תשלומים נלווים). ניצול כזה של חולשות קיים סביבנו בצורות שונות, כמו חלק מהשיווק הטלפוני של מוצרי ביטוח שנהוג כיום לבני הגיל השלישי.
ואכן, הלוואות ה-'סאב-פריים' הפכו לכלי בידי גורמים זדוניים. השימוש לרעה בהלוואות ה-'סאב-פריים' היה פנייה לקבוצות אוכלוסייה מוחלשות בארה"ב שבגלל היסטוריית אשראי פגומה נמנעה מהן גישה לשוק האשראי לדיור - בעיקר אוכלוסייה היספנית ושחורה - ופיתוייה (שלא בטובתה) להצטרף לשוק רכישת הדיור כדי ליהנות מרווחי ההון הקלים הצפויים על רקע בועת הנדל"ן. כך צמח לו שוק אשראי שאין לו נגיעה למעמד הביניים הלבן, והוא מצוי 'מתחת לרדאר' לגבי הציבור הרחב. גם צינורות השיווק שלו היו מוצנעים: שיווק ע"י מודעות בשכונות מגורים מסויימות, וביצוע ע"י חברות אשראי שאינן שייכות (לפחות לא בגלוי) לגופים הבנקאיים הגדולים. טובת הלקוחות לא עמדה מול עיני משווקי המשכנתאות: בדיעבד ידוע לנו שגם הם העריכו שהלווים לא יצליחו לעמוד בנטל התשלומים, מה גם שבהלוואת ה-'סאב-פריים' הטיפוסית הייתה מובנית הנחה משמעותית בתשלומים למשך השנתיים הראשונות ('גרייס'), עובדה שלא הייתה ברורה כנראה ללווים. ובכל זאת הם שיכנעו לקוחות להיכנס לעיסקאות רכישת דיור.
מדוע סוכן משכנתאות מעמיד הלוואה אם הוא מעריך שמדובר בלווה בעל פרופיל סיכון בעייתי? כאן נכנסה בעייה הגלומה בשיטה הקיימת בשוק המשכנתאות האמריקני, בו יכולה להתקיים הפרדה בין סוכני המשכנתאות (המשווקים) לבין בעלי המשכנתאות (לרוב: המשקיעים בשוק ההון). שיטה זו הופכת לבעייה כשסוכני המשכנתאות מתוגמלים ביד רחבה בגין עצם הביצוע וללא קשר לסיכון הלווה ולהחזר החוב. ואחד הלקחים החשובים מהמשבר האחרון נוגע לתגמול המוגזם של משווקי המשכנתאות שגרם להם לעצום עיניים ולהשתתף מרצונם במשחק ההונאה הגדול.
קיומו של שוק משני למשכנתאות, כשלעצמו, אינו מסביר תופעה מתמשכת של הונאת המשקיעים. לכאורה, אפשר לרמות את המשקיעים רק פעם אחת: מרגע שמסתבר להם שסוכני המשכנתאות משקיעים את כספם בהלוואות מסוכנות - הם יכולים לנקוט בצעדים כדי למנוע את הישנותו של המצב. זה לא קרה במשבר האחרון, אבל לפני שנשפוך את התינוק (שוק משני למשכנתאות) עם המים (הבעיות שגרמו לכשל) - כדאי היה לנסות להבין מה קרה.
תופעה שלישית: בגידתו של שוק ההון
הלוואות 'סאב-פריים' היו נחשבות עוד לפני המשבר לבעלות סיכון אשראי מוגדל (מכאן גם שמן), ולכן הייתה שאלה כיצד ניתן למכור אותן למשקיעים, בעיקר כאשר מדובר במשקיעים שמרניים שמעוניינים לאתר אפיקי השקעה עם סיכון נמוך. ישנו תהליך מקובל בשוק ההון שמשמש לגידור סיכונים במקרה של מכירת חובות למשקיעים: איגוח (Securitization). תהליך זה כולל איגום (pooling) של מספר גדול של חובות ביחד, והנפקת נייר-ערך כנגד מאגר החובות. תהליך כזה נעשה כבר מספר עשורים במדינות שונות בעולם, והוא מאפשר למשקיעים שמרנים (לרוב: חיסכון פנסיוני) לממן את שוק המשכנתאות.
אבל כיצד מגדרים את סיכון האשראי שקיים בחובות? קיימות טכניקות בדוקות לגידור סיכונים, כמו הישענות על ביטוח אשראי חיצוני (כלומר: קניית פוליסה מחברה ייעודית לביטוח אשראי) או פיצול נייר הערך המונפק כנגד ההלוואות למספר סדרות שחלקן נושא בעיקר הסיכון ומגונן בדרך זו על האחרות (מנגנון הקרוי Senior/Subordinate). בשיטות אלו פעל השוק המשני למשכנתאות בארה"ב לאורך שנים כמעט ללא תקלה, והן הועתקו (גם בישראל) לתחומי אשראי נוספים (מימון השקעות בתשתית, ליסינג). תחושת הביטחון של המשקיעים השמרניים נשענת על כך שעיסקת איגוח כוללת תמיד גם דירוג אשראי גבוה ('איכות השקעה') שניתן לנייר הערך ע"י חברה לדירוג סיכוני אשראי לאור הסדרי הגידור שנקבעו. כלומר: לא רק גידור סיכונים, אלא גם הדבקת תווית 'כשר' מטעם חברת דירוג.
באופן טבעי, הפתרון שהוצע ע"י בנקי ההשקעות ל'עיכול' הלוואות ה-'סאב-פריים' ע"י משקיעים בשוק ההון לקוח מהמודל הזה של משכנתאות 'רגילות': איגוח של הלוואות 'סאב-פריים', כך שחלק הארי של נייר הערך המונפק יהיה בדירוג אשראי גבוה. הבעייה ביישום מודל זה לגבי הלוואות ה-'סאב-פריים' הוא שמדובר בהלוואות שסיכון האשראי בהן גבוה יחסית להלוואות רגילות, ולכן צפוי שגידור הסיכונים יהיה יקר, אם במונחי גובה הפרמיה לחברות לביטוח סיכונים ואם במונחי גודלן של הסדרות ה'נחותות' (Subordinate) שיש להנפיק כדי לגונן על הסדרות המבוכרות (Senior). יקר, אבל אפשרי. הבעייה הייתה לחפש פתרון זול יותר למנפיק.
המוצר הפיננסי שאיפשר לבנות את עיסקת האיגוח נקרא CDO - Collateralized Debt Obligation, חיקוי מטעה של מוצר מתחום המשכנתאות הרגילות שאיפשר עירוב לא מקובל של חובות בעלי סיכון גבוה עם חובות בעלי סיכון נמוך. להצלחתו של המהלך למכור CDO למשקיעים שמרנים תרמו שני מחדלים: האחד - העובדה שחברות הדירוג העריכו הערכת-חסר את סיכון האשראי הגלום במבנה הספציפי ולכן העניקו לניירות-ערך מסוכנים (כך התברר בדיעבד) דירוג אשראי גבוה מידי; השני - טכניקה שאומצה, של שרשור ניירות ערך נחותים (Subordinate) מהנפקה אחת להנפקה אחרת (מותר הרי לכאורה לערבב סיכונים) שיצרה מצג-שווא של גידור סיכונים בעוד שרוב הסיכונים נשארו בתוך המערכת, כשהם סמויים מעין המשקיעים והרגולטורים. ההבנה בדיעבד הייתה שהמבנים שנוצרו כאן היו מורכבים מכדי שניתן יהיה להעריך נכונה את הסיכון הגלום בהם. מורכבים מידי, כך התברר, אפילו עבור חברות הדירוג ועבור הרגולטורים, שלא לדבר על המשקיעים.
חטא על פשע: הכללת אשראי מסוכן במותג 'סאב-פריים'
על רקע הריבית הנמוכה, מחד, והאשלייה שתהליך האיגוח לתוך ה- CDO אכן הצליח לגדר את סיכון האשראי של הלוואות ה-'סאב-פריים' ולהבטיח למשקיעים תשואה גבוהה וחסרת-סיכון - נוצר לחץ מובן מצד המשקיעים לנתב כספים לשוק החדש הזה. לחץ זה הניע את שוק הלוואות ה-'סאב-פריים' לשיאים חדשים: לא עוד מלווים מחפשים מקורות מימון, אלא משקיעים שמרניים מחפשים אפיקי השקעה. ואכן, סוכני משכנתאות חיפשו במרץ לקוחות חדשים להלוואות אלו, ושוק ה'סאב-פריים' הלך ותפח.
אבל כאשר כסף רודף אחר אפיקי השקעה - זהו מתכון לצרות. ואכן, שוק ה-'סאב-פריים' חדר לתחומי אשראי חדשים, לא ממופים ושאינם תואמים את הכוונה המקורית של הלוואות ה-'סאב-פריים': הלוואות שלא לדיור, הלוואות מיחזור שמטרתן היחידה היא משיכת הון עצמי מבתים (שמחיריהם נסקו), הלוואות 'חדשניות' שאינן מחייבות את הלווה להציג אישורים מלאים לגבי הכנסותיו ופרטי העיסקה (No-Doc), ואפילו הלוואות ללא ביטחונות. כך, מוצר פיננסי שנועד מלכתחילה לענות על צרכיהם של רוכשי בתים בעלי היסטוריית אשראי פגומה - הפך שלא בטובתו למוצר פיננסי המנקז אליו הלוואות בסיכון גבוה שאינן עומדות בדרישות בנקאיות מקובלות של גילוי, דוקומנטציה והמצאת ביטחונות. נפרץ למעשה פתח בגדר המקיפה את המושג 'משכנתאות', ומה שקרוי 'סאב-פריים' הפך לשם קוד לאשראי מסוכן לסוגיו.
התמוטטות
כל רכיבי הסיכון המערכתי נמצאים כעת במקומם: בועת הנדל"ן תופחת ומחירי הבתים עולים בקצב מתגבר והולך, שמגיע בממוצע רב-שנתי (2002 עד 2005) ל- 13% ובשיאו (2004) ל-17%, עד שהם נעצרים באמצע 2006; כבר ב-2005 נראים סימנים מדאיגים בשוק המשכנתאות כששיעורי הפיגורים בהלוואות ה-'סאב-פריים' ממריאות לשיאים שלא נודעו עדיין (שיעורי הפיגור בהלוואות ה-'סאב-פריים' הגיעו ל-10% - פי חמש משיעורי הפיגורים המקובלים בהלוואות 'פריים') ומחירי נגזרי המשכנתאות (ניירות-ערך מגובי משכנתאות) צונחים כתוצאה מכך; הגופים האחראים על הטיפול בגביית החוב מוצפים במקרים של מימושי נכסים של לווים שלא עמדו בתשלומי המשכנתאות ורבים מהם קורסים ב-2007. משם התפתח המשבר לכלל המערכת הפיננסית האמריקנית והעולמית.
הגרף המעניין המובא כאן לקוח מדוח שפירסמה ועדת החקירה שמינה הקונגרס האמריקני לבדיקת נסיבות המשבר הפיננסי, והוא מתאר את התפתחות מתן האשראי מסוג 'סאב-פריים' בשנים 1996-2008. אנו רואים שבשנים 1996 עד 2000 היקף מתן האשראי היה יציב ולא עלה על 100 מיליארד דולר לשנה - פחות מעשירית מכלל המשכנתאות. בשלוש השנים הבאות - 2001 עד 2003 - חלה האצה בקצב מתן האשראי והוא הגיע ב-2003 ל-300 מיליארד דולר. אבל האצה זו הייתה פרופורציונית לגידול העצום של שוק המשכנתאות כולו, על רקע ירידת הריבית ב-2001, ולכן הלוואות ה-'סאב-פריים' עדיין מהוות פחות מעשירית מסך מתן האשראי. התמונה משתנה מ-2004: לא רק שהיקף מתן האשראי מגיע ל-600 מיליארדי דולר, אלא שהלוואות ה-'סאב-פריים' מהוות כבר כמעט רבע מסך מתן האשראי(!). זהו שיקוף של אותו הפתח שנפרץ בגדר, של ניקוז סוגים מסוכנים של אשראי לשוק ה-'סאב-פריים'.
לסיום: כמה לקחים
  1. הלוואות ה-'סאב-פריים' כשלעצמן לא היו יכולות ליצור משבר ללא 'עזרתו' של השוק המשני למשכנתאות. כאשר המלווה משלם מחיר על טעויות - הוא נזהר יותר בנטילת סיכונים. קרוב לוודאי שבנקים לא היו מעמידים אשראי ללא תיעוד וללא ביטחונות: יש להם רפלקסים בריאים. העובדה שמי שמעניק אשראי יכול להעביר אותו הלאה במין 'שרשרת' מבלי להיות אחראי לטיבו - יוצרת אפשרות ששיקולי המלווה אינם לוקחים יותר בחשבון את טובתם של המשקיעים. לכן המחשבה שיש 'רעל' במוצר הפיננסי עצמו היא שגוייה: כמו בריאקציות כימיות, תוצאה מסויימת דורשת שיתקיימו כמה תנאים בו-זמנית;
  2. קיומו של שוק משני למשכנתאות גם הוא אינו תנאי מספיק למשבר. במהלך למעלה משלושה עשורים שבהם פועל השוק המשני למשכנתאות בתחום ההלוואות הפרטיות (הלוואות שאין בהן ביטוח אשראי ממשלתי) התמסדו בו כלים אפקטיביים להערכת סיכון, לגידור סיכונים ולדירוג סיכונים של ניירות-ערך מגובי-משכנתאות. ואמנם, הנזק בכל הנוגע להלוואות משכנתא שמרניות ולניירות הערך שהונפקו כנגדם היה מוגבל ולא היה מביא למשבר. לכן המחשבה שהשוק המשני הוא 'רע' או מסוכן - היא שגוייה. השוק המשני למשכנתאות הוא מערכת משוכללת שמאפשר לשוק המשכנתאות לפרוח על מצע פורה - המקבילה הפיננסית של 'פס רחב' - בניגוד לשיטה הישראלית של מימון בנקאי שיוצרת סיכוני-יתר למערכת הבנקאית ופתח לניצול מונופוליסטי של הלווים והחוסכים ע"י מעט בנקים גדולים;
  3. ההתבססות של מערכות האשראי על תמחור סיכונים דיפרנציאלי היא נכונה. מחירו של אשראי צריך לשקף את סיכון האשראי הגלום באשראי. סביר לכן לתמחר בצורה שונה אשראי ללווים שיש להם עבר בנקאי ללא רבב ואשראי ללווים שיש להם פגם בעברם הבנקאי. יש בכך אלמנט חינוכי-התנהגותי ללווים, ויש בכך בשורה של הזדמנות נוספת למי שזקוק לה, במחיר;
  4. דיפרנציאציה של שיעורי ריבית ללווים היא אמנם נכונה, ומשקפת עלות ממשית (סיכון אשראי), אבל אינה יכולה לבוא במקום מדיניות חברתית: דרושה גם מערכת ממשלתית שתיתן לחסרי-דיור וחסרי הון עצמי הזדמנות להגיע לדיור בבעלות מבלי להשית עליהם ריביות-נשך. מדיניות סיוע כזו אינה מתנגשת עם מדיניות בנקאית פרטית של תמחור אשראי דיפרנציאלי, אלא חיה לצידה. בתוך מרחב הסיוע הממשלתי, צריך שאוכלוסיות מוחלשות ישלמו פחות - לא יותר - ריבית על ההלוואה;
  5. גורם סיכון ברור במשבר האמריקני היה ה-CDO. סוג זה של נגזר-משכנתאות מאפשר עירוב לא-מקובל של סוגי אשראים, והוא מורכב מכדי שניתן יהיה להבין לאשורם את הסיכונים הגלומים בו. מי שמחפש לקחים מהמשבר האמריקני צריך להתייחס דווקא לסוגי ניירות הערך המונפקים בשוק המשני ולאיכות דירוג האשראי של ניירות אלו, כשהמטרה היא לשמור על האינטרסים של החוסכים בשוק ההון;
  6. קיימת חשיבות עצומה לקיומה של רגולציה פיננסית תקיפה ולאיכותה של אותה רגולציה. העולם הפיננסי שורץ גורמים זדוניים, המונעים ע"י חוסר הידע של הציבור וע"י הקלות הבלתי-נסבלת של ההונאה הפיננסית. המשחק בין התוקפים למגינים נמשך ללא הרף, והוא מחייב רגולציה עירנית. הוא מחייב גם תמיכה ציבורית בעצם קיומה של הרגולציה, במקום ההסכמה הרפה לטענות האינטרסנטיות לפיהן רגולציה יוצרת ביורוקרטיה וחיכוך לחדשנות. כי זאת יש להבין: התמוטטות המערכות בארה"ב לא קרתה למרות שהרגולציה פעלה, אלא בגלל הצלחתם של גורמי שוק ההון להחליש את הרגולציה ולסרס אותה ע"י השתלטות על מוקדי כוח פוליטיים. זה קרה בעיקר בתקופות שהממשל היה רפובליקאי, וראה עצמו מחוייב לשוק חופשי ולהקטנת הרגולציה. כך נמנעה שקיפות, כך הפכו הרגולטורים קורבן לשאיפות גורמים אינטרסנטיים שקיצצו בכנפיהם באמצעות הדרג הפוליטי, וכך נוצרה אי-בהירות וחוסר יציבות לגבי תחומי שליטה ואחריות של רגולטורים שונים. תפקידה של הרגולציה לדרוש מהשחקנים שקיפות, אחזקת מערכות ניהול סיכונים ההולמות את גודל הסיכון, והלימות הון. לשם כך הרגולציה צריכה להיות עצמאית, בעלת משאבים ההולמים את משימותיה, וממוקדת ביציבות המערכת הפיננסית כולה (ולא בהכרח ביציבות גוף ספציפי זה או אחר);
  7. מדוע המשקיעים נהרו להשקעות מסוכנות? במקום להאשים את כל העולם, האם לא סביר יותר להאשים אותם-עצמם בהחלטות השגויות שקיבלו ולפטור את כל היתר מאחריות? אני סבור שהתשובה שלילית: ציבור המשקיעים (כמו ציבור הלווים, החוסכים, הגימלאים והמבוטחים) חסר הבנה פיננסית שתאפשר לו לקבל אחריות מלאה על תוצאות החלטותיו. מאותגר-ידע, הוא נוטה לקבל החלטות רגשיות, פשטניות, להתנהג כ'עדר', ולכן הוא הופך ליעד למניפולציה והונאה. משום כך הוא זקוק להגנה ממשלתית מפני ניצול פיננסי. וחשוב כאן דבר נוסף: למרות שמצבו של כל פרט ישתפר ע"י אוריינות פיננסית - אין להפוך אותה לחלום אוטופי ולתלות בה תקוות מוגזמות: תמיד תידרש הגנה ממשלתית ורגולציה. בעיקר כדאי להיזהר מגופים פיננסיים שמתפרנסים ממניפולציה של הציבור ומקדמים את רעיון האוריינות הפיננסית כפתרון פלא;
  8. ולבסוף: משהו בנושא הלוואת ה-'נון-פריים'. צריך להפריד בין שם לבין תוכן. הלוואת ה-'סאב-פריים' לא הפכה למלכודת ללווים בגלל שמה, אלא בגלל חלק מתכונותיה ובגלל ניצולה בידי גורמים זדוניים. לפי מה שניתן להבין מאותו מאמר שפורסם ב-פיננשל טיימס הוכנסו כמה שינויים בהלוואות אלו, בעיקר בתכונות שהפכו למכשלה: אין עוד תקופת 'טיזר' בהלוואה (שבדיעבד הסתבר שלא הייתה מובנת ללווים), אין עוד אפשרות לרכוש בית ללא הון עצמי, אין עוד אפשרות שהתשלום השוטף יהיה נמוך מחיוב הריבית (הלוואות הקרויות בארה"ב Negative Amortization שבהן יתרת החוב גדלה לאורך זמן במקום לרדת), ואין יותר אפשרות לאשר בקשת אשראי על סמך הצהרת הכנסה שאינה מגובה באישורים המאמתים זאת. ולבסוף, בעיסקאות איגוח של הלוואות אלו נדרשים המוכרים להותיר בידיהם חלק מנייר הערך המונפק כדי שיהיו שותפים חלקיים בנשיאת סיכוני האשראי (דרישה המכונה בשם הציורי Skin in the Game). אז אם כל העוקץ והארס נוטרלו - נשאר בידינו מכשיר פיננסי הדומה יותר לכוונה המקורית של מתכנניו, שהייתה לאפשר לציבור רחב יותר להגיע לבעלות על דיור, כולל לווים בעלי פרופיל סיכון שאינו מושלם.

יום ראשון, 7 במאי 2017

מדוע "חוק האיגוח" מתעכב?

מירב ארלוזורוב דיווחה ב-"דה-מרקר" שלמרות שהצעת חוק לקידום האיגוח בישראל הונחה כבר לפני למעלה משנה על שולחנו של שר האוצר - הוא אינו עושה דבר כדי להביא אותה לאישור הכנסת (ראו כאן). היא מסיקה מכך שהוא מתחרט על היוזמה ואינו מתכוון לאפשר אותה, ומעלה סיבות אפשריות להיסוס של שר האוצר: חשש מפני זריקת-עידוד להיצע המשכנתאות שעלולה לתדלק את המשך עליית מחירי הדירות, רצון להגביל את האיגוח לבנקים הקטנים כדי לתת להם יתרון תחרותי מול הבנקים הגדולים, או החשש שאיגוח יאפשר לבנקים להעביר הלוואות מסוכנות לידי משקיעים מוסדיים תמימים ובכך לפגוע בחיסכון של הציבור. עד שנדע באיזו מידה חששותיה של מירב ארלוזורוב יתאמתו - להלן כמה נקודות על נושא חוק האיגוח, חשיבותו והשפעתו הצפויה.

מה זה איגוח?

איגוח הוא צורה ספציפית של מכירת זרם תשלומים עתידי (חוזי) ע"י המקבל לצד ג' (משקיע). אפשר למכור זרם תשלומים עתידי (למשל: תשלומים בגין חוב, או הכנסות שוטפות משימוש) ישירות, או לחילופין לעשות זאת ע"י הנפקת נייר-ערך סחיר שהמחזיק בו זכאי לקבל את זרם התשלומים. אגב: המילה "איגוח" היא בחירה לא-מוצלחת של תרגום המושג Securitization, שכן מדובר למעשה בהנפקת נייר-ערך - לא דווקא איגרת-חוב, שהיא מקרה פרטי של נייר-ערך.

בישראל קיים כבר איגוח

חוק האיגוח המוצע בא לשנות - לא לברוא. גם לפני שהוא נחקק מתקיימות בישראל פעולות מכירה של חובות ושל זרמי תשלומים עתידיים. לדוגמה: ההכנסות הצפויות מתפעול 'כביש 6', התקבולים העתידיים של חברות הליסינג מכלי רכב שנמצאים בשימושם של חוכרים, התקבולים הצפויים ממשכנתאות, ועוד. השינוי שמנסה החוק ליצור אינו בהתרה של האיגוח אלא במיסודו: יצירת תשתית חוקית מתאימה שתאפשר כניסה מסיבית של משקיעים מוסדיים להשקעה בני"ע מגובי-נכסים מבלי לשנות לצורך כך את אופי חשיפתם לסיכוני אשראי. הרקע ליוזמה הוא ההבנה ששיטת האיגוח ששימשה את השוק עד כה אינה מבוססת-דיה מבחינה משפטית והיא גורמת לרתיעה מצד רוכשים פוטנציאליים של התזרימים. התוצאה היא שאיגוח אינו "ממריא": הוא אינו הופך לצורה נפוצה לגיוס מקורות ע"י גופים המעמידים אשראי (לרכישת, דירה, רכב וכו'). ניסיון מר שנצבר בארה"ב במשבר המשכנתאות האחרון תרם גם הוא להיסוס מצד המשקיעים.

מדוע הדגש הוא על איגוח משכנתאות?

היעד העיקרי של היוזמה לחקיקה בנושא האיגוח הוא מכירת הלוואות משכנתא ע"י הבנקים למשקיעים המוסדיים. זהו מהלך טבעי: האיגוח נולד בארה"ב כאמצעי למכירת חובות המשכנתא שמאפשר למלווים לגייס מקורות להמשך פעילות העמדת אשראי, ורק אח"כ שוכפל לשווקי אשראי נוספים. גם כיום רוב האיגוח בארה"ב נוגע לשוק המשכנתאות, וכך צפוי שיקרה גם בישראל.
למה דווקא משכנתאות? ראשית, בניגוד לחובות המקובלים במגזר העסקי, שהם גדולים מספיק כדי שתהיה הצדקה למכור אותם בנפרד ולבצע לשם כך הערכת-שווי שלהם לפני המכירה - חובות משכנתא הם קטנים-יחסית ולכן מכירה של הלוואות בודדות אינה יכולה להיות יעילה. האיגוח מאפשר מכירת "חבילות" של מאות או אלפי הלוואות שתימכרנה בעיסקה יחידה. הדרך לבצע זאת היא ע"י הנפקת ני"ע יחיד שההחזקה בו מבטאת בעלות יחסית  על כל "חבילת" המשכנתאות. המשקל הקטן של כל הלוואה ב"חבילה" הכוללת מביא לכך שסיכון האשראי מפוזר - שיטה נוחה להקטנת סיכון עבור הרוכש (ההנחה היא, כמובן, שלא קיים מיתאם בין סיכוני האשראי של ההלוואות הבודדות).

איך זה מתבצע טכנית?

איגוח פירושו הנפקת נייר-ערך המגובה בזרם תקבולים עתידי. חוב בין שני צדדים, שאינו נזיל, הופך לנכס נזיל של המחזיק בו. המחזיק בנייר הערך הוא בעל זכות בכל ההלוואות המגבות את נייר הערך. כדי להבטיח שהרוכש לא יהיה חשוף לסיכון העסקי של המוכר, ההלוואות המשמשות בסיס לנייר-הערך צריכות לעבור מרשותו של המוכר לידי גוף נפרד - חברה חד-תכליתית - שמחזיקה בהלוואות עבור הרוכש. הנפקת יחידות רבות בסידרה מאפשרת לפלג את ההשקעה הכוללת לפרוסות: כל משקיע יכול לקנות חלק יחסי מתוך החבילה הכוללת. בנוסף, משקיע יכול להחזיק בנייר הערך לכל אורך חייו או להחליט למכור אותו במועד כלשהו למשקיע אחר.
מאחר שמשקיעים מוסדיים מנהלים את כספי החיסכון של משקי הבית - הם נוטים להיות שמרנים, ויעדיפו להשקיע במסלולי השקעה שבהם סיכון האשראי נמוך. האיגוח יצר דרך מצויינת לגשר בין הסיכונים המקובלים בענף המשכנתאות (שבהחלט קיימים) לבין טעמם השמרני של המשקיעים: בשיטות שונות, מגודר סיכון האשראי של המשקיעים תחת עינה הפקוחה של חברה לדירוג סיכונים, כך שדירוג האשראי המקובל בני"ע מגובי-משכנתאות הוא גבוה מאד (איכות השקעה).
תהליך האיגוח יוצר ערך: במקום להידרש להשקעות גדולות (הלוואת משכנתא ממוצעת בישראל כבר עברה את רף חצי מיליון ש"ח), בעלות סיכון אשראי לא מבוטל ולא נזילות - אנו מקבלים אפיק השקעה שמאפשר גם השקעות בקנה מידה קטן, באיכות אשראי גבוהה ובעל נזילות גבוהה.

מה שונה בשוק משכנתאות שקיים בו איגוח?

בגלל היכולת לגדר סיכונים, האיגוח הוא תהליך שהופך נכס שגלום בו סיכון מסויים לנכס שהסיכון בו מזערי (הדירוג המקובל של ני"ע מגובה-משכנתאות בארה"ב הוא AAA). כתוצאה, ההשקעה בתיקי משכנתאות מתאימה עכשיו גם למשקיעים שמרניים. בפרט, ההשקעה בתיק הלוואות משכנתא - שהיתה קודם התמחות של בנקים למשכנתאות (או בנקים מסחריים עם זרוע משכנתאות) - הופכת להיות מתאימה גם למשקיע שאינו מבין במשכנתאות. שימו לב שבעיסקאות שנעשות כיום בישראל - מכירת חלק מההחזקה בתיק משכנתאות לחברות ביטוח ללא איגוח ולכן ללא גידור וללא דירוג סיכונים - הקונה אינו יכול להעריך נכונה את רמת הסיכון בנכס שהוא קונה (ברור לי שהרוכשים, וכנראה גם הרגולטורים שלהם, סבורים שקביעות שרירותיות לגבי שיעור המימון וכדו' יכולות לשמש תחליף להערכת סיכון ע"י צד ג' ולגידורו. הם טועים, לדעתי).
בהינתן איגוח אנחנו יכולים לעבור מעולם של תיווך בנקאי כמופע יחיד, שבו בנקים מבצעים לבדם את מלוא התהליך - מגייסים פיקדונות ממשקי בית מצד אחד ומעמידים אשראי לדיור מצד שני, כשכל הסיכון עליהם - לעולם שבו גיוס המקורות עובר לאפיק אחר, ישיר, זה שבאחריות המשקיעים המוסדיים. שחקנים נוספים מצטרפים לשם כך לשוק המשכנתאות: בנקים להשקעות (מארגנים את כל המהלך), חברות לדירוג סיכונים, חברות לביטוח סיכוני אשראי, משקיעים חוץ-בנקאיים, ועוד. כפועל יוצא מכך, מלווים אינם חייבים עוד להיות בנקים מסחריים (כי אפשר עכשיו להעמיד הלוואות גם ללא קבלת פיקדונות), וכמוהם גם מנהלי הלוואות (גופים המתמחים בגבייה שוטפת של החוב).

אינטרס של מי זה, איגוח?

איגוח מגביר את התחרות, מאפשר כניסת משקיעים חדשים ומלווים שאינם בנקים. לכן האיגוח הוא אינטרס ישיר וברור של הלווים. אמפירית, הניסיון האמריקני מראה שלאורך זמן האיגוח מקטין את העלות הכוללת של שימוש בתיווך פיננסי (ההפרש בין הריבית שמשלם הלווה לזו שמקבל החוסך), כך שזהו אינטרס כלל-ציבורי. נקודה שלישית נוגעת לציבור החוסכים: איגוח משכנתאות מאפשר להם להעשיר את אפיקי ההשקעה של חסכונותיהם ע"י הוספת אפיק השקעה נוסף, שמספק שילוב טוב של תשואה מול סיכון ומקטין את חשיפתם לסיכוני ריבית בגלל טווח ההשקעה. תוצאה חשובה נוספת היא הגברת יציבותה של המערכת הפיננסית כולה: הלוואות לדיור, שהן מטבען לטווח ארוך, ממומנות מתוך כספי החיסכון ארוך הטווח מבלי לגרור את התיווך הבנקאי לסיכוני ריבית. זהו כמובן אינטרס של הבנק המרכזי (הן כאחראי על היציבות הפיננסית הכוללת והן כאחראי ספציפית על יציבותם של הבנקים) ושל הציבור הרחב, שהוא זה שיישא בתוצאות במקרה של קריסת המערכת הפיננסית.

ולמי יש אינטרס הפוך?

בניגוד לעבר, שוק המשכנתאות בישראל נמצא כיום בידי בנקים מסחריים. השוק הוא ריכוזי: למעלה מ-80% ממנו מצוי בידי שלושה בנקים (מזרחי-טפחות, הפועלים, לאומי). מאחר שאיגוח צפוי להגביר את התחרות באמצעות כניסתם של שחקנים חדשים לשוק המשכנתאות - אך טבעי הוא שהבנקים הגדולים הם הראשונים להתנגד לאיגוח. המצב היה שונה כששוק המשכנתאות נשלט ע"י בנקים ייעודיים, שלא יכלו לגייס פיקדונות ולכן ראו באיגוח פתרון רצוי להמשך פעילותם. ובכל זאת, יש לאיגוח גם כמה יתרונות מבחינתם של הבנקים: הוא מאפשר להם לגייס מקורות בקלות רבה יותר (בעיקר כאשר מדובר במקורות בריבית קבועה), ולהגדיל את התשואה על ההון באמצעות הרחבת פעילות המשכנתאות מבלי להזדקק להגדלה נגזרת של ההון העצמי. לכן סביר שהבנקים יתנגדו ליוזמה גורפת בנושא איגוח, אבל כן יסכימו לגירסה מוגבלת, כזו שאינה פוגעת בכוחם.

מהי הבעייה המדאיגה באיגוח?

יש באיגוח דילמה בסיסית: אם מי שמחליט לתת אשראי עושה זאת לא מכספו שלו אלא מכספי אחרים - מה יבטיח לנו שהשיקולים שלו יהיו כאילו היה מדובר בכספו-שלו? לכאורה, שיטה של נטילת סיכונים שיוטלו על האחר עלולה להוביל להטייה בהערכת הסיכון, אפילו לרמאות, בעיקר אם המלווה מקבל עבור פעילותו תמורה שאינה קשורה לטיב האשראי. שימו לב שטענות ברוח זו הועלו בתקשורת מצד אלו שחרדים לגורל החסכונות של הציבור: האיגוח יאפשר, לטענתם, להעביר אשראי בעייתי מהבנקים אל החיסכון הפנסיוני של הציבור.
החשש הזה אינו מרפה. בארה"ב הוקהה עוקצו בזכות שני עקרונות: 1) בחינת איכות האשראי בכל עיסקאות האיגוח נעשית ע"י חברות דירוג שאינן צד לעיסקה, ולכן יש כאן לכאורה מצב של הערכה אובייקטיבית ובקרת איכות; 2) כל המשתתפים בשוק האיגוח הם שחקנים קבועים, כך שאם יסתבר שאחד השחקנים אינו מקיים את הכללים - הוא לא יוכל להישאר שחקן לאורך זמן.
בישראל המצב שונה: 1) איגוח הוא עדיין נושא חדש, ולכן קיימת שאלה לגבי יכולתן של חברות הדירוג בישראל לאמוד נכונה את סיכון האשראי הגלום בהלוואות משכנתא; 2) לא מדובר בשוק קבוע שיש בו שחקנים ותיקים שיקפידו לשמור על המוניטין שלהם, אלא בשחקנים חדשים שעלולים להעדיף תוצאות חיוביות בטווח הקצר על-פני ייצוב של יחסי אמון הדדי בין השחקנים. מניסיון אישי, ראיתי עיסקאות מכירה של הלוואות משכנתא בהן המוכר ניצל את חוסר-ההבנה של הרוכשים כדי לשפר מבחינתו את תנאי העיסקה הבודדת.

מה התגלה באמריקה שגורם כיום להיסוס?

הניסיון של המשבר האחרון בארה"ב מעלה שאלות לגבי היכולת לשמור על כללי משחק הוגן. הכל קרה שם: מלווים שהעמידו הלוואות מסוכנות מתוך ידיעה שהלוואות אלו תימכרנה למשקיעים; שמאים ש"ניפחו" את מחירי הדירות כדי לאפשר ללווים ליטול הלוואות בשיעור מימון גבוה מזה המדווח; חברות דירוג שהטו את הערכות הסיכון שלהן כדי לזכות בעיסקאות דירוג נוספות; בנקים להשקעות שיצרו נגזרים פיננסיים מסוכנים תוך הסתרת הסיכון באמצעות מורכבות-יתר של נייר הערך. התוצאה היא התמוטטות שמלווה בחוסר אמון מצד המשקיעים ולכן ל"התכה" (meltdown) של שוק האיגוח הפרטי. "מורשת הקרב" הזו מפריעה כיום להמראתה של יוזמת האיגוח בישראל.
הפיתרון (האינטואיטיבי) שנוסה בישראל במהלך השנים היה להשאיר את המוכר כשותף ל"חבילת" המשכנתאות הנמכרת. ראינו זאת בעיסקאות המכירה שנעשו עוד בשנות ה-90', ראינו זאת באחרונה בעיסקאות המכירה עליהן דיווחו בנק לאומי ובנק מזרחי-טפחות, ואנו רואים זאת גם בהצעת החוק החדשה. בכל המקרים אנו רואים שהמוכר משאיר בידיו נתח מתיק המשכנתאות כדי להבטיח לרוכש שהבנק ימשיך לדאוג לטיב האשראי גם בעתיד. האם יש בשיטה זו כדי להבטיח את הרוכש מפני סלקציה שלילית של אשראי? אני חושב שלא - זו נראית לי חשיבה אינטואיטיבית, לא מבוססת-עובדות, אבל לא זה המקום לדון בשאלה זו.

האם יש כאן מסקנה?

מה חשוב מכל מה שנאמר עד כאן? נסכם כמה נקודות:

  1. אווירה של חוסר יציבות פוליטית, אולי על רקע החשש מבחירות מוקדמות (החקירות השונות בהן מעורב ראש הממשלה?) מקצרת את אופק התכנון של הממשלה אפילו יותר מנהוג. כך אולי אפשר להבין את ההתייחסות הבעייתית לעודף ההכנסות ממיסים, שנגרם בעיקר בגלל מחזור של יבוא כלי רכב (שערוריה תכנונית כשלעצמה), כאל "מקור" לגיטימי להגדלה פרמננטית של הוצאות הממשלה (ראו תוכנית "נטו למשפחה"). בתחום המשכנתאות האיתות הוא עיכוב של רפורמה - "חוק האיגוח" - שמתעכבת כבר שנים רבות.
  2. "חוק האיגוח" הוא חוק חשוב. הוא יאפשר לבסס שיטה חדשה לגיוס מקורות ע"י מלווים למימון אשראי קמעונאי. הוא יפרוץ את הדרך לשינוי מהותי בכללי המשחק הנהוגים בשוק המשכנתאות ובאופי השחקנים בו.
  3. בעלי אינטרסים שונים מצליחים לעכב את קבלת החוק כבר שני עשורים. התוצאה של עיכובים אלו היא הקמת ועדות וצוותים במחזוריות רב-שנתית, כשכל זה אינו מניב שינוי של המצב הקיים: דוח של ועדה אחת מהווה חומר גלם לדוח של הוועדה הבאה.
  4. האינטרס לקבלת החוק הוא אינטרס ציבורי: הגברת התחרות במגזר הפיננסי ובעיקר בתחום המשכנתאות, הוזלת האשראי הקמעונאי, שיפור התשואה על החיסכון הפנסיוני והגברת יציבותה של המערכת הפיננסית.
  5. למרות שתמיד ייתכן שיש למישהו הצעה טובה יותר, כזו שתביא לשיפור נקודתי באחד מסעיפי החוק המוצע - טובת הציבור מכתיבה שיש להעדיף קבלת הצעת החוק על כל ניסיון לשיפור שולי שלו שכרוך כמובן בעיכוב קבלת החוק.

יום ראשון, 20 בנובמבר 2016

נגידת בנק ישראל והמפקחת על הבנקים בוועדת הכספים של הכנסת

בכירות בנק ישראל בישיבה של ועדת הכספים של הכנסת
נגידת בנק ישראל והמפקחת על הבנקים השתתפו בשבוע שעבר  (14.11.16) בישיבת ועדת הכספים של הכנסת. בנק ישראל מנהל אתר מסודר של הודעות לעיתונות, ולכן אפשר בקלות לברר מה סיפרו הנגידה והמפקחת על הבנקים לוועדת הכספים (ראו הודעה לעיתונות של בנק ישראל, כאן). להלן שלוש הנקודות שהובלטו ע"י הבנק באותה הודעה לעיתונות (כמו שאמרה אילנה דיין: 'לא נגענו'):
  • המדיניות המרכזית הנדרשת לטיפול בשוק הדיור כדי לסייע למשקי הבית היא המשך המאמצים להגדלת היצע הדירות, בדגש על אזורי ביקוש
  • עליית הסיכון בתחום המשכנתאות וצעדי הפיקוח הובילו לתמחור הולם יותר של הסיכונים, ולאחר שנים של ירידה מתמשכת בריבית על המשכנתאות, בשנה האחרונה חלה עליה מסויימת בריבית זו
  • בנוסף להגדלת היצע הדירות ישנם כלים נוספים שיכולים להקל על הלווים, כגון הלוואות זכאים. הגדלה מדודה של פעילות המוסדיים במתן אשראי לדיור תפעל להוזלת מחירי המשכנתאות
נגידת הבנק והמפקחת על הבנקים הציגו דברים ומצגת שקפים באותה ישיבה. מהדיווח לעיל אנו יכולים להבין שהדברים כוונו בתגובה לטענות שהועלו בתקשורת לגבי מחירי הדירות, לגבי עליית הריבית על משכנתאות במהלך השנה האחרונה ולגבי הצורך להקל על הלווים ליטול משכנתאות. כך זה נראה לפי הדברים שהציגו אנשי הבנק.
ההודעה לעיתונות מעניינת. למרות המבנה המשולש שלה - היא מביאה ארבע טענות נפרדות. הנקודה הראשונה, לפי בנק ישראל, היא שיש מחסור בדירות מגורים ומישהו אחר (קרי: משרדי האוצר והשיכון, שכבר מנסים שנים, לשווא) צריך לדאוג להגברת קצב התחלות הבנייה של דירות ("בדגש על אזורי ביקוש"!) כדי לפתור את בעיות שוק הדיור. הנקודה השנייה היא אמירה (כבדרך-אגב, למרות שכפי שנראה בהמשך - ייתכן שוהי העילה העיקרית לדיון), לפיה התרחשה בשנה האחרונה "עלייה מסוימת" של הריבית על משכנתאות, ולדעת הבנק המרכזי מדובר בתיקון שהביא "לתמחור הולם יותר של הסיכונים" לאור "עליית הסיכון בתחום המשכנתאות" ובמענה לצעדי הפיקוח על הבנקים. כלומר: בנק ישראל מצדיק את העלאת המירווח הבנקאי. נקודה שלישית היא שכדי להקל על הלווים להגיע לרכישת דיור מציע בנק ישראל שהממשלה תשתמש ב"כלים נוספים... כגון הלוואות זכאים". ואז, בהמשך למשפט זה, מופיעה האמירה הרביעית: "הגדלה מדודה של פעילות המוסדיים במתן אשראי לדיור תפעל להוזלת מחירי המשכנתאות". הכוונה כאן היא כנראה לסידרת צעדים שיאפשרו למקורות מימון חדשים להגיע לשוק המשכנתאות באמצעות מכירת משכנתאות למשקיעים.
זוהי הצגה מוזרה של הדברים. למעט נושא העלאת הריבית לגביו ניתן הסבר - היא מקיפה רשימה של תחומי פעולה שונים, כולם לא באחריותו של הבנק המרכזי, שבהם יש לפעול כדי לטפל בבעיית הדיור. זה נראה יותר כהדיפה של טענות שונות שהופנו כנראה במהלך הישיבה (או כבר לפניה) כלפי בנק ישראל מאשר כאמירה אוטונומית וסדורה של הנהלת הבנק.
מה הייתה השאלה שזו התשובה לה?
כדי להבין - ניעזר באתר הכנסת. לפי האתר, ישיבת ועדת הכספים שהתקיימה ביום 14.11.16 הוקדשה לשלושה נושאים הקשורים למשכנתאות (ראו הפנייה כאן): 1) הריביות על המשכנתאות; 2) קשיים בהשגת ביטוח חיים לנוטלי משכנתאות על-ידי נכי צה"ל ולבעלי מוגבלויות אחרים; 3) יחס המוסדות הפיננסיים בישראל ללווי המשכנתאות.
הנקודה החשובה ביותר היא הכותרת שניתנה באתר הכנסת לדיון זה (ראו "חדשות הוועדה" באתר הכנסת, כאן): ועדת הכספים: האם הבנקים מתנהלים כקבוצת ריכוז בענף המשכנתאות??!. מסתבר כי הסיכום שפירסמה ועדת הכספים כולל את האמירה הבאה (שוב - לא נגענו):
"האם הבנקים תיאמו ביניהם את העלאת הריביות על המשכנתאות ובכך פעלו כקבוצת ריכוז וייקרו את המשכנתאות לאזרחי ישראל?", שאלה זו נמצאת במוקד בדיקה שמקיימת הממונה על ההגבלים העסקיים בימים אלה ממש. כך התברר היום (ב') בדיון מיוחד שקיימה ועדת הכספים בעקבות התייקרות המשכנתאות".
האומנם?
אתר הכנסת מאפשר לציבור לצפות במהלך הדיון של הוועדה (אורך הסרט הוא כ-140 דקות, ואיכות התיעוד אינה משובחת). מהסרט שצולם ניתן לראות שהממונה על ההגבלים העיסקיים הציגה את הדברים האמורים (לכאורה: נושא הדיון העיקרי, לפחות לפי הכותרת שניתנה באתר הכנסת לסיכום הישיבה) רק לקראת סוף הדיון. אז מהי האמת? על מה בעצם נסב הדיון?
הרושם הכללי שלי מצפייה בסרט הוא שדיון לא-ממוקד ולא מנוהל גרם לכך ששאלות ברורות לא נשאלו, שהדיון התפזר לסוגיות משניות ולאמירות טפלות, ושתשובות ממשיות לא ניתנו. קשה לי לחשוב על אירגון אחר - פרטי, ציבורי, צבאי או אפילו וולונטרי (חישבו: ועד בית) - שכך נראית בו ישיבה וכך מתנהל בו דיון. אני מתאר לעצמי שנציגי בנק ישראל (וכמוהם בוודאי גם נציגי משרד האוצר) רואים בהופעה בפני ועדת הכספים סוג של ריטואל מיותר, לא אפקטיבי. מצד שני יש בדיון כזה סיכון שחברי הוועדה יכתיבו במהלכו החלטות בלתי-צפויות, אם עקב התנהלות אקראית של הדיון ואם עקב כניסה ל"מארבים מתוכננים" מצד גורמים אינטרסנטיים. גם השיטה של הפצת סיכומים היא סוג של דו-קרב של הודעות לעיתונות: הסיכומים המופיעים בתקשורת הם נסיונות אינטרסנטיים לקבוע היסטוריה ע"י הפצת גירסאות שיש בהן בעיקר יחצ"נות ולא מידע. המנצח בדו-קרב זה הוא מי שהסיכום שלו הוא זה המופיע בסופו של דבר בתקשורת. חבל שכך, וחבל עוד יותר שהתקשורת נוהגת לצרוך הודעות מוכנות לעיתונות ולמעול בכך בתפקידה להשיג ולמסור מידע אמין ופרשנות מקצועית לטובת הציבור.
אני מציע שאנחנו כאן, כתחליף לתקשורת הממוסדת, ננסה להתייחס לדברים הספציפיים שמסרו הנגידה והמפקחת על הבנקים לוועדת הכספים (כמופיע בהודעת הבנק המרכזי לעיתונות), לפי הסדר.
האמנם עליית מחירי הדירות בשנים האחרונות משקפת קצב נמוך מידי של התחלות בנייה ולכן על הממשלה להמשיך במאמץ להאיץ את קצב התחלות הבנייה?
זוהי טענה קבועה שמעלה בנק ישראל מאז שהחל הגל הנוכחי של עליית המחירים. אני מעריך שבבסיס הטענה פועל הרצון להתגונן מפני ההאשמה (הסבירה, לדעתי) המוטחת בבנק שמקור התהליך הוא הפחתת הריבית במשק על רקע המשבר הפיננסי העולמי. האשמה זו מתבססת על התזמון (2009 ואילך), על הגידול הברור של חלקו של הרכיב הספקולטיבי (משקיעים) בביקוש לדירות בשנים האחרונות (ראו נתונים חודשיים שמפרסם משרד האוצר), ועל כך שמחירי הדירות ממשיכים לעלות למרות הגידול המתמשך והניכר בהיקפי התחלות הבנייה. הבנק המרכזי, המנסה להדוף את ההאשמה שבועת מחירי הדירות בישראל נובעת מהמדיניות המוניטרית, טוען מנגד שמדובר במחסור אוטנטי בדירות: היקפי הבנייה אינם מספיקים כדי לענות על הביקוש ה"טבעי", זה הנובע מגידול דמוגרפי של מספר משקי בית (בשקף שהוצג בפני ועדת הכספים ניתן לראות שלפי הערכת הבנק היקפי הבנייה הגיעו רק בשנים האחרונות למצב שהם מספקים את צרכי הדיור - כ-48 אלף יח"ד בשנה. ראו באתר הבנק את שקף מס' 5 שהוצג בפני הוועדה). לכן, אליבא דבנק ישראל, לא מדובר בבועה אלא בתהליך כלכלי אמיתי: קושי בהתאמה של גידול ההיצע (קצב שחרור קרקעות, קצב התחלות בנייה) לתוספת הביקוש 'האמיתי', זה המשקף את הגידול הדמוגרפי.
כדאי לשים לב לפירסום החודש של מחקר חדש של נעם גרובר, חוקר בכיר במכון "שורש" למחקר כלכלי-חברתי (ראו כאן), שבו טוען החוקר כי גודל ה"צרכים" נמוך משמעותית מהמספר בו נוקב בנק ישראל, וכי קצב התחלות הבנייה הנוכחי משיג כבר מספר שנים את הגידול הממוצע השנתי במספר המשפחות, ומדובר לכן בביקוש להשקעות שדוחק את חסרי-הדיור אל מחוץ לשוק הדירות ומנפח את מחירי הדירות. להערכת גרובר המצב הנוכחי מסכן את גורמי ענף הבנייה בגלל הסיכוי להיפוך מגמה בעתיד.
האם עליית הריבית על משכנתאות בשנה האחרונה מעידה על תיאום מהלכים בלתי חוקי ע"י הבנקים?
למרות ההתבדרות של הדיון בישיבת ועדת הכספים של הכנסת, נראה שהאירוע של עליית ריבית המשכנתאות ללא עילה נראית לעין (למשל: עליית הריבית במשק) הוא הנושא המרכזי של החלק הראשון של הדיון. כמהלך מקדים להכרזה של הממונה על ההגבלים שיש בכוונתה לנהל חקירה כדי לבחון אם המהלך נובע מתיאום ריביות בלתי חוקי בין הבנקים - הזדרזה המפקחת על הבנקים להודיע שהסיבה לעליית המירווח הפיננסי היא שילוב של תגובה של הבנקים להוראות הפיקוח בנושא הקצאת הון ושל התאמת הערכות הסיכון של הבנקים לסיכון האשראי המתגבר במשק ("עליית הריבית חלה לנוכח עליית הסיכונים בתחום הדיור והמשכנתאות והצעדים שביצע בנק ישראל בתחום ודרישות ההון המחמירות יותר"). כדי לשכנע את הוועדה שעליית המירווח קשורה באמת להנחיות החדשות של בנק ישראל ואינה העלאה שרירותית של המירווח הפיננסי הוצג לוועדה שקף המפרט את סידרת ההחמרות בה נקט הפיקוח על הבנקים (ראו שקף מס' 16 במצגת הנ"ל). לטעמי, קצת מוזר לקשור צעדים שננקטו במהלך שבע השנים האחרונות ובהדרגה לעליית המירווח שחלה בשנה האחרונה. מעבר לכך, תמוהה היציאה של המפקחת על הבנקים להגנתם של הבנקים עוד לפני שהממונה על ההגבלים העיסקיים סיימה את בדיקתה שעשויה להוביל להמלצה לחקירה פלילית של התנהגות-לכאורה של הנהלות הבנקים.
אני סבור שכדאי לקוראי הבלוג להבין יותר לעומק מהו מירווח בנקאי וכיצד הוא נקבע, אבל כדי שלא להעמיס על רשימה זו יותר מידי - נעצור כאן ואני מבטיח לחזור לנושא זה ברשימה הבאה בבלוג.
האם יש צורך בסיוע ממשלתי לחסרי-דיור?
נתחיל בהערה פרטית: ייתכן בהחלט שבנק ישראל כבר גיבש והציג בעבר - אם בדיונים פנימיים עם משרד האוצר או באמירה פומבית לציבור - עמדה התומכת בחידוש תכניות הסיוע הממשלתי לרכישת דיור ע"י משקי בית חסרי-דיור. אני לא מודע לכך. אם זו בעייה של חוסר אינפורמציה מצידי - אני מתנצל בפני בנק ישראל ובפני הקוראים על ההמשך.
מערך הסיוע הממשלתי לדיור השמיע את 'שירת הברבור' שלו בשנות ה-90' - השנים של קליטת העלייה ההמונית ממדינות חבר העמים. הוא התייבש וגווע מאז בשל חוסר תקציב שהפך אותו ללא רלוונטי. התפתחות זו אירעה במקביל להתפתחותו, באותן שנים ממש, של שוק משכנתאות פרטי, כתוצאה מהצלחתה של התכנית לייצוב המשק ששחררה את החיסכון הפרטי מהלאמה ואיפשרה לו לזרום לשוק ההון. התפתחותה של המערכת הפרטית של אשראי לדיור (בעיקר 'הלוואות משלימות' שניתנו לזכאי משרד השיכון מעבר להלוואות המדינה) יצרה רושם (מוטעה לדעתי) שלשוק הפרטי יש פתרונות מספיק טובים כדי לייתר כמעט כליל (למעט שוליים בעייתיים ואיכלוס בפריפריה) את מערך הסיוע הממשלתי.
אני מאמין שאפשר להיווכח כיום בתוצאות הקשות של ההפרטה של שוק המשכנתאות. שכבות אוכלוסייה חלשות נאלצות לשלם שיעורי ריבית גבוהים יותר על הלוואות המשכנתא שלהן מאשר שכבות אוכלוסייה חזקות. התיקון לחוק הערבים שמט את הקרקע מתחת ללווים בעלי מאפייני סיכון נחותים, שנהגו בעבר להישען על ערבותם האישית של קרובי משפחה לחיזוק פרופיל הסיכון שלהם. שחיקת הסיוע יחסית למחירי הדירות הגואים (גודל ההלוואה הממשלתית לעומת מחיר דירה ממוצע) הפך את הסיוע ללא-רלוונטי. העובדה שהריבית על הלוואות ממשלתיות נותרה ללא שינוי בתקופה של ריבית נמוכה על הלוואות בנקאיות גרמה ללווים לוותר כליל על ההלוואות הממשלתיות. העובדה שההלוואות הממשלתיות הן צמודות-מדד הפכה אותן לפחות אטרקטיביות לעומת הלוואות פרטיות שאינן צמודות. התוצאה הכוללת של דעיכת הסיוע הממשלתי היא ירידה מתמשכת בשיעור משקי הבית המתגוררים בדירה שבבעלותם ויצירת שכבה רחבה של צעירים חסרי-דיור שהולכים ומאבדים תקווה להגיע לדיור משלהם. הפקרת שכבת אוכלוסייה זו אינה רק עוול - היא גם טעות שעלולה עוד לפגוע בחברה הישראלית. וכיום יש לדאבוננו דוגמאות טריות מהעולם מה יכולות להיות תוצאות פוליטיות של קבוצות אוכלוסייה שחשות שהן ננטשו ע"י המערכת הפוליטית.
אינני זוכר שלבנק ישראל הייתה אי-פעם עמדה התומכת בנושא מדיניות הסיוע לרכישת דיור לאורך השנים, לרבות בתקופה שבה נושאי מדיניות השיכון עלו על הפרק לאחר המחאה החברתית (2011). אם בכלל, מאז שהחל הגל הנוכחי של התייקרות הדירות קרה דבר הפוך: ההחמרות שקבע המפקח על הבנקים בנושא משכנתאות (תקרות לשיעור מימון, תקרות ליחס בין נטל התשלומים השוטף לבין ההכנסה הפנויה) החמירו את מצבן של הקבוצות היותר-חלשות בקרב חסרי-הדיור, ונתנו יתרון למשקיעים לנצל את נגישותם המשופרת לשוק האשראי כדי להגדיל את האחזקה בדירות מגורים. לאור כל אלו לא ברור לי מה כוונת דבריהן של הנגידה והמפקחת על הבנקים באותה אמירה על "הלוואות לזכאים".
האם צפויה הגדלה של פעילות המוסדיים בשוק המשכנתאות?
שוק המשכנתאות הישראלי נשלט כיום באופן מוחלט בידי בנקים מסחריים. זה לא תמיד היה כך: בעבר פעלו בישראל גופים עצמאיים חצי-בנקאיים שנקראו "בנקים למשכנתאות" אבל היו למעשה מתווכים פיננסיים ייעודיים בעלי רישיון בנקאי חלקי שלא איפשר להם, לדוגמא, לגייס פיקדונות ממשקי בית או לנהל חשבונות עו"ש. גופים אלו עסקו במתן אשראי לדיור מכספי המדינה וממקורות אחרים, לא-קמעוניים. במקביל, פעלו בשוק מספר חברות ביטוח שעסקו בהעמדת משכנתאות פרטיות (כלומר: לא מכספי המדינה) וקופות-גמל וקרנות השתלמות שרכשו מהבנקים למשכנתאות בשנות ה-90' נתחים מתיקי הלוואות משכנתא כחלק מניהול תיק ההשקעות של עמיתיהן.
הניסיון להשלים את הרפורמה של המשכנתאות בישראל שנועדה להחליף את מערך הסיוע הממשלתי בשוק פרטי שבמרכזו שוק משני למשכנתאות שבאמצעותו יוכל שוק ההון לממן את פעילות ענף המשכנתאות - נמשך לדעתי כבר 25 שנים, ללא הצלחה. בדרך ממערכת ממשלתית לשוק פרטי המהלך כולו "נתקע" בידי הבנקים המסחריים, שבלעו את פעילות המשכנתאות כשמיזגו לתוכם את הבנקים למשכנתאות. לכל אורך המהלך הזה היה הפיקוח על הבנקים ובנק ישראל לכל היותר גורם פסיבי - לא יוזם - להבדיל מגורמים פרטיים בשוק ההון, מהמשקיעים המוסדיים, מהבנקים למשכנתאות, מהבנקים המסחריים, ממשרדי האוצר והשיכון, מהבורסה לניירות-ערך ומכמה גופים פרטיים זרים, שהשקיעו כולם מאמצים ניכרים כדי לקדם את פיתוחו של שוק כזה.
בשנה האחרונה היינו עדים לשתי התפתחויות בנושא מכירת משכנתאות למשקיעים: האחת - דוח שפירסם (לפני שנה בדיוק!) צוות בין-משרדי לקידום האיגוח בישראל (ראו את הדוח באתר בנק ישראל, כאן). איגוח - הנפקה ציבורית של ני"ע כנגד 'תיקים' הכוללים מספר רב של הלוואות משכנתא - יאפשר למשקיעים מוסדיים להשקיע בניירות-ערך באיכות אשראי גבוהה (המתאימה לדרישותיהם השמרניות של משקיעים אלו) המגובים בהלוואות משכנתא, ובכך תספק מקורות מימון חדשים לשוק המשכנתאות ותאפשר לבנקים לגדר סיכוני אשראי. ההתפתחות השנייה היא הכרת המפקח במכירת השתתפות יחסית בתיקי משכנתאות של הבנקים (המקרים שפורסמו בציבור: בנק לאומי ובנק מזרחי-טפחות) לחברות ביטוח לצורך הלימות הון.
האם יש כאן בשורה? בקצב שבו מתנהלים הדברים קשה לי להאמין שיש פוטנציאל לשינוי בשוק המשכנתאות כתוצאה מהגדלת פעילותם של המוסדיים. למי שלא מבין - זהו אנדרסטייטמנט.
סיכום: אז מה היה לנו כאן?
אם נסכם - ניקח את ארבעת הנקודות שהועלו ע"י נגידת בנק ישראל והמפקחת על הבנקים בישיבת ועדת הכספים של הכנסת:
  1. הטענה שמחירי הדירות בישראל עולים כתוצאה מבעיית היצע נראית לי גם שגויה וגם בעלת השלכות מסוכנות. היא תגרום לניסיון (השגוי, לדעתי) להאיץ עוד יותר את קצב הבנייה ובכך תסכן את הגורמים העסקיים בענף הבנייה במקרה של מיפנה בביקוש לרכישת דיור, והיא תומכת בכל המאמצים של גורמים יזמיים וגורמי ממשל מקומי לעקוף את חוקי הבנייה ואת מסלולי התכנון והאישור. זה לא ההיצע - זה הביקוש, ויש לפעול לריסונו כדי למנוע את סיכוני פיצוץ הבועה. מיסוי דירה שלישית - אם הוא בכלל יעבור בכנסת - אינו צעד מספיק בכיוון זה.
  2. התיאור לפיו עליית המירווח על משכנתאות הוא תוצאה של החמרת הוראות בנק ישראל (בשנים קודמות…) ותיקון אוטונומי של תפיסת הסיכון ע"י הבנקים נראית לי תשובה אינסטינקטיבית, סוג של הדיפה של טענות נגדיות. אבל נקדיש לנושא זה את הרשימה הבאה. מגיע לו.
  3. הטענה שיש לסייע לחסרי-הדיור בישראל באמצעות סיוע ממשלתי נראית גם היא הסחה. אדרבא: יתכבדו אנשי בנק ישראל ויציגו תכנית לאומית כזו, בהתבסס על הערכת צרכים, אמידת צרכי מימון, הצגת שיטת המימון של הסיוע (מיליארדים רבים!), פירוט שיטת הסיוע והקריטריונים לקבלתו, וההשפעות התקציביות של התכנית. ללא כל אלו זו אינה תכנית - זוהי סיסמא, או לכל היותר ניסיון הדיפה של טענות נגד הבנק המרכזי.
  4. הטענה שכניסת משקיעים מוסדיים לשוק המשכנתאות יכולה להגדיל את היצע המקורות שיופנו לשוק המשכנתאות היא אמירה ריקה. גם כאן, יש ללוות אותה בעבודת מטה שתציג את "העולם הבא" של ענף המשכנתאות - לא להסתפק בסיסמאות חלולות.

בנק ישראל הוא מוסד בעל מסורת מפוארת בכל מה שנוגע לניתוח בעיותיו הכלכליות של המשק והצגת תכניות לרפורמות מבניות. אם בכוונת הבנק להציע הצעות ממשיות בכיוונים שהוצגו בפני ועדת הכספים - אדרבא: יכינו כלכלני הבנק תכניות מפורטות המתבססות על הערכות מצב כלכליות ויתאמו אותן עם הגורמים הרלוונטיים במשרדי האוצר והשיכון. ללא שהושלמו עבודות כאלו וללא שתואמו עם המקבילים במשרדי האוצר והשיכון - מה שהוצג לחברי ועדת הכספים הוא לא יותר ממלל שמטרתו להדוף התקפות על הבנק בדרך של הסחת הדעת. פרט לכך, זו השתמטות מנטילת אחריות למציאת פתרונות לבעיות לאומיות נוקבות.