‏הצגת רשומות עם תוויות פיגורים במשכנתאות. הצג את כל הרשומות

יום שלישי, 8 בדצמבר 2020

פריסת הלוואות המשכנתא - מהלך שגוי ומיותר


בנק ישראל מודיע על 'המתווה הנוסף' להקלה על לווי המשכנתא

בשבוע שעבר פירסם בנק ישראל הודעה לעיתונות בדבר הארכת ההסדר לדחיית תשלומי המשכנתאות (ראו את ההודעה כאן):

מתוך הבנה כי השלכות משבר הקורונה צפויות להשפיע על הקשיים התזרימיים של חלק מהלקוחות גם במהלך שנת 2021, גיבש הפיקוח על הבנקים מתווה נוסף, שאומץ ע"י המערכת הבנקאית, המאפשר ללקוחות שדחו את הלוואותיהם בהתאם למתווים קודמים, להמשיך ולדחות את תשלומי המשכנתאות וההלוואות הצרכניות (להלן – המתווה הנוסף).

בשונה מהצעדים הקודמים, שהחלו בחודש מאי 2020 ואיפשרו ללווים המעוניינים בכך להקפיא את תשלומי המשכנתאות עד לסוף 2020, המתווה הנוסף אינו מסתפק בהארכת תוקפו של המהלך הקודם אלא כולל גם סעיף מחמיר: לא עוד הקפאת תשלומים אלא רק הקלה בתשלומים (דחייה של חלק מהתשלום), ולא עוד הצעה אוניברסלית אלא כזו המופנית רק לחלק מהלווים - אלו שנפגעו משמעותית מהשלכות המשבר ושעומדים במספר תנאים מצטברים. ההצטרפות להסדר תתאפשר עד לסוף הרביע הראשון של 2021, וההסדר יאפשר הקלה (ולא דחייה!) בתשלומי המשכנתא לתקופה של עד 24 חודשים. המשמעות היא שרוב הלווים יצטרכו לשאת בתשלומים חודשיים קבועים, גם אם מופחתים יחסית ללוח התשלומים המקורי. את התוספת לחוב שתיגרם על-ידי הדחייה יוכלו הלווים לפרוע על-ידי הגדלת גובה התשלומים השוטפים במהלך יתרת תקופת ההלוואה, או לחילופין לבקש מהבנקים לפרוס את לוח התשלומים שלהם לתקופה ארוכה יותר.

מה יכול בנק ישראל לתרום להקלה על הלווים?

ישנן כמה מיגרעות במהלך שבו נקט המפקח על הבנקים, והן הוצגו כבר ברשימות קודמות שפירסמתי בבלוג זה (ראו כאן, כאן, כאן וכאן). תמציתן היא שהסיוע למשקי בית שנקלעו לקשיים בגין מגפת הקורונה צריך להיות תפקידה של הממשלה - לא של הבנק המרכזי: ארגז הכלים שעומד לרשות הבנק המרכזי איננו מתאים לטיפול בבעייה. אילו נחלצה הממשלה לסייע בדרך שהצענו - העמדת קו אשראי ממשלתי אד-הוק שיאפשר ללווים להמשיך לשלם את תשלומי המשכנתא כסידרם - ניתן היה לצמצם את הנזק הכלכלי שייגרם למשקי הבית עקב הפריסה ולהקל במקביל גם על הבנקים, ולעשות זאת בעלות אפסית למשלם המיסים ומבלי שיהיה צורך להתפשר על עקרונות של ניהול בנקאי תקין (ספציפית: הסכמה להעלמת-עין מהתגברותו של סיכון האשראי במערכת הבנקאית). אבל אנו חיים בתקופה מוזרה, כזו שהכותרת הראויה שלה היא "באין רועה", ולכן הבנק המרכזי 'התנדב' להוביל את העדר. אלא שתרומתו לפתרון בעייתם של הלווים מוגבלת, וברובה - אפילו מיותרת: ניתן היה להגיע להסדרים פרטניים באינטראקציה ישירה בין הבנקים ללווים.

האם חשוב בכלל לפרוע הלוואות משכנתא?

האם (ולמי) חשוב בכלל לפרוע את חוב המשכנתא? זוהי לכאורה שאלה מגוחכת, אבל היא איננה כזו. רוב הלוואות המשכנתא (בישראל כמו בשאר העולם) נשענות על לוח תשלומים חודשיים קבועים (לוח תשלומים המכונה בישראל "שפיצר"; ראו כאן את הרשימה  "מיהו, לעזאזל, שפיצר?" שהתפרסמה בבלוג זה לפני כשלוש שנים) המתפרסים על-פני תקופה ארוכה (לרוב: 30 שנים). מטרתו העיקרית של מבנה תשלומים זה הוא לאפשר למשקי בית לפרוע את מלוא החוב בתשלומים חודשיים קטנים המתבצעים במהלך כל תקופת ההלוואה, כך שהם לא יידרשו לעמוד בתשלום גדול בתום התקופה (ראו, להבדיל, את ההלוואות המוצעות על-ידי יבואני הרכב לרכישת רכב פרטי). 

לוח תשלומים זה הונהג מתוך ראיית טובתם של משקי הבית. מקורו ההיסטורי הוא בהתערבות הקונגרס האמריקני בשנות ה-30' של המאה הקודמת כחלק ממהלך שנועד למנוע את קריסתה של המערכת האפותיקאית על רקע גל של חדלות-פירעון. לבנקים אין בו תועלת רבה, וקיים בו אפילו פרדוקס מסויים. הבנקים מנהלים את נכסיהם (תיק ההלוואות שלהם) כשמטרתם להשיא את הכנסותיהם. מבחינתם, הלוואת משכנתא היא נכס מניב. אין מבחינתם היגיון עסקי להנהגת לוח תשלומים המקטין בהתמדה את היקף חובם של הלווים (ולכן את היקף נכסיהם של הבנקים): זהו מנגנון מובנה שמקטין בהתמדה את נכסיהם ומאלץ אותם לעסוק ללא הרף בחיפוש השקעות חדשות לכספם. עדיף היה מבחינתם אילו תיק ההלוואות שלהם היה יציב, ומניב הכנסה קבועה לאורך זמן. לכן, הלוואות שלוח התשלומים שלהן כולל רק תשלומי ריבית - היו יותר מתאימות לצרכיהם. 

זה אומר שצריך להתייחס להשלכות משבר הקורונה על שוק המשכנתאות אחרת משאנו חושבים: העובדה שחלק מהלווים מבקש לדחות את תשלומי המשכנתא איננה איום מבחינת הבנקים - זוהי הזדמנות עסקית; מבחינתם, לקוחות ותיקים ומוכרים פונים אליהם בבקשה לקבל הגדלה של מסגרות אשראי.  הדילמה היחידה של הבנקים היא כיצד להימנע מאכילת "פטריות מורעלות": כיצד לשמור על עצמם מירידת איכותו של תיק האשראי במהלך כזה על רקע המיתון הכלכלי והסיכון שחלק מהלווים לא יצליחו לחזור ולעלות על המסילה הכלכלית. התשובה הסבירה שלהם: הערכת סיכונים פרטנית (כל הלוואה בנפרד) והחלטות סלקטיביות - לא צעדים גורפים.

ללא התערבות מצד בנק ישראל: איך היתה נראית יוזמה פרטית?

לולא התערבותו של עובר האורח (בנק ישראל) שהשים עצמו רועה, יכולנו לצפות לתרחיש הבא: הבנקים, מודעים להזדמנות העסקית שנקרתה להם, היו מציעים ללווים מיוזמתם הקלות זמניות בתשלומי המשכנתא השוטפים. ההצעה היתה מוגשת מן-הסתם תוך הבחנה בין לקוחות: לקוחות שפרופיל הסיכון שלהם (בעיני הבנק) נמוך וששיעור המימון העכשווי שלהם (היחס בין יתרת החוב לבין הערך המעודכן של הנכס) נמוך - היו מקבלים הצעה שמאפשרת להם הקפאה מלאה של התשלומים לתקופה מוגדרת, גם אם בשיעור ריבית גבוה יותר מזה הקיים בהלוואה המקורית (בעולם מעט יותר תחרותי: אולי אפילו היו מקבלים הצעה להגדלה של החוב); כנראה שלווים ששיעור המימון העכשווי שלהם גבוה היו מקבלים הצעה פחות נדיבה, כמו הקפאה רק של תשלומי הקרן. כל זה היה קורה גם ללא התערבות מצד הבנק המרכזי: זהו מהלך Win-Win והוא נהיר לבנקים.

מהי, אם-כן, תרומתו של בנק ישראל למהלך, פרט להיותו שושבין? אולי זו הדרישה להחלה כוללת (ולא סלקטיבית) של ההצעה, ואולי זו הגדרת שיעור הריבית המקסימלי שמותר לבנקים לגבות בהסדר ('ריבית הסכמית'). אין לזלזל בכך, אבל הבעייה היא שבנק ישראל איננו יכול למלא את הריק שיצרה הממשלה ולהעמיד אשראי זול ללווים שנקלעו לקשיים עקב המגפה. הוא יכול אולי לאלחש - לא לרפא. ואם כבר פעל, ואם הוא סבור שבעת הזו אין למעשה ממשלה בישראל - עדיף היה שיתמקד באיזור הבעייתי: ישאיר לבנקים לגבש ולהפעיל תוכנית עצמאית להקפאת החזרי הקרן בהלוואות משכנתא (אין צורך בהתערבותו), ולקבוע לעצמם קריטריונים להסכמה מצידם לאפשר ללווים (על בסיס אינדיבידואלי) להקפיא גם את תשלומי הריבית. לאור שיעורי המימון הנמוכים הנהוגים בישראל, לא צריכה להיות לבנקים בעייה עם הגדלה זמנית של החוב לרוב הלווים: ברוב המקרים מדובר בלקוחות עם היסטוריית אשראי טובה ועודף גדול של ביטחונות. בכך תצטמצם הבעייה לאותם מקרים שבהם המערכת הפרטית מתקשה להגיע לפתרון בגלל שיקולים של סיכון אשראי. רק לגבי קבוצת אוכלוסייה זו קיים אולי צורך לגבש תוכנית סיוע ממשלתית. 

סיוע כזה מחייב התערבות ממשלתית - אין אלטרנטיבה. נכונותו של בנק ישראל להירתם למהלך ואף להוביל "מיתווה" היא לכל היותר איתות על היותו "מבוגר אחראי" אבל איננה פותרת הבעייה העיקרית: ריבוי משקי בית שנקלעו לקושי לעמוד בתשלומי המשכנתא שלהם בגלל ההשלכות הכלכליות של משבר הקורונה, והצורך למנוע החרפה של הבעייה על-ידי "הכרזת מלחמה" מצד הבנקים על משקי הבית החבוטים בלאו-הכי. ללא תוכנית ממשלתית כזו אנו צפויים לראות תופעה מתגברת של לווים שכשלו ובנקים שתופסים דירות מגורים ומממשים אותן.

יום שני, 23 בנובמבר 2020

פריסת תשלומי המשכנתא: מערכה שלישית בעייתית


מגפת הקורונה פוגעת בשוק המשכנתאות

מגפת הקורונה הלמה בשוק העבודה. הפגיעה הממוקדת בחלק מענפי המשק והגידול העצום במספר הבלתי-מועסקים גרמו לכך שחלק ממשקי הבית נקלעו לקושי לעמוד בתשלומי המשכנתא. הבעייה במצבי שפל כלכלי היא שהמערכת הבנקאית עלולה להיכנס למילכוד: המערכת החיסונית של הבנקים בנוייה להתמודד עם "רעש לבן" - מקרים אקראיים של לווים שנקלעו לקשיים - לא עם אירועים המוניים של אבטלה וקשיי תשלום. לבנקים יש פרוטוקול טיפולי קבוע, אינסטינקטיבי, למקרים של פיגורים: הסתערות על הלווים. התגובה הזו עלולה להיות הרסנית במצבים של שפל, משהו בסגנון של "סערת ציטוקינים" פיננסית: תפיסה ומימוש המוניים של נכסים (דירות) עלולים להחמיר את המשבר הכלכלי ולכן גם את מצבם של הבנקים. המחשות ברורות לתרחיש כזה היו בארה"ב בתקופת השפל בשנות ה-30' של המאה הקודמת, ושוב במיתון הכלכלי של 2008/9. הבנה זו גרמה לבנקים להיעתר ליוזמה של בנק ישראל שקרא להם להקפיא את תשלומי המשכנתא לתקופה קצובה. זהו מחזה בשלוש מערכות (בינתיים).

מערכה ראשונה: מאי 2020

הבנקים החלו בעצמם לדחות את תשלומי המשכנתא של לקוחות נבחרים שנקלעו לבעיות תעסוקה בשל מגפת הקורונה. לפי דיווח של בנק ישראל כ-130 אלף לקוחות ביקשו וקיבלו דחייה של תשלומי המשכנתא בחודשים מארס-אפריל, לפני שבנק ישראל נקט בצעדים. בחודש מאי 2020 הודיע בנק ישראל שהוא יוזם מיתווה אחיד שיחול לגבי לקוחות כל הבנקים ולגבי כל הלקוחות שעומדים בתשלומי המשכנתא שלהם. מדובר בדחייה של עד ששה תשלומים, ללא קשר לגודל ההלוואה. הריבית המקסימלית שבה יחוייב הלווה בגין הדחייה היא ריבית ההלוואה עצמה (כלומר: אין לבנק רשות לתמחר את קו האשראי הזה במחיר הגבוה מריבית ההלוואה). ההקלה המיידית ללווה כרוכה בגידול של התשלומים העתידיים (תקופת ההלוואה איננה משתנה בעקבות הדחייה).

מערכה שנייה: יולי 2020

בחודש יולי הודיע בנק ישראל על הארכת הסדר הדחייה עד לסוף 2020 ללקוחות שכבר פנו לבנקים, ולששה חודשים ללווים שיפנו לבנקים בבקשה לדחות את תשלומי המשכנתא. הנקודה המעניינת היא שהמענה לבקשות הוא אוטומטי: אין לבנקים זכות להבחין בין לווים. ככל שחולף הזמן מתחוור עומק המיתון הכלכלי שגרמה מגפת הקורונה, וגובר החשש שהתמשכות המיתון תקשה על חלק מהלווים לחזור לתוואי התשלומים החודשיים, מה גם שכל דחייה נוספת של התשלומים כרוכה בהגדלה נוספת של התשלומים החודשיים בעתיד.

המצב הנוכחי - לקראת מערכה שלישית

הזמן עובר מהר, כשנהנים. סופה של 2020 קרב, והמיתון הכלכלי אינו עושה עדיין סימנים שהוא מתכוון לעזוב, לחרוף במקום אחר. הבעיה של לווים שנקלעו לקשיי תעסוקה (או עצמאים שהכנסתם נפגעה) - מחמירה. עולה שאלה עד כמה ניתן להמשיך ולהתייחס להאטה הכלכלית כאל אירוע זמני, כזה שיחלוף בתוך חודשים בודדים, ואל הלווים כאל לווים חסרי-סיכון שרק חוו הפרעה זמנית: ייתכן שהמצב הכלכלי הנוכחי יימשך במהלך 2021 (ואולי גם מעבר לכך), וייתכן שחלק מהלווים שנקלעו לקשיים לא יוכלו לחזור ולעלות על הפסים הכלכליים. 

בעיתונות נמסר כי בימים אלו הבנקים נערכים לאפשרות של דחייה נוספת של תשלומי המשכנתא, ובודקים לצורך כך את יכולת ההחזר של הלווים הרלוונטיים. לפי הדיווח בדה-מרקר (19.11.2020) מסר המפקח על הבנקים כי עד אמצע ספטמבר הסכימו הבנקים לדחות תשלומי משכנתא של 174 אלף לווים. כ-60% מהלווים שביקשו לדחות את התשלומים חזרו כבר לשלם את תשלומי המשכנתא כסידרם. לפי הערכת משרד האוצר ב-54 אלף משקי בית שנטלו משכנתא לפחות אחד מבני הזוג איבד את מקום עבודתו בעקבות הקורונה.

האם הטיפול הבנקאי הנוכחי יספיק כדי להתמודד עם בעייה המונית ומתמשכת של קושי לעמוד בתשלומי המשכנתא? אני חושש שלא: ייתכן שהמיתון הכלכלי יימשך זמן ארוך משאנו סבורים, חלק מהלווים ייקלעו לקשיים ממשיים מבחינת עמידה בתשלומים, והבנקים ייקלעו לשאלות קשות בהתנהלות מול הלווים. ובינתיים אנחנו מתבשרים על כך שהארכת ההסדר הנידונה בימים אלו כבר לא תהיה גלובלית אלא דיפרנציאלית, ושמדובר כנראה גם בפריסה מחדש של ההלוואה (הארכת תקופת ההלוואה).

החסרונות של האסטרטגיה הנוכחית

חשוב להבחין בכך שבתחום המשכנתאות בעייתם של הבנקים איננה נעוצה בחשיפה לסיכון אשראי: שיעור המימון הנהוג בישראל הוא נמוך בהשוואה בינלאומית, כך שיש לבנקים ביטחונות מספקים מול תיק המשכנתאות - אין להם סיבה אמיתית למהר ולממש דירות כדי להציל את תיק המשכנתאות. הבעייה היא בעיית נזילות אצל הלווים, וזוהי בעייה זמנית שצפוייה להיפתר ברובה עם יציאתו של המשק ממיתון כלכלי. יתרה מזאת: אם בעיית הנזילות של הלווים לא תטופל מיידית - היא תכריח את הבנקים לנקוט בצעדים תקיפים כנגד הלווים כדי ללחוץ עליהם לסלק את חובותיהם (או לפחות לסלק את הפיגור המצטבר), היא תגרום לתפיסה ולמימוש של דירות מגורים, והיא תשפיע לרעה על מצב המשק. תפיסה המונית של דירות וניסיון למכור אותן לצורך סילוק החוב ידרדרו את מחיריהן ועלולה להפוך לבעיית סיכוני אשראי וליצור משבר נגזר בענף הבנייה למגורים. לכן הבנקים חייבים להימנע מלפעול כנגד הלווים, גם לטובתם-הם.

דחיית תשלומי משכנתא בדרך של העמדת קו-אשראי בנקאי מגלגלת עלות נוספת על הלווים (חוב הולך וגדל) ויוצרת בעייה של קושי אפשרי לעמוד בתשלומי המשכנתא בעתיד, עם היציאה מהמיתון הכלכלי. אבל אופציה זו איננה גרועה רק מנקודת מבטם של הלווים - היא גם איננה סבירה מבחינת התנהלותה של המערכת הבנקאית: ככל שתופח החוב הבעייתי (חובם של לווים שאינם מצליחים לעלות מחדש על הפסים הכלכליים) מתחזקת השאלה אם לא היה ראוי לתת ביטוי בדוחות הכספיים לחשיפה הגדלה והולכת של הבנקים לסיכון אשראי. קשה להעלים עין מהצטברות קהל גדול של לווים המתקשים בתשלומי המשכנתא, והעלמת עין זו גם איננה מתיישבת עם הדרישה לגילוי נאות ועם תפקידו של הבנק המרכזי לשמור על יציבות הבנקים. כי זאת יש להבין: לא כל הלווים יצליחו לחזור לפסים הכלכליים, ולכן התנהגות פסיבית איננה אופצייה אמיתית עבור הבנקים - הם ייאלצו להפעיל אמצעי אכיפה כלפי הלווים. אלא אם-כן תימצא אלטרנטיבה לסייע ללווים.

האלטרנטיבה

הצטברות מספר גדול של לווים שאינם יכולים לעמוד בתשלומי המשכנתא שלהם איננה בעייה מצפונית של הבנקים ולא יעד למיזם התנדבותי של המפקח על הבנקים - זוהי בעייה לאומית ויש לטפל בה באמצעים ממלכתיים. יש (תיאורטית) ממשלה בישראל, וזהו תפקידה. הממשלה צריכה להעמיד בעצמה אשראי ייעודי ללווים שנקלעו למשבר. היא צריכה להעמיד לרשותם קו אשראי שיאפשר להם להמשיך לשלם את תשלומי המשכנתא השוטפים בתקופת המיתון הכלכלי כדי למנוע את הפעלתה של שרשרת תגובות מסוכנת. היא צריכה להעמיד אשראי זה ללווים בריבית אפסית, הן כי זוהי הריבית הנהוגה כיום בגיוס החוב שלה-עצמה והן כי אסור שהמשיכה המצטברת של משקי בית מקו האשראי תיצור בעייה חדשה של חוב. הסדר זה של קו אשראי ייעודי צריך להימשך עד שנגיע לנקודת מיפנה כלכלית, אז ייסגר קו האשראי למשיכה נוספת ויהפוך לחוב. בנקודת זמן כלשהי בעתיד תוכל הממשלה להעלות את הריבית על החוב, לדוגמה לריבית הפריים. תהיינה לה גם דרגות חופש נוספות: להפוך את המשיכה המצטברת מקו האשראי להלוואה עומדת, לדרוש מהלווים לסלק את החוב או למחזרו באמצעות הלוואה בנקאית במועד ידוע, או לאפשר למחוק את החוב במקרים של לווים שלא הצליחו להתאושש מהמשבר הכלכלי. 

העיקרון המנחה צריך להיות שהסיכון יילקח על-ידי הממשלה: הבנקים יהיו מבחינתה זרוע מבצעת בלבד. היתרון של אלטרנטיבה זו הוא שמבחינת הבנקים תשלומי המשכנתא יימשכו כסידרם ולא תהיה להם סיבה לנקוט בצעדים כנגד הלווים. במקביל, הבנקים לא יתחבטו בשאלת הגילוי הנאות בדוחות הכספיים וחברות הדירוג והמפקח על הבנקים לא יידרשו להעריך את חשיפת הבנקים לסיכוני האשראי בגין הקפאת תשלומי המשכנתא.  

יום שבת, 3 באוקטובר 2020

הסדר ההקפאה של תשלומי המשכנתה שמציע בנק ישראל אינו מספק


הודעה על הארכת תקופת ההקפאה של תשלומי המשכנתה

בנק ישראל הודיע בשבוע החולף על הארכת תקופת ההקפאה של תשלומי המשכנתה ללווים שירצו בכך לשלושה חודשים נוספים - עד לסוף 2020. ההסכם הקודם עם הבנקים נמשך כבר ששה חודשים, כך שמדובר בהארכת תקופת ההקפאה הכוללת לתשעה חודשים. לפי ההודעה שפירסם הבנק המרכזי (ראו כאן), מספר ההלוואות בהן נדחו תשלומים בחודשים שעברו מגיע ל-174 אלף - כרבע ממספר ההלוואות. 

ההצעה של בנק ישראל ללווים אינה עונה על צרכי הלווים: היא פחות מידי נדיבה ויותר מידי קשיחה. בתקופה שבה אנו נמצאים, של משבר תעסוקתי עמוק וחשש שהמשבר הכלכלי ילך ויעמיק, יש צורך להגיש סיוע למשקי בית כדי לצמצם את הסיכון שהמשבר יגרום להם לקריסה כלכלית. ניתן היה בקלות יחסית להציע ללווים, המתקשים לעמוד בנטל התשלומים בגלל המשבר הכלכלי, פתרון טוב יותר.

מה תעשה לכם הקפאת תשלומים?

נתחיל בדוגמה מספרית: נניח נטלתם הלוואת משכנתה בגובה 1,000,000  (1 מיליון) ש"ח. נניח עוד ששיעור הריבית השנתי בהלוואה הוא קבוע בגובה 4.00%, וההלוואה היא לתקופה של 20 שנה. אתם משלמים לבנק מידי חודש תשלום בגובה 6,059.80 ש"ח. נניח לבסוף שחלפו חמש שנים ממועד נטילת ההלוואה, ולכן יתרת החוב שלכם לבנק עומדת על 819,237.83 ש"ח. ואז הגיע נגיף הקורונה ובעקבותיו מיתון כלכלי. הכנסתכם נפגעה, ואתם מתקשים להמשיך לעמוד בלוח התשלומים החוזי. בעקבות הודעת בנק ישראל הגשתם בקשה וקיבלתם מהבנק הסכמה לדחיית תשלומים (קרן וריבית) לתקופה של 12 חודש (זוהי דוגמה שנוצרה לצורך המחשה: לפי הנחיות בנק ישראל הדחייה מוגבלת בינתיים לתשעה חודשים). 

עד כאן הכל נראה טוב: הבנק בא לקראתכם וחסך מכם מצוקה כספית ואולי צורך למשוך כספים מנכסים פיננסיים מנוהלים (ביטוח, גמל, השתלמות וכו') או ליטול הלוואות צרכניות יקרות. הוא גם עשה זאת באותו שיעור ריבית שבה התנהלה הלוואתכם עד כה: הוא לא ניצל את מצבכם לרעה ולא הציע לכם אשראי במחירים גבוהים יותר. ובכל זאת מסתתרת בעייה במהלך זה: דחיית התשלומים איננה חלה רק לגבי רכיב הקרן, אלא גם לגבי תשלומי הריבית השוטפים. דחייה זו כמוה כנטילת הלוואה בנקאית נוספת המשולמת לכם ב-12 חלקים חודשיים בגובה הריבית השוטפת אותה הייתם צריכים לשלם לבנק (שימו לב שמובלעת כאן בפועל הלוואה מסוג "משכנתה הפוכה"). לכן, בתום תקופת ההקפאה יתרת החוב שלכם תהיה גדולה משהייתה בתחילת ההקפאה (הרי דחיתם תשלומי ריבית), ומשתסתיים תקופת ההקפאה תצטרכו לשלם תשלומים חודשיים גדולים מאלו המקוריים עליהם התחייבתם בהסכם ההלוואה. כי הבנק לא ויתר על תשלומי הריבית - הוא רק הסכים לדחות אותם. לא רק שתידרשו לשלם אותם בעתיד - אתם גם תשלמו ריבית בגין הדחייה. 

בכמה יגדל התשלום החודשי בתום תקופת ההקפאה?

נחזור לדוגמה המספרית שהצגנו. הקפאת התשלומים למשך 12 חודש תביא לכך שיתרת ההלוואה שלכם, שעמדה בתחילת ההקפאה על  819,237.83 ש"ח - תגדל ותעמוד בסופה על 852,614.84 ש"ח. זוהי תוספת של 33,377.01 ש"ח לחוב. אם אמנם המצב התעסוקתי שלכם ישתפר בקרוב ותחזרו לאחר 12 חודשי הקפאה לשלם את תשלומי המשכנתה הסדירים, התשלום החודשי יעמוד על 6,636.29 - גידול של כ-10% לעומת התשלום החודשי המקורי. 

מהו מקור הגידול? הוא נובע משתי השפעות: 1) מכך שיתרת החוב גדלה במהלך תקופת ההקפאה בגלל הצטברות תשלומי הריבית שנדחו (גידול של 4%); 2) מכך שהתקופה שנותרה להחזר החוב התקצרה בשנה (בדוגמה שלנו היא עתה 14 שנים במקום 15). כלומר, דחיית התשלומים תגדיל את נטל התשלומים העתידי (שירותי החוב) למרות שהריבית בהלוואה נותרה ללא שינוי. אילו רצינו שהתשלום החודשי לאחר תקופת ההקפאה לא יגדל אלא יהיה זהה לזה המקורי - היינו צריכים להאריך את תקופת ההלוואה לא בשנה אחת (תקופת ההקפאה) אלא בקרוב לשנתיים. (אזהרה: כל המספרים כאן הם מקרה פרטי הנגזר מנתוני ההלוואה; אילו הנתונים היו שונים (גודל ההלוואה, ריבית ההלוואה, תקופת ההלוואה, גיל ההלוואה במועד ההקפאה, אורך תקופת ההקפאה) - היינו מקבלים תוצאות אחרות. ובכל זאת, חשיבות הדוגמה המספרית היא בהמחשת ההשפעה של דחיית התשלומים על הנטל החודשי הצפוי בעתיד).

הבנקים אינם הכתובת לטיפול בבעייה

למרות האינסטינקט הציבורי שמפנה כלפי הבנקים האשמה מיידית בניצול המצב, אינני מאלה המייחסים לבנקים כוונות רעות. גם כך, דחיית התשלומים כרוכה מבחינתם בקושי תפעולי, קושי תזרימי ועלייה בסיכון האשראי, והם לא גילגלו את העלויות הנוספות הללו על הלווים. מבחינת הבנקים, העיסקה שהוצעה ללווים היא הוגנת: זוהי דוגמה קלאסית לעיקרון של win-win, כשהלווה זוכה להקלה תזרימית (ורק תזרימית) ואילו הבנק חוסך מעצמו צורך להתמודד עם גל של קשיי תשלום מצד לווים.

הבעייה איננה נעוצה בבנקים, וגם הפתרון איננו אצלם. הסעד ללווים היה צריך להינתן על-ידי הממשלה - לא על-ידי הבנקים, שבעצמם מאויימים על-ידי המשבר הכלכלי ועלולים למצוא את עצמם בצד הנפגע ממנו. סעד ממשלתי היה יכול להיות גמיש יותר מבחינת הלווים (דחייה לתקופה שתיקבע אד-הוק לפי מצב העניינים בשוק התעסוקה), זול יותר ללווים (אין לממשלה עילה כלכלית לחייב את הלווים שנקלעו לקשיים בתשלום ריבית לאור הריבית המוניטרית האפסית), ותומך יותר במערכת הבנקאית (אשראי ממשלתי יגרום לכך שסיכוני האשראי המוגדלים ובעיות הנזילות לא יחולו על הבנקים. צריך לזכור שהעובדה שחלק ניכר מהלווים אינם יכולים לעמוד בתשלומי המשכנתה שלהם היה צריכה להשפיע שלילית על מצג איכות האשראי של הבנקים). נראה לי, לכן, שההצעה שגיבש בנק ישראל עם הבנקים איננה התשובה הטובה ביותר לבעיית לווי המשכנתאות - יש טובה ממנה.

קו אשראי ממשלתי - סקיצה

העיקרון המנחה של ההצעה המובאת להלן הוא שדחיית תשלומי המשכנתה של לווים שנפגעו מהמשבר תיעשה במימון קרן ממשלתית - לא אשראי בנקאי. ההצעה היא ברמת סקיצה בלבד, כדי לאפשר לאלו שיאמצו אותה חופש פעולה להפוך אותה לתוכנית מפורטת (חישבו על דפים לצביעה עצמית...). הצעה ברוח זו הוצגה ברשימות קודמות שהופיעו בבלוג זה (ראו כאן וכאן) ובראיון של פרופ' דני בן שחר ושלי שפורסם במוסף הנדל"ן של הדה-מרקר (ראו כאן). נחזור על עקרונותיה בקצרה:

  • הממשלה תעמיד קו אשראי ללווים שייקלעו לקשיים בתשלום המשכנתה. קו האשראי יאפשר ללווים להמשיך לשלם את תשלומי המשכנתה כסידרם ולהימנע מהדרדרות לפיגורים או מהצורך לממש נכסים פיננסיים כדי לעמוד בתשלומים

  • ניצול הקרן יהיה למימון תשלומי המשכנתה בלבד. גובה המשיכה החודשי יהיה אוטומטי (וספציפי לכל לווה), בגובה התשלום החודשי השוטף (קרן וריבית)

  • שיעור הריבית על היתרה המנוצלת בקו האשראי הזה יהיה אפס (או, לחילופין, בגובה הריבית המוניטרית שקובע בנק ישראל)

  • משך התקופה בה ניתן יהיה להמשיך להשתמש בקו האשראי למימון תשלומי המשכנתה ייקבע על-ידי הממשלה לפי התפתחות המשבר הכלכלי. הדבר יאפשר לממשלה להמשיך בהפעלת הסעד ככל שיידרש

  • הבנקים ינהלו את ההלוואה הממשלתית במסגרת חשבונות המשכנתה של הלווים. מאחר שהבנקים עצמם נהנים מהסדר זה (הפחתת סיכון האשראי וחיסכון בצורך להשקיע מאמצים בתחום הטיפול בפיגורים ובגבייה) - הם יפעלו ללא חיוב הלווים או הממשלה בעלויות תפעוליות

  • בשלב מסויים, תודיע הממשלה על עצירת האפשרות למשיכות נוספות מהקרן. מאותו רגע, היתרה המנוצלת של קו האשראי תהפוך להלוואת "בלון" לתקופה קבועה מראש, שתיפרע בתשלום יחיד

  • כדי למנוע שימוש מתמשך של הלווים בקו האשראי בגלל מחירו הנמוך, תקבע הממשלה מועד שבו שיעור הריבית על היתרה יעודכן כך שישתווה לריבית הפריים של הבנקים

  • לווים שירצו בכך יוכלו לפרוע את הלוואת ה"בלון" בכל עת לפני מועד פקיעת ה"בלון" וללא חיוב בעמלת פירעון מוקדם, ממקורות עצמיים או על-ידי נטילת הלוואה בנקאית בהסכמת הבנק

מהם היתרונות של הצעה זו?

הצעה זו לא באה לפתור בעיות-יסוד של המשק הישראלי או אפילו של שוק המשכנתאות - היא באה רק להקטין את הנזק הצפוי אם יימשך מצב של מיתון כלכלי ומשקי בית נוספים ייקלעו לקשיים להמשיך ולשלם את תשלומי המשכנתה. היא באה לנטרל איום בחזית אחת, מיותרת, של הקרב הכלכלי הצפוי לכולנו כדי להתפנות לטיפול בחזיתות אחרות של המשבר הכלכלי.

עבור משקי הבית שיסתייעו בקרן, מדובר ברווחה מיידית, ללא חיוב בריבית ובלא שיצטרכו לעמוד בתום תקופת ההקפאה (והיא יכולה להימשך גם שנתיים ויותר) בתשלומי משכנתה מוגדלים. ייווצר אמנם חוב מצטבר בגין דחיית תשלומי הריבית, אבל לא תהיינה לו השלכות תזרימיות (הגדלת התשלום החודשי).

עבור הבנקים ייפתח מסלול המאפשר להם להתעלם לתקופת ביניים מקשיי הנזילות של משקי הבית: הם לא ייצטרכו לעסוק בתקופת המשבר בגביית חובות שבפיגור, יתרת החוב של לווים שנקלעו לקשיים תמשיך לרדת בעזרת ניצול קו-אשראי ממשלתי, והם לא יצטרכו לסבול מירידת איכות תיק האשראי.

עבור הממשלה זה יהיה ניצחון קל וזול: היא תוכל להציע סעד מיידי ללווי המשכנתאות שיש בו כדי להרגיע חזית אחת מהחזיתות הרבות שנפתחו בגלל המשבר הכלכלי, ולעשות זאת ללא עלות ממשית שכן היא מצמצמת את תפקידה למימון (ולא מענקים) ובגלל שריבית השוק היא כיום אפסית.

יום חמישי, 27 באוגוסט 2020

כיצד ניתן למנוע את משבר הקורונה העומד לפתחו של שוק המשכנתאות בישראל? - פרופ' דני בן-שחר ודורון נחמני *

 * דני בן-שחר הוא פרופ׳ למימון נדל״ן ומכהן כראש מכון אלרוב לחקר הנדל״ן בפקולטה לניהול ע״ש קולר, אוניברסיטת תל אביב. הרשימה המובאת בזה הוכנה במשותף כנייר עמדה במכון אלרוב בהמשך לרשימה קודמת שפורסמה בבלוג זה ב-1.8.20 (ראו כאן). ראיון משותף של פרופ' דני בן-שחר ושלי פורסם בעקבות נייר זה במוסף הנדל"ן של ה"דהמרקר" ב-21.8.20 (ראו כאן).


חדלות פירעון רחבת-היקף עומדת לפתחו של שוק המשכנתאות בישראל בצל משבר הקורונה. מה מקורה? מה השלכותיה על הכלכלה הישראלית? ובעיקר, כיצד ניתן למנוע אותה?

בחודש מאי האחרון סיכם בנק ישראל עם הבנקים על מתווה אחיד שיאפשר למשקי הבית לדחות את תשלומי המשכנתה לתקופה של ששה חודשים. מאז הוארכה תקופת דחיית התשלומים עד לסוף 2020. צעד זה נועד להקל על הלווים לצלוח את תקופת המשבר ובכך להקטין את סיכון ההדרדרות לחדלות פרעון רחבת היקף בשוק המשכנתאות. מדיווח של בנק ישראל מן הימים האחרונים עולה, כי עד לסוף חודש יוני האחרון, קרוב ל-150 אלף משקי בית אכן דחו את תשלומי המשכנתה. בראש משקי בית אלה עומדת אוכלוסייה, אשר משבר הקורונה פגע בה קשות בתחום התעסוקה וההכנסה: עצמאים, עובדים לא אקדמאים ובלתי מיומנים, מבוגרים, צעירים, חרדים ונשים.

דחיית התשלומים אינה ניתנת כמתנה: התשלום שנדחה מתווסף ליתרת החוב ומחויב בריבית. גידול של יתרת החוב, המלווה בירידה בהכנסות של משקי הבית בתוך סביבת המיתון הקשה והאבטלה שבהם מצוי המשק ממילא, יקשה מאד על בעלי החוב לשרת את החוב ועשוי להוביל לגל נרחב של חדלות פרעון לאחר שתסתיים תקופת הדחייה. חדלות פרעון רחבת היקף תוביל לתגובת שרשרת שתעצים את המיתון הקשה ממילא ותגרור את המשק אל עברי פי פחת: היא תביא לתגובה מצד הבנקים – כאשר יחושו בסכנה לגורל החובות כלפיהם – אשר ינקטו בצעדים נמרצים לגביית יתרות החוב, לרבות עיקול ומכירה של דירות הלווים שלא ישלמו את חובם. כאשר עיקול כזה מתבצע ספורדית בימים כתיקונם, מדובר אמנם בצעד קשה וטרגי למשק הבית אך בצעד קטן למשק בכללותו. לעומת זאת, כאשר אלפים רבים של עיקולים מתבצעים בו-זמנית בתוך משק מקרטע ממילא, מדובר בצעד שאינו רק קשה וטרגי למשקי הבית חדלי הפירעון, אלא גם מסוכן לכלל המערכת הכלכלית. עיקול ומכירה רחבי היקף של דירות על ידי הבנקים יציפו את היצע הדירות בשוק. ירידת המחירים שתבוא בעקבותיו תחלחל לענף הבנייה למגורים, כאשר יזמים וקבלנים יתקשו למכור דירות במחירים המשקפים את עלות בנייתן ולשרת את החוב בגין מימון הבנייה. או אז, קריסתן האפשרית של חברות בנייה תתגלגל בחזרה לפתחם של הבנקים בהיותם גם נותני האשראי לענף הבנייה. זאת, בליווי נפילת המחירים בשוק הדיור, יובילו לירידה חריפה בצריכת משקי הבית ובביקושים להשקעות ויעמיקו את המיתון.

נדגיש, כי הבעיה שיוצר משבר הקורונה בשוק המשכנתאות אינה בעיה של סיכון אשראי, אלא בעיה תזרימית של משקי הבית. כלומר, בעוד שהלווים מתקשים לעמוד בהתחייבויותיהם השוטפות, עצם הפיגור ואף חדלות הפרעון האפשרית אינם מערימים סיכון ממשי על הבנק המלווה. היחס בין חוב המשכנתא לערך הדירה נמוך בישראל בהשוואה בינלאומית ובהשוואה ליחסי הביטחונות הנהוגים בסוגי אשראי אחרים. כלומר, נדרשת ירידה חריפה ביותר של מחירי הדירות בישראל לפני שיתפתח סיכון ממשי שהבנקים לא יצליחו לגבות את מלוא יתרת החוב. לפיכך, תגובה חריפה של עיקול ומכירה של הדירות מצד הבנקים במענה לגל הפיגורים בתשלומי המשכנתאות תהיה מיותרת וכאמור עלולה לפגוע במערכת הבנקאית עצמה.

מדוע אם כן ניתן לצפות שהבנקים ינקטו בפעולה של עיקול ומכירה של דירות בתגובה לחדלות פירעון של הלווים, אם בסופו של דבר הם עשויים להיות בין הנפגעים ממהלך זה? התשובה היא כפולה. ראשית, לפי הוראות הרגולציה, היווצרות פיגורים בהלוואות משכנתה תחייב הגדלת ההפרשה לחובות מסופקים, דבר שיגרור פגיעה מיידית ברווחיותו השוטפת של הבנק, גם אם כאמור הניתוח הקר מראה שלא נפגעה יכולתו של הבנק לגבות את החוב. הגדלת ההפרשה האמורה לא רק תפגע ברווח המימוני השוטף של הבנק, אלא גם תאותת לבעלי עניין שנוצרה לכאורה בעיית אשראי בבנק.

זאת ועוד, יש לזכור שלכל אחד מן הבנקים, באופן עצמאי, קיים אינטרס רציונאלי לגבות את החובות כלפיו בתגובה לחדלות פירעון, ללא תלות בתגובתם של הבנקים האחרים. דהיינו, יאמר לעצמו מנהל הבנק, ״אם חבריי מנהלי הבנקים האחרים יעקלו את דירותיהם של חדלי הפרעון שלהם ויעמידו אותן למכירה, תתרחש קטסטרופה רחבת היקף במשק, ולכן כדאי שאמהר גם אני לעקל את דירותיהם של חדלי הפירעון שלי ובכך, לכל הפחות אזכה לגבות את הכסף שהלוויתי. ואם הבנקים האחרים לא יעקלו את דירותיהם של חדלי הפרעון שלהם, אולי ימנע משבר רחב היקף במשק, אך ודאי שבמקרה זה כדאי שאזדרז לעקל את דירותיהם של חדלי הפירעון שלי כדי להחזיר את החוב בגין הלוואותיהם״. דא עקא, הואיל וכל אחד ממנהלי הבנקים יגיע למסקנה זהה לפיה מוטב לו, בכל מקרה, לעקל ולמכור את דירות הלווים חדלי הפירעון, הרי שהדרך היחידה למנוע את אותו כשל שוק שיביא להעמקת המשבר הכלכלי היא לקרוא להתערבות חיצונית של מתכנן מרכזי – הממשלה.

כיצד, אם כן,  על הממשלה לנהוג כדי למנוע חדלות פירעון ועיקולי דירות המוניים שעשויים להתרחש בשוק המשכנתאות הישראלי בצל משבר הקורונה? עליה להתערב מיידית באופן שיציל את משקי הבית מהדרדרות לחדלות פירעון בגין חוב המשכנתה. לשם כך, על הממשלה להציע לאותם לווים שנקלעו לקשיים – לפי מבחני פגיעה בתעסוקתם ובהכנסתם – קו אשראי שיאפשר להם למשוך ממנו כספים כדי להמשיך לשלם את תשלומי המשכנתה. אלא שלהבדיל מההלוואה שניתנה על ידי הבנק, על הממשלה להציע למשקי הבית קו אשראי בריבית שוק של הטווח הקצר – העומדת עתה על קרוב ל- 0%. קו אשראי זה יאפשר למשקי הבית להמשיך ולשרת את החוב לבנק כסידרו. ככל שיימשך ההסדר, יצמח חוב קמעונאי לממשלה (בריבית אפסית) אשר יחליף את החוב לבנק. בצורה זו, תמנע חדלות הפירעון הנרחבת, תזרימי הבנקים בגין המשכנתאות לא ייפגעו, לא תהיה פגיעה באיכות תיק האשראי של הבנקים ולא יתפתח אותו כדור שלג שעשוי להעצים את המשבר הכלכלי.

קו האשראי הממשלתי, אשר ינוהל על ידי הבנק, יעמוד לרשותם של משקי הבית כל עוד המשבר הכלכלי ימשיך לפגוע בתעסוקתם ובהכנסותיהם. כאשר הממשלה תעריך שהמשבר הכלכלי חלף, היא תודיע על הפסקת מתן האשראי ותפעיל מנגנון לגביית החוב שנטל משק הבית במסגרת אותו קו אשראי. מנגנון זה יושתת על עקרונות של פריסת תשלומים ותימרוץ משק הבית להקדים את החזר החוב לממשלה על ידי העלאה הדרגתית של הריבית באופן קבוע מראש ולאורך זמן.

קיימת כמובן השאלה מה יהיה עם אותם משקי בית שינצלו את קו האשראי אך לא יצליחו לשרוד את המשבר הכלכלי. חשוב לזכור, שלאור שיעורי המימון הנמוכים הנהוגים בישראל, תופעה של לווים שלא יכולים לפרוע את חובם ושערך דירתם ירד אל מתחת ליתרת החוב תהיה ככל הנראה זניחה. לפיכך, הסיכון הכרוך באותם לווים ייגע לעניין התזרים בלבד ולא יאיים על החזר הקרן. ועוד, ניתן יהיה לטפל במקרים אלה בפריסה של החוב על פני תקופה ארוכה יותר ובכל אופן, תציע הממשלה לאותם משקי בית שנקלעו למצב כלכלי כה קשה וקיצוני רשת ביטחון שתשאיר אותם תחת קורת גג.

לסיכום, ההסדר המוצע להתערבות מיידית של הממשלה בשוק המשכנתאות על ידי העמדה של קו אשראי בריבית אפסית המופעל על ידי הבנקים למשך תקופת המשבר הכלכלי, הוא בעל יתרונות לכל הצדדים. לבנקים הוא מציע הגנה מפני פגיעה בתזרימי המשכנתאות, הקטנה של סיכון האשראי בתיק המשכנתאות ובעקיפין גם הקטנת הסיכון של האשראי שניתן לענף הבנייה. ללווים שנקלעו לקשיים הוא מציע אופציה אפקטיבית והוגנת לדחות את תשלומי המשכנתה שלהם לתקופת-ביניים מבלי להיקלע לפיגורים, מבלי להעמיס ריבית נוספת בגין התשלומים שנדחו ומבלי להכתים את גיליון הסטוריית האשראי שלהם. ולבסוף, לממשלה ולחברה הישראלית בכללותה הוא מציע דרך פשוטה, יעילה והוגנת למנוע את הרחבתה והעמקתה של הקורונה הכלכלית.

יום שבת, 1 באוגוסט 2020

כיצד נמנע כשל משכנתאות המוני?

"ערב משבר הקורונה מצבו הכלכלי של מגזר משקי הבית היה טוב" - אומרים אנשי בנק ישראל בדוח על היציבות הפיננסית (ראו הודעה לציבור כאן) - "המשבר פגע קשות בתעסוקה ובשכר של עצמאים ושכירים רבים...  הסיכון הפיננסי העיקרי הוא באשראי לדיור...  הירידה בהכנסות משקי הבית צפויה להגדיל את שיעור ההחזר החודשי מההכנסה ולהקשות על חלק מנוטלי המשכנתאות לשרת את החוב. הקשיים למשקי הבית הובילו ליישום מתווה להקפאת משכנתאות שנועד להקל עליהם לצלוח את המשבר. יחד עם זאת, עם סיום המתווה צפויים חלק ממשקי הבית להתמודד עם עליה בהחזרים או בפריסה מחדש של יתרת ההלוואות שמשמעותה הארכת חיי ההלוואות". 
לפי הדיווח של בנק ישראל, עד לסוף יוני 2020 קרוב ל-150 אלף משקי בית הקפיאו את תשלומי המשכנתא שלהם.
לווי המשכנתאות בדרך להסתבכות פיננסית
מעבר להשפעה הישירה של משבר הקורונה על התעסוקה וההכנסות, אנחנו נמצאים כיום על תוואי שמוביל להסתבכות של חלקים גדולים של האוכלוסייה עם תשלומי המשכנתא. ככל שהמשבר יימשך, וככל שההשפעות המשניות שלו על הסקטור הפרטי (ירידת הביקושים) תתעצמנה, כך יתרחב מעגל משקי בית שהמצב הכלכלי פגע ביכולתם לעמוד בתשלומי המשכנתא. זו איננה השערה - זה יקרה בהכרח, ויש להיערך לכך. ההנחייה שהעביר בנק ישראל לבנקים לאפשר דחיית תשלומים למספר חודשים ללווים שיבקשו זאת איננה פתרון מספק. זהו לכל היותר ניסיון לאלחש, שמצביע על הירתמותו הסימלית של הבנק המרכזי לטיפול במשבר, כשהוא נעזר בכלים המוגבלים שמצויים בידיו. זה איננו מספיק, והמהלך מועיל רק לזמן קצר. שעון הקורונה מכוון כפי הנראה לזמן יותר ארוך.
הגדרת המטרה לממשלה - ניסוח
המטרה צריכה להיות להציל את משקי הבית מקריסה כלכלית בגין חובות המשכנתא, קריסה שעלולה לאיים גם על הבנקים אבל בעיקר על מצב המשק כולו. צריך למנוע הסתבכות של משקי הבית עם פיגורים בתשלומי המשכנתא, ובעיקר את התגובה התוקפנית שצפוייה מצד הבנקים לכשיחושו בסכנה לגורל החובות כלפיהם. אלא אם מישהו יתערב בכך, הבנקים ינקטו בצעדים נמרצים לגביית יתרות החוב, ובכללם עיקול ומכירה של דירותיהם של הלווים שאינם עומדים בתשלומי המשכנתא. זו איננה תגובה שמקורה ברוע - אלו הם כללי המשחק של אשראי פרטי: אם הלווה מפר את הסכם ההלוואה בכך שאיננו עומד בלוח התשלומים - לא נותר לבעל החוב אלא לממש את הביטחונות ששועבדו לו להבטחת פירעון החוב. תגובה כזו היא סבירה כשמדובר בכשל אשראי נקודתי (של לווה ספציפי), אבל היא עלולה לגרום לאסון כשמדובר בכשל המוני: אם הבנקים ינסו לממש מספר גדול של דירות מגורים ששועבדו להם לצורך מימון רכישתן - הם עלולים לגרום להצפת שוק הדירות, לנפילת מחיריהן, למשבר נגזר בשוק הבנייה למגורים, ולטרגדיה המונית. התיאור הזה של פעולות הגבייה של הבנקים כמערכת חיסונית שתוקפת את הגוף עצמו חשוב בעיקר כדי להבין שזו טרגדיה מיותרת: התגובה האינסטיקטיבית של הבנקים לא תפתור את הבעייה, ואפשר בכלל אותה בלי זה.
הבעייה המיידית של חוב המשכנתאות היא תזרימית
בשלב הנראה לעין, הבעייה בשוק המשכנתאות היא בעייה תזרימית, לא בעייה של סיכון הקרן. המשבר כלכלי מפריע ללווים לעמוד בהתחייבויותיהם השוטפות לפי לוחות התשלומים, אבל איננו מהווה סיכון של הקרן. זה נובע מכך שיחס הביטחונות לחוב בשוק המשכנתאות הישראלי הוא גבוה במיוחד בהשוואה בינלאומית ובהשוואה לסוגי אשראי אחרים. נדרשת ירידה חריפה של מחירי דירות לפני שיתחיל להסתמן לבנקים סיכון של החזר החוב (Recovery Risk). לכן, תגובה תוקפנית של הבנקים לתופעת גל הפיגורים איננה רק מיותרת, אלא גם מסוכנת: היא עלולה לדרדר את שוק הדירות וענף הבנייה. אם מקובלת הבחנה זו, על הממשלה (ולא בנק ישראל) לנקוט בצעדים שמטרתם להרגיע, לרסן את תגובת המערכת החיסונית של הבנקים. זה יסייע גם להם.
איך משיגים הרגעה?
כלי שיאפשר להשיג אפקט כזה של הרגעה הוא קו אשראי ממשלתי ללווים שנקלעו לקשיים בתשלומי המשכנתא. השימוש בקו האשראי יוצע ללווים באמצעות הבנקים. הם יוכלו להקפיא את תשלומי המשכנתא (קרן וריבית) לתקופה קצובה, שתוארך במידת הצורך באמצעות החלטה ממשלתית. קו האשראי יאפשר לבנקים להמשיך ולגבות (להלכה) את תשלומי המשכנתא השוטפים, כשמבחינת הלווים השימוש בקו האשראי כמוהו כ"גרייס" על תשלומי המשכנתא. ניצול קו האשראי לא יעלה ספקות לגבי איכות תיק האשראי של הבנקים ולא יכתים את גיליון ההתנהגות של הלווה. במצב הנוכחי בשוקי ההון, הריבית על המשיכות מקו האשראי צריכה להיות 0%. אם אמנם יופעל כלי כזה, תזרימי הבנקים בגין המשכנתאות לא ייפגעו בגלל משבר הקורונה, ובהדרגה יתפח חוב קמעונאי לממשלה המנוהל בידי הבנקים. חוב זה ימשיך לצמוח כל עוד הממשלה תבחר לאפשר למשקי הבית לבצע משיכות נוספות מקו האשראי, וסביר שזה יימשך כל עוד המשבר הכלכלי פוגע פגיעה כל-כך חמורה בתעסוקה ובהכנסות משקי הבית. ברגע שהממשלה תעריך שהמשבר הכלכלי הסתיים, היא תוכל לעדכן את שיעור הריבית על החוב כדי לעודד לווים לפרוע חובם. התוצאה של הפעלתו של קו אשראי זה תהיה שנחסוך לעצמנו מערכה מיותרת של הבנקים כנגד משקי הבית לצורך גביית החוב, מערכה שיש לה פוטנציאל הרס משמעותי. המסר ללווים יהיה "לשכוח" לתקופת ביניים את נטל התשלומים בגין המשכנתא, עד שהמצב הכלכלי ישתפר.
ומה יקרה ללווים שלא יתאוששו מהמשבר הכלכלי?

קיימת אמנם שאלה מה יקרה עם לווים שלא יצליחו להתאושש מהמשבר הכלכלי, אבל ניתן למצוא לה פתרון. בנקודת זמן מסויימת יגיע קו האשראי לסוף חייו, והלווה יצטרך לקבל החלטה כיצד לפרוע את החוב המלא (החוב המקורי + יתרת קו האשראי). בנקודת זמן זו הבנקים יציעו ללווים לפרוע את יתרת החוב שהצטברה בקו האשראי על-ידי נטילת הלוואה בנקאית בתנאי שוק. אם הלווה איננו מסוגל לעמוד בנטל התשלומים - הוא יצטרך לפרוע את החוב בתשלום יחיד, ורבות בדרך של מכירת הדירה לצורך הפירעון. באותם מקרים שבהם ערך הדירה צנח עד כדי כך שלא יהיה בתמורה המתקבלת ממכירת הדירה כדי לכסות את יתרת החוב - תוכל הממשלה לקבל על עצמה ויתור על יתרת החוב. לאור שיעורי המימון הנמוכים הנהוגים בישראל, התופעה של לווים שקרסו ושערך דירתם ירד אל מתחת ליתרת החוב תהיה שולית. ייתכן גם שזהו סוג של רשת ביטחון שהממשלה תציע למשקי בית שנקלעו למצב כל-כך בעייתי.

יום ראשון, 14 ביוני 2020

תמונות לסיום המחזור

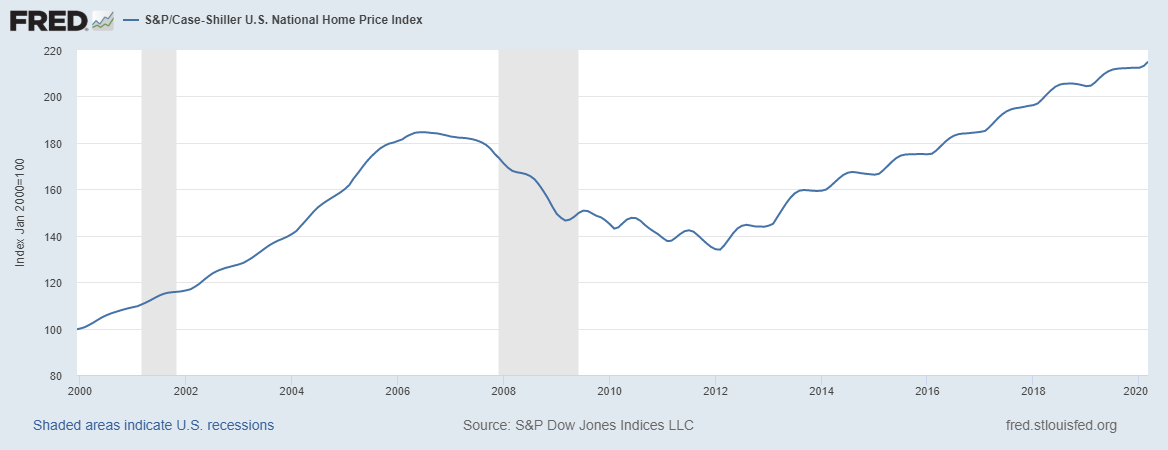
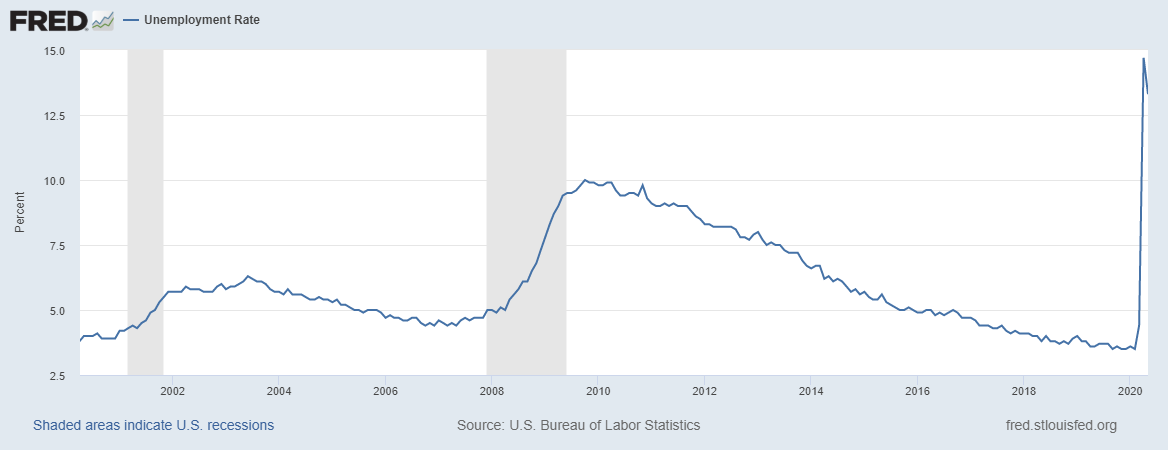
מגיפת הקורונה איננה רק אירוע רפואי - היא מהווה גם נקודת מיפנה כלכלית: מחזור הגיאות הארוך ביותר שהיה בארה"ב מאז 1850 הגיע לסיומו. הגיאות הכלכלית החלה (לפי הגדרות ה-NBER) באמצע 2009, והסתיימה בתחילת 2020  - למעלה מעשר שנים רצופות של עלייה. אז כמו בסיומו של כל מחזור (בביה"ס, בצבא) - נציג כמה "תמונות מחזור" שממחישות את מה שקרה. הגרפים בהמשך מתחילים כולם בשנת 2000, כך שהם מתארים תקופה של שני עשורים. השטחים המוצללים בגרפים מצביעים על שתי תקופות של מיתון שארעו במהלך שני העשורים האחרונים: הראשונה ב- 2001, שבה גרם משבר של מניות חברות ההיי-טק לנסיגה כלכלית שנמשכה רוב השנה (משבר ה-"דוט.קום"); השנייה החלה בסוף 2007, כשמשבר פיננסי שמקורו בשוק המשכנתאות האמריקני התדרדר במהירות למשבר פיננסי שחרג בהמשך מגבולות ארה"ב. תקופה זו נמשכה כשנה וחצי, עד אמצע 2009.
הגרף הראשון מתאר את התפתחות התמ"ג לנפש בארה"ב. המסר החשוב כאן הוא קיומה של תופעה  מחזורית: הגיאות הרצופה שהיתה בשנים 2002-2007 התחלפה במיתון קשה שנמשך שנה וחצי והתחלף בגל ארוך של גיאות. גל זה הסתיים באחרונה, עם הקורונה והמיתון הצפוי בעקבותיה. אז נכון אמנם שהמגמה ארוכת-הטווח היא חיובית, אבל שינויי המגמה המחזוריים הם דרמטיים ומהווים סיכון יציבותי למערכות הכלכליות הגדולות. אורך מחזורי הגיאות - הפעם כאמור למעלה מעשר שנים - מהווה גם הוא בעייה, שכן במהלך כל גיאות "נמחק" הזיכרון הציבורי של המיפנה הקודם ואמצעי הזהירות (של הסקטור הפרטי) ננטשים בגלל אופוריה שמניחה שהפעם הגיאות תימשך לעד (חישבו לדוגמה על בועת הנדל"ן בישראל, שהמסקנה שמסיק ממנה הציבור היא ש"מחירי הדירות תמיד עולים").
הגרף השני מתאר את התפתחות התעסוקה בארה"ב (למעט המועסקים בחקלאות). התופעות הבולטות בגרף זה הן הצמיחה הארוכה והיציבה של מספר המועסקים במשך עשור שלם, וההתרסקות הדרמטית של שוק העבודה שנגרמה על-ידי מגיפת הקורונה. נכון אמנם שחלק מההתפתחות הדרמטית שכבר קרתה הוא כנראה תגובת-יתר, וצפוי שעם חלוף ההלם הראשוני יחזור חלק מכוח העבודה המפוטר להיות מועסק, אבל אנחנו נמצאים באפילה לגבי התוואי הצפוי: איננו יודעים עד כמה המשק הפרטי יוכל באמת להתאושש ולחזור לרמת הפעילות שאיפיינה אותו טרם מגיפת הקורונה.
הגרף השלישי מציג את ההתפתחויות בתחום מחירי הדיור. הוא מתאר את התפתחות מדד מחירי הבתים בארה"ב ("מדד קייס-שילר"). מהגרפים עולים כמה דברים שיש לשים לב אליהם: 1) "בועת הנדל"ן" האמריקנית נבלמה עוד לפני תחילתו של המיתון - באמצע 2006. הבלימה לא הייתה תוצאה של המיתון אלא המחולל שלו; 2) מחירי הבתים ירדו ברציפות בתקופה 6/2006 עד 2/2012 - 68 חודשים. הירידה המצטברת של מדד מחירי הבתים היתה בשיעור מצטבר של קרוב ל-30%. ברביע הראשון של 2012 חל מיפנה, ומחירי הבתים שבו לעלות; 3) עליית מחירי הבתים בתקופה השלישית, שנמשכה ברציפות עד לסוף הרביע הראשון של 2020, מפתיעה בכך שמחירי הבתים עלו אל מעבר לשיא של 2006, ושוק הדיור חזר לתחושה שהוא נתון ל"בועה". הנטייה היא להסביר התנפחות מחודשת זו של מחירי הבתים בריבית האפסית השוררת בארה"ב מאז סוף 2008. להמחשה: שיעור הריבית על משכנתאות ל-30 שנה (ריבית קבועה) עמד בשנים האחרונות על כ-4% (הוא אף צנח באחרונה לסביבות 3%), בעוד שלפני הפעלת המדיניות המוניטרית המרחיבה הוא עמד על 7-8%.
הגרף הרביעי מתאר את התפתחות שיעור האבטלה. לכאורה, התפתחות שיעור האבטלה היא תמונת ראי של התפתחות התעסוקה, ובכל זאת יש כאן ניואנס הנובע מההגדרות בהן משתמשים הכלכלנים למדוד תעסוקה ואבטלה ולכן המשתנים אינם מבטאים בהכרח דבר והיפוכו: שיעור האבטלה יכול לעלות גם כאשר מספר המועסקים עולה. אנו רואים בגרף האבטלה את המשבר הפיננסי של 2008/9, שהזניק את שיעור האבטלה לשיא של 10.0% באוקטובר 2009 (השנה שבה ברק אובמה הושבע לנשיא לתקופת הכהונה הראשונה). עשור רצוף של צמיחה הקטין את שיעור האבטלה לרמה נמוכה - 3.5% בפברואר 2020 - שכמוה לא נרשמה בחמישים השנים האחרונות, מאז המחצית הראשונה של 1969. אבל אז פרצה מגיפת הקורונה.
הגרף החמישי ממקד את המבט בכשל האשראי שהתפתח בשוק המשכנתאות האמריקני, והוא עושה זאת באמצעות מעקב אחר אחוז הלווים של סוכנויות המשכנתאות הפדרליות ("פאני מיי" ו-"פרדי מק") שנקלעו לפיגור עמוק (90 יום) או לחדלות-פירעון. לא מדובר בתיק אשראי פרטי או בכזה המורכב מהלוואות סאב-פריים, אלא בתיק אשראי שמרני כיאה לסוכנויות הפדרליות: לווים שעמדו בקריטריונים קשוחים, תהליכי חיתום קפדניים ומוצרים פיננסיים פשוטים. אפשר לראות בגרף שעד 2007 אחוז הלווים הבעייתיים היה יציב סביב חצי אחוז  - זהו המצב ה"נורמלי" של הלוואות משכנתא. המשבר של 2008 והמיתון הכלכלי שנגרם בעטיו העלו את האחוז לשיא בתחילת 2010, לרמה שבין 4% ("פרדי מק") ל-5.6% ("פאני מיי"). מאז חל תהליך רצוף של שיפור, אם בגלל הבראת הכלכלה האמריקנית ואם בגלל חידוש עליית מחירי הבתים שחילצה לווים ממצבים של הון שלילי (מצב שבו מחיר הבית צונח אל מתחת ליתרת החוב בגינו). לאחר ירידה רצופה שנמשכה כעשור, ירד אחוז הלווים המצויים בפיגור עמוק (או בחדלות-פירעון) בחזרה לרמה שהיתה מקובלת לפני פרוץ המשבר.

האם ניתן להסיק משהו מכל מה שראינו? זיכרו שאנו מסתכלים לאחור ומנסים להבין את הדרך שעשינו, שרובה היתה בלתי-צפויה. וכיצד נראה העתיד? אין סיבה להניח שהוא ייראה כחזרה על העבר, ולכן הוא איננו ידוע וההתמודדות איתו לא תהיה שבלונית: היא תחייב התמודדות. שבו בכורסה ונצא לדרך. יהיה מעניין.

יום שבת, 28 במרץ 2020

כיצד נמנע משבר משכנתאות בעקבות משבר הקורונה?

אנו נמצאים בעיצומו של משבר רפואי עולמי שנגרם בגלל מגפת הקורונה covid-19. משבר זה צפוי להימשך עוד זמן-מה, ואולי אף להחריף, אבל נראה שהוא איננו קטלני בקנה מידה היסטורי, והוא צפוי לחלוף ולהישאר בזיכרוננו בעיקר כטראומה נפשית. בניגוד לאירוע הרפואי, המגפה צפויה להביא בעקבותיה נחשול כלכלי אדיר, מיתון (ירידה זמנית בפעילות הכלכלית) ואולי אף שפל כלכלי. מיתון זה עלול להיות בעל השפעה מתמשכת יותר ומשמעותית יותר על חיינו. 
אנסה להקדיש בקרוב רשימה להשלכות האפשריות של המחזור הכלכלי הצפוי ולמרחב הפעולות הכלכליות שבהן אמורות הממשלות לנקוט. בינתיים, נראה לי שמתוך מחוייבות לשמו של הבלוג - "עולם המשכנתאות" - יש צורך להתמקד תחילה בבעיות הצפויות בשוק המשכנתאות בעקבות הטלטלה הכלכלית ובצעדים הדרושים כדי למנוע נזקים מיותרים וסבל חסר-תכלית מהמערכת כולה.
מה צפוי לקרות כתוצאה מהאירועים האחרונים?
בניגוד למשברים כלכליים אחרים, המחלחלים לשוק העבודה בהדרגה - שבועות ואף חודשים לאחר תחילתם - משבר הקורונה הגיע לשוק העבודה בבת-אחת: צמצום פעילותם של עסקים פרטיים הייתה מלווה כמעט מיד בהוצאת עובדים לחופשה-ללא-תשלום או אף בפיטורי עובדים. שיעור האבטלה הרשמי קפץ כמעט בן-לילה (אגב: המספרים המבהילים על הפונים ללשכות התעסוקה אינם צריכים להדאיג - זהו אירוע שמתחיל משוק העבודה ולכן זו איננה אבטלה "אמיתית"). זה איננו תרחיש 'נורמלי' - זוהי דרמה אפילו במונחים של משברים כלכליים.
ככל שיעבור הזמן, יגדל מספר משקי בית שהכנסתם נפגעה - שכירים שאינם מקבלים את הכנסתם או עצמאים שעסקיהם נפגעו. משך הפגיעה איננו ידוע - זה יכול להיות אירוע קשה. התוצאה היא שמשקי בית שנטלו הלוואות לדיור והתחייבו בגינן לתשלומים חודשיים קבועים - בעיקר כאלו שאצלם תשלומי המשכנתא מהווים חלק משמעותי מהכנסותיהם - יתקשו לעמוד בהתחייבויותיהם.
מה יעשו הבנקים?
לבנקים יש 'פרוטוקול טיפולי' במקרים של לווים שאינם עומדים בהתחייבויותיהם. זוהי תרגולת קבועה, אוטומטית, סוג של התנהגות רפלקסיבית: הם פונים תחילה ללווים כדי לברר שלא מדובר בטעות טכנית, עוברים לאיומים על הלווים, ומשמתברר להם שמדובר במקרה של חדלות-פירעון (הלווה איננו יכול או מסרב לעמוד בלוח התשלומים) - עוברים להליכים משפטיים. תכליתם של ההליכים המשפטיים היא להביא לפירעון מיידי של מלוא יתרת החוב. אופי ההלוואות לדיור (משכנתאות), שהן חוב המובטח על-ידי שעבוד של זכויות הלווה בדירה לבנק להבטחת פירעון החוב - הופך את תהליך גביית החוב לפשוט יחסית: מכירת הדירה ושימוש בתמורה לפירעון החוב.
התרחיש הצפוי לנו הוא לכן ברור: אירועי הפיגורים של לווים ילכו ויתרבו, והבנקים יגיבו לעליית גרף הפיגורים בדרך היחידה המותרת להם - דרישה לתשלום הפיגורים או לחילופין לפירעון יתרת החוב; אם דרישה זו לא תיענה על-ידי הלווה - הם יחלו לפעול בעצמם למכירת הדירה (מימוש). התוצאה הצפוייה של העמקת המיתון (והאבטלה) היא שלווים יידרשו למכור את דירותיהם או לאפשר לבנקים למכור אותן.
מדוע הבנקים פועלים כך? האם הבנקים הם 'חיות רעות'?
מדוע הבנקים מתנפלים על לווים שנקלעו לאסונם למשבר כלכלי, ביניהם לווים ותיקים שהקפידו במשך שנים לעמוד בלוח התשלומים שלהם? האם זהו רוע? האם יש כאן 'רעים' ו'טובים'? התשובה היא שלילית: זהו אופי ההלוואות לדיור, שהן הלוואות המוניות וסטנדרטיות שבהן הביטחון הכמעט-יחידי הקיים לבנקים הוא שיעבוד זכויות הלווה בדירה. מדובר לכן בכללי המשחק. כללים פשוטים אלו הם שמסבירים מדוע הלוואות המשכנתא (בכל העולם) הן הלוואות זולות יחסית לאשראי צרכני או מסחרי: קיים בהן מנגנון חילוץ פשוט לבנק במקרה של חדלות-פירעון מצד הלווה.
הבנקים יכלו אולי להיות יותר רחמנים, יותר סלקטיביים בהפעלת אמצעי הגבייה, יותר קשובים לסיפורים האישיים (הנוגעים ללב) של הלווים. במקום לפעול כגובים חסרי-לב של 'השוק האפור' הם יכלו לנטות קצת יותר לגישה סוציאלית, לנסות לסייע ללווים להיחלץ ממצוקה. אבל הם מתקשים לעשות זאת: כל ניסיון לטפל אינדיבידואלית במשקי בית שנקלעו לבעייה ידרוש מהם הוצאות תפעוליות מוגדלות לצורך אחזקת כוח-אדם מקצועי, ואולי גם יגדיל את הפסדיהם באותם מקרים בהם ההתחשבות בלקוחות לא תביא להצלת משק הבית מכשל כלכלי. וישנה גם בעייה נוספת, חשובה: לפי שיטת הדיווח החשבונאית הקיימת שקבע המפקח על הבנקים, עצם הגידול בפיגורים של משקי בית יחייב את הבנקים להציג בדוחות הכספיים התקופתיים שלהם הפרשות לחובות מסופקים שמשמעותם המיידית היא ירידה ברווחיותם. ירידה כזו ברווחיות הבנקים מהווה איתות לשוקי הכספים שייתכן שהבנק נקלע לקשיים בגביית החובות כלפיו; התוצאה תהיה ירידה של ערך מניותיו. כלומר, לפי השיטה החשבונאית הקיימת, ניסיון של הבנק "להכיל" את קשיי הלווים תפגע בו-עצמו, וכמעט מיידית. התוצאה היא שהנטייה של הבנקים להגיב לגידול בתופעת הפיגורים על-ידי הסתערות ישירה על הלווים שנפגעו היא תגובה רציונלית: כך מוגדרים כללי המשחק.
מדוע אסור לתת לבנקים לפעול אוטומטית כנגד הלווים?
ה'פרוטוקול' שתיארנו לעיל הוא כלל התנהגות סביר בעולם יציב, שבו לווה מסויים נקלע לקשיים אבל לא מדובר בתופעת-רוחב של מגפת פיגורים. הוא יוצר כללי משחק פשוטים, קשוחים ואפילו הוגנים: החלטתם ליטול הלוואה מהבנק לרכישת דיור ושיעבדתם בתמורה את זכויותיכם בדירה; אם לא תעמדו בהסכם התשלומים - מותר לבנק לדרוש מכם לסלק מיידית את מלוא יתרת החוב או לאפשר לו לממש את השיעבוד לצורך כך. הפשטות והאפקטיביות של כללים אלו מאפשרת לבנק להעמיד הלוואות לדיור במהירות, בקלות ובמחיר נמוך-יחסית (השוו לריבית הנהוגה על כרטיסי אשראי).
המצב שונה כשאנו נמצאים בהאטה מחזורית. במצב כזה תופעת הפיגורים מתרחבת במהירות. ייתכן שמחזור העסקים גורם לשפל מקביל גם בשוק הדירות, והלווה מתקשה למכור את הדירה. מימוש הדירה על-ידי הבנק ('מימוש מהיר') עלול לגרום ללווה להפסדים ניכרים. עצם העובדה שהבנקים מנסים למכור דירות במהירות במצב של האטה כלכלית משמעותו שהבנקים תורמים ללחץ כלפי מטה על מחירי הדירות. התוצאה היא שתופעה של האטה מחזורית עלולה לקבל ממדים של אסון כלכלי עבור משק בית שנקלע לסערה: לא רק שהוא נפגע מבחינת הכנסותיו השוטפות - הוא עלול גם לאבד חלק ניכר מהונו העצמי בגלל עיתוי לא מוצלח של הניסיון לממש את הדירה. אם מחירי הדירות יורדים משמעותית - ייתכן שלא רק שהונו העצמי של הלווה יימחק כליל אלא שהבנק לא יצליח לכסות את יתרת החוב על-ידי המכירה. התוצאה של משחק כזה, שכלליו נראו סבירים בעולם יציב, היא שהתנהגותם האוטומטית של הבנקים מעצימה את הנזק לכלל המערכת. מטרת ראשי המערכת צריכה, אפוא, להיות למנוע מהבנקים לפעול אוטומטית, כדי לשכך את הנזק המחזורי.
האם התגובה האוטומטית של הבנקים הייתה מוצדקת מלכתחילה?
חשוב להבין שבמקרה הישראלי התגובה האוטומטית האגרסיבית של הבנקים לארועי פיגור בתשלומי המשכנתא אינה נחוצה כלל: שיעורי המימון הנהוגים בישראל הם נמוכים היסטורית, והם הוגבלו עוד יותר מאז החל המפקח על הבנקים להתערב בקריטריונים למתן אשראי. כך, שיעור המימון המרבי בישראל הוא 75% (והוא מגיע לרף זה רק במקרים של לווים חסרי-דיור), ובממוצע הוא איננו רחוק מ-50-60%. עליית מחירי הדירות בישראל בשנים האחרונות גרמה לכך ששיעור המימון בפועל בהלוואות 'ותיקות' - כאלו שניתנו בשנים עברו - עוד יותר נמוכים. התוצאה היא שיש לבנקים למעשה עודף ביטחונות: מספיק 'כריות ביטחון' כדי להבטיח אותם מפני מצב שפיגורים מצד לווים יגיעו לידי פגיעה ביכולת הבנקים לגבות את מלוא החוב. במונחים של ניהול סיכוני אשראי, החשיפה של הבנקים בישראל לסיכון אשראי בגין תיק המשכנתאות היא אפסית. לכן, ניתן היה לחשוב על מהלך שיפעל לטובת לווים שנקלעו לקשיים מבלי לסכן כלל את הבנקים. זהו האזור שבתוכו צריכה הממשלה לפעול.
למה צריך היה לשאוף נוכח המשבר?
כתוצאה מהמשבר הכלכלי המתקרב אנו צפויים לפגיעה במשקי בית רבים. בטווח המיידי ובטווח הקצר, נראה גידול במספרם של משקי בית שהכנסתם נפגעה או שמפרנסיהם נפלטו משוק העבודה. בטווח הארוך, כפונקציה של התמשכות המגפה ועומק המיתון הכלכלי, תהיה אולי פגיעה עמוקה יותר, שממדיה אינם ידועים. הבעייה שצריכה להעסיק אותנו כעת היא הפגיעה המיידית: זה כבר קורה, ומשקי בית יגיעו בחודשיים-שלושה הקרובים לקושי לעמוד בתשלומי המשכנתא. אמנם הבנקים כבר הודיעו שהם מוכנים לדחות את תשלומי הקרן של המשכנתא למשך שלושה חודשים, אבל זה לא מספיק: מדובר רק בחלק מהתשלום ולא בכולו, והלווה ייאלץ לשלם ריבית בגין דחיית תשלומי החוב.
כגודל המהלומה הכלכלית - צריך להיות גודל הסעד. הפתרון שעלינו להציע ללווים שהכנסתם נפגעה הוא דחייה של מלוא התשלום החודשי (גם קרן וגם ריבית) למשך כל התקופה שבה הכנסתם טרם חזרה לרמה סבירה. מה שאנחנו צריכים לשאוף זה להרגיע את ציבור הלווים שנקלע למצוקה בגין משבר הקורונה: הסירו דאגה מליבכם - תשלומי המשכנתא שלכם יוקפאו כל עוד תימשך הפגיעה בהכנסותיכם.
איך ניתן לבצע זאת?
דרך אפשרית להפעיל סיוע ללווים (ויש בוודאי דרכים אלטרנטיביות) היא ליצור קרן ממשלתית שתעמיד לטובת לווים שנקלעו לאבטלה (או לפגיעה משמעותית בהכנסה) קו אשראי שממנו ישולמו תשלומי המשכנתא השוטפים (קרן וריבית). קו אשראי זה יופעל על-ידי הבנקים לטובת הלווים שיעמדו בקריטריונים לקבלת הסיוע. הריבית על אשראי זה צריכה להיות נמוכה ככל האפשר (רצוי 0%), והמשיכה החודשית המותרת מקו האשראי צריכה להיות גובה תשלום המשכנתא השוטף. קו האשראי יכול לפעול כל עוד יש צורך בו (כל עוד המצב בשוק העבודה אינו משתנה).
מה יש בהסדר זה?  1) המימון יהיה מכספי המדינה - הבנקים לא יצטרכו לקחת על עצמם את סיכון האשראי הייחודי שיוצר המשבר; 2)  גובה המשיכה החודשי יספיק כדי לשחרר את משקי הבית שנקלעו לבעייה מבעיית התזרים שיוצרים תשלומי המשכנתא השוטפים; 3)  הריבית על המשיכה מקו האשראי תהיה אפסית ולא ריבית מסחרית שיוצרת רושם שהבנקים מנצלים את חולשת הלווים ליצירת רווחים נוספים; 4)  תשלומי המשכנתא ישולמו כסידרם (מתוך קו האשראי הממשלתי) ולכן הבנקים לא יוטרדו מתופעה נרחבת ומאיימת של פיגורים, לא יצטרכו לנקוט בצעדים כנגד לווים שנקלעו לפיגורים ולא יסבלו מירידה ברווחיותם עקב המשבר. כל הרפלקס הבנקאי להתנפל על לווים שנקלעו לצרות, שרק מחמיר את הבעייה המערכתית בזמני משבר - יורדם. 
מי יוביל את המהלך?
מאחר שמדובר במערכת הבנקאית - אני מניח שמהלך כזה צריך להיות מתוכנן על-ידי בנק ישראל (המפקח על הבנקים) וממומן על-ידי המדינה (משרד האוצר).