‏הצגת רשומות עם תוויות ריבית צמודה למדד. הצג את כל הרשומות

יום שישי, 28 באפריל 2017

עליית הריבית על משכנתאות - מדוע זה קורה?

כיצד השפיעה התייקרותה של ריבית המשכנתאות בשנתיים האחרונות על הלווים?
הרשימה הקודמת ניסתה לברר מה קורה; הרשימה הזו מנסה לברר מודע זה קורה. ישנן כמה תובנות מהרשימה הקודמת (ראו כאן) שראוי לסכם אותן לפני שנמשיך הלאה:
  1. במהלך השנתיים האחרונות (מתחילת 2015) קצב עליית מחירי הדירות בישראל היה בממוצע כ-7.5% לשנה
  2. בדוגמא שהבאנו ברשימה הקודמת, של משק בית שמעוניין לרכוש דירה ועמד לרשותו הון עצמי של שליש ממחיר הדירה, ובהנחה שהתשואה על פיקדון בנקאי נזיל (ההון העצמי, המופקד בבנק בהמתנה לרכישת הדירה) היא אפסית - השפעת התייקרות הדירות הזו היא גידול בקצב של 11% לשנה של גודל ההלוואה הנדרשת לרכישה (ולכן של גודל התשלום החודשי בגינה)
  3. מאחר שההכנסה הממוצעת של משקי הבית עולה בקצב איטי יותר מ-11%, המשמעות היא שככל שחולף הזמן נדחקים משקי בית חלשים אל מחוץ למעגל הרוכשים הפוטנציאליים, כיון שהם מגיעים מעבר לתקרת היחס בין ההחזר החודשי לבין ההכנסה שקבע בנק ישראל. זאת, כמובן, מעבר לעובדה שהוראות בנק ישראל לבנקים בדבר תקרת אשראי של 75% ממחיר הדירה השאירו מראש חלק ממשקי הבית - אלו שאין בידם הון עצמי בגובה 25% ממחיר הדירה - מחוץ למעגל רוכשי הדירות הפוטנציאליים.
  4. על כל אלו באה עליית הריבית על משכנתאות שנמשכת מאז מאי 2015 ומייקרת עוד יותר את נטל המימון ובכך דוחקת משקי בית נוספים אל מחוץ למעגל הרכישה.
מדובר בתהליך הדרה מתמשך של משקי-בית חלשים משוק הדיור. התייקרות ריביות המשכנתא היא תהליך משמעותי מבחינת משקי הבית - לא זחילה בלתי-מורגשת. בגרף הבא ניסיתי להמחיש את השפעת התהליכים המתרחשים במשק הישראלי בשנתיים האחרונות על גובה התשלום החודשי של הלווה. לשם כך הנחתי, כמו ברשימה הקודמת: א) שלמשק הבית יש הון עצמי בסך 500,000 ש"ח והוא מעוניין לרכוש דירה במחיר של 1,500,000 ש"ח בעזרת הלוואת משכנתא בסך 1,000,000 ש"ח; ב) שהוא מעדיף לגדר את סיכוני הריבית ולכן ייטול הלוואה ל-25 שנה בריבית קבועה; ג) שהוא מחלק את ההלוואה בחלקים שווים בין המגזר השקלי הלא-צמוד לבין המגזר הצמוד למדד. עקבתי אחר התפתחות גובה התשלום הנגזר מההלוואה הנדרשת לצורך הרכישה לאור התייקרות מחירי הדירות ולאור עליית שיעורי הריבית על משכנתאות, תוך הבחנה בין השתיים, בתקופה ינואר 2015 עד מארס 2017.
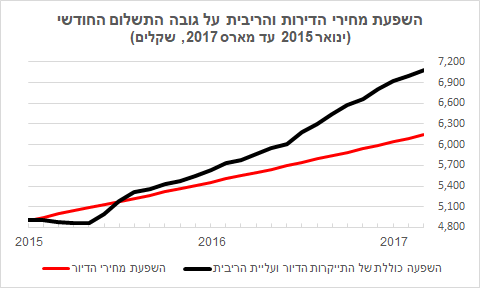
נתחיל מהשפעת התייקרות הדירות. בנקודת הפתיחה - ינואר 2015 - נדרשה ללווה הלוואה בסך 1,000,000 ש"ח לצורך הרכישה האמורה. גובה התשלום החודשי הנגזר, בהנחה לעיל לגבי התמהיל, היה 4,907 ש"ח. 26 חודש מאוחר יותר, במארס 2017, מחיר הדירה כבר תפח ל-1,752,744 ש"ח. אם הלווה עדיין ממתין לרכישה הוא נדרש כעת להלוואה בגובה 1,252,744 ש"ח, והתשלום החודשי בגינה היה צריך להיות 6,147 ש"ח. גידול זה של כ-25% בגובה התשלום החודשי הוא ההשפעה נטו של עליית מחירי הדירות. הקו האדום בגרף להלן מתאר את השפעתה הנקייה של עליית מחירי הדירות על תשלומי המשכנתא החודשיים אילו שיעורי הריבית על המשכנתאות היו נותרים ללא שינוי ברמתם בינואר 2015.
אלא שזהו רק תרגיל אנליטי: בפועל, ראינו ששיעורי הריבית הממוצעים על משכנתאות לא קפאו אלא זינקו במהלך התקופה. הקו השחור בגרף מתאר את גובה התשלום המלא - זה הנגזר מהשילוב של התייקרות הדירות ועליית שיעורי הריבית. אנו רואים שהתשלום החודשי מטפס ל-7,087 ש"ח - גידול של כ-44% מאז ינואר 2015. ההפרש האנכי בין שני הקווים מבטא את השפעתה הטהורה של עליית הריביות. אנו רואים בגרף ש"המבער האחורי" של הריביות הותנע במאי 2015. התוצאה המצטברת של התייקרות הדירות ועליית הריבית על המשכנתאות בדוגמה שלנו היא שהלווה צריך כיום לשלם כ-2,000 ש"ח יותר בגין המשכנתא משהיה צריך לשלם בינואר 2015 בגין אותה דירה.
מה קרה? מה גרם לייקור כזה של המשכנתאות? כדי לנסות לענות על השאלה נצטרך קודם להבין את הדרך שבה מתומחרת הלוואת משכנתא.
כיצד נקבעת הריבית על המשכנתא?
  1. חומרי הבנייה הבסיסיים מהם מורכבים שוקי הכספים וההון הם הפיקדונות היומיים. בהתאם - הריביות על פיקדונות אלו הן הריביות הנמוכות ביותר בשוקי הכספים. לצרכי שוק המשכנתאות נהוג להתייחס לריבית הבסיסית שקובע הבנק המרכזי, שהיא ריבית האמצע בין הריבית שבה יכולים בנקים לקבל אשראי מהבנק המרכזי לבין הריבית אותה יקבלו עבור פיקדונותיהם בבנק המרכזי.
  2. מעבר לשאלת הריבית היומית בשוק, קיימת במשכנתאות השאלה של עלות קיבוע הריבית. הלקוחות מעדיפים בדרך-כלל ליטול הלוואות בריבית קבועה, כדי להבטיח את עצמם מפני אפשרות של עליית הריבית במהלך חיי ההלוואה. הבנקים, שצריכים לממן את ההלוואה בריבית קבועה, אינם נוטים לממן אותה מפיקדונות יומיים, שכן אז הם יהיו חשופים לסיכון של שינויי ריבית: אם הריבית תעלה - הם יצטרכו לשלם יותר למפקידים מבלי יכולת להתאים במקביל את הריבית על ההלוואות שכבר ניתנו. לכן הבנקים יממנו בד"כ הלוואות בריבית קבועה ע"י פיקדונות בריבית קבועה לתקופה מקבילה. השאלה היא מהי תוספת הריבית שידרשו המפקידים תמורת ויתור על זכותם למשוך את פיקדונותיהם בכל נקודת-זמן. תוספת זו משתקפת בהפרש בין תשואת השוק על אג"ח לתקופה קצרה (עד שנה) לבין זו שעל אג"ח לתקופה ארוכה. הפרש זה יכול להשתנות בכל נקודת-זמן ע"י פעולותיהם של המשקיעים בשוק ההון, גם אם ריבית הבנק המרכזי אינה משתנה.
    כשמחברים את ריבית הבנק המרכזי עם ההפרש שנהוג בשוק בין טווח קצר לטווח ארוך  - אנו מקבלים את שיעור הריבית חסרת-הסיכון לתקופה ארוכה.
  3. כעת מגיע תורו של סיכון האשראי של המפקידים. בנקים הם גופים פרטיים, וככאלו קיים סיכון מסויים שהם ייקלעו לקשיים ולא יוכלו לעמוד בהתחייבויותיהם למפקידים. סיכון זה מתורגם ע"י השוק למה שקרוי 'פרמיית הסיכון של הבנק' - תוספת הריבית שידרוש מפקיד (או מחזיק אג"ח) מהבנק מעבר לריבית חסרת-הסיכון במשק. אם נחבר את הריבית חסרת-הסיכון עם פרמיית הסיכון של הבנק (שיכולה בהחלט להיות שונה בין בנק לבנק) - נקבל את עלות הגיוס של מקורות חיצוניים עבור הבנק.
  4. עכשיו מגיע תורו של ההון העצמי של הבנק. בנקים מממנים אשראי ע"י תמהיל של שני מקורות: מקורות חיצוניים - פיקדונות אותם הם מגייסים ממפקידים, והון עצמי - כספם של בעלי מניות. ההון העצמי הוא 'כרית ביטחון' שתפקידה להבטיח את כספם של המפקידים במקרה של הפסדים לבנק. עלותו של ההון העצמי - התשואה לה מצפים בעלי המניות - גבוהה במידה ניכרת מעלות המקורות החיצוניים של הבנק, ולכן העלות הכוללת של מקורות המימון של הבנק תלויה בשאלה מהו יחס ההון שהוא נדרש לקיים לצורך פעילותו: העלאת הדרישה הרגולטורית לגבי יחס ההון העצמי משמעותה ייקור עלות המקורות הכוללת עבור הבנק.
  5. נותרה שאלת ההגנה מפני אינפלציה. בגלל היסטוריה בעייתית של ניהול מקרו-כלכלי קיימים בישראל שני מסלולי השקעה: מסלול רגיל (כלומר: שקלי), ומסלול צמוד-מדד. מי שמפקיד את כספו במסלול צמוד-מדד אינו חשוף לשחיקת חסכונותיו במקרה של התפרצות אינפלציונית. ההפרש בין התשואות במסלול השקלי לאלו שבמסלול הצמוד משקף בכל נקודת-זמן את ציפיות השוק: איזו תשואה נוספת ידרוש השוק כדי לפצות אותו על החשיפה לסיכוני אינפלציה.
  6. עד כאן חישבנו את עלות המקורות. הנקודה הבאה שיש לקחת בחשבון כשקובעים את ריבית המשכנתא היא סיכון האשראי של הלווה: למרות כל הזהירות בה ננקוט, חלק מהלווים ייקלעו לקשיים ולא יצליחו להחזיר לבנק את מלוא החוב, גם לאחר מימוש הנכס המשועבד לבנק. על הבנק להעריך את סיכון האשראי הגלום בהלוואת המשכנתא ולקבוע איזו תוספת ריבית נדרשת כדי לפצות אותו בממוצע על סיכון האשראי ("פרמיית סיכון"). סיכון האשראי הוא הרכיב היחיד בתמחור המשכנתא שהוא ספציפי ללווה ומאפשר דיפרנציאציה בריבית בין הלוואות משכנתא שהן לכאורה זהות: לדוגמה, הלוואה ששיעור המימון בה גבוה יותר ושמאפייני הסיכון של הלווה בה טובים פחות - תצדיק פרמיית סיכון מוגדלת (ריבית גבוהה יותר).
  7. כשמסכמים את הסעיפים לעיל מקבלים את עלות המימון המלאה של האשראי לדיור, המתחשבת גם בסיכון האשראי של הלווה.
את כל האמור עד כאן אפשר לראות בסקיצה הבאה של תמחור הריבית שהכנתי לצורך הרשימה:
הריבית היומית
+ שיפוע עקום התשואה
= ריבית חסרת סיכון לתקופת ההלוואה
+ פרמיית הסיכון של הבנק
= עלות הגיוס של מקורות חיצוניים עבור הבנק
+ תוספת בגין הקצאת ההון העצמי
= עלות המקורות הכוללת של הבנק
+ פרמיית הסיכון של הלווה
= עלות מימון האשראי
+ מירווח פיננסי
= ריבית המשכנתא
תמחור המשכנתאות: תמונת מצב לסוף הרביע הראשון של 2017
בהתבסס על נתונים לסוף הרביע הראשון של 2017, אנו יכולים עתה לגשת ולתמחר את המשכנתאות. זהו תרגיל עקרוני בלבד, שתפקידו להמחיש את התמחיר - לא לאמוד את רווחי הבנקים ממתן אשראי: כפי שתראו בהמשך, חלק מהנתונים אינם ידועים לנו (הם כן ידועים לכל בנק וכנראה גם למפקח על הבנקים) ונצטרך לכן להשתמש בהערכות ואומדנים. העובדה שהנתונים בישראל אינם גלויים נובעת מכך ששוק המשכנתאות בישראל הוא שוק בנקאי מלא (הבנק מגייס בעצמו את מקורות המימון, מתמחר את סיכון האשראי ונושא בו, וקובע את הריבית על המשכנתא לכל לווה, להבדיל משוק המשכנתאות בארה"ב, בו שותפים בתהליך גורמים שונים, חלקם חוץ-בנקאיים), ולכן נתוניו חסויים. כדאי לכן להתייחס לנתונים הבאים כאל הערכה בלבד, שמטרתה מתודית - לא אנליטית.
נציב עכשיו ערכים מספריים מעודכנים בכל אחד מהסעיפים לעיל:
  1. ריבית יומית - ריבית בנק ישראל עומדת על 0.1%
  2. עלות קיבוע הריבית - לפי נתוני בנק ישראל לרביע הראשון של 2017, התשואה לפידיון על אג"ח מדינה ל-10 שנים היא כ-2.1%. נוכל ללמוד מכך שעלות קיבוע הריבית (הלוואות בריבית קבועה לתקופה של 20-25 שנה) היא כיום בסביבות 2%.
  3. פרמיית הסיכון של הבנקים - איננו יודעים מהי עלות הגיוס בפועל של הבנקים (פיקדונות ארוכי-טווח בריבית קבועה), ונוכל להעריך רק שהיא גבוהה מהתשואה על אג"ח מדינה בהפרש שמבטא את סיכון הבנקים. פרמיה זו יכולה להיות שונה מבנק לבנק ולהשתנות לאורך זמן, אבל אני מעריך שמדובר בסדר גודל של כמחצית האחוז - כך לפחות היה לאורך זמן בעבר. התוצאה היא, לכן, שעלות הגיוס של מקורות חיצוניים ארוכים עבור הבנקים ברביע הראשון של 2017 היתה כנראה כ-2.6%.
  4. עלות ההון העצמי - נעשה כאן "חישוב אצבע": אם נניח שההון העצמי הנדרש למתן אשראי לדיור הוא 10% מתיק האשראי, ושהתשואה לה מצפים בעלי המניות היא 10% (נטו) - נקבל שהעלות הכוללת של תמהיל המקורות (מקורות חיצוניים + הון עצמי) צריכה להיות גבוהה בכ-1.25% מעלות המקורות החיצוניים בלבד. התוצאה היא לכן שהעלות הכוללת של מקורות המימון לבנק ברביע הראשון של 2017 הייתה 3.85%. שימו לב שדרישות בנק ישראל להגדלת שיעור ההון העצמי גורמות לשינוי התמהיל ולכן לייקור מקורות המימון מנקודת מבטם של הבנקים.
  5. הגנה מפני אינפלציה - לפי נתונים שמצאתי במאגר הסדרות של בנק ישראל, ההפרש בין התשואה לפדיון של אג"ח מדינה צמודות-מדד לטווח ארוך לבין זו של אג"ח שאינן צמודות הוא כ-1.5%. אם הפרש זה נשמר גם בין מגזרי המימון של מקורות הבנק (אינני יודע) - זהו גם ההפרש שהלווה יתבקש להוסיף כדי לקבל הלוואה לא צמודה ולגדר את סיכון האינפלציה. בנתונים לעיל, עלות המקורות (לבנק) במגזר הצמוד למדד צריכה להיות מעט פחות מ-2.5%.
  6. סיכון אשראי של הלווה - הערכת סיכון האשראי (הממוצע) האמיתית אינה יכולה להיעשות מבלי להיכנס לנתוני הלווים בפועל ולהשתמש במודלים הממוחשבים שבנו הבנקים להערכת סיכוני לווים. אבל לצורך התרגיל המתודי שלנו נוכל להסתפק בפחות מכך: על בסיס נתוני הסיכון בארה"ב, לאור העובדה שהלוואות המשכנתא בישראל הן 'ריקורס' (כלומר: במקרה של חדלות-פירעון והיווצרות מצב שמכירת הדירה אינה מספיקה לסילוק מלוא החוב - יש לבנק זכות לתבוע מהלווה לסלק גם את יתרת החוב), ולאור שיעורי המימון הנמוכים הנהוגים כיום בישראל - נוכל להעריך (באומץ!) שסיכון האשראי הכולל בישראל אינו יכול להיות כיום גבוה מ-0.25% לשנה.
  7. עלות כוללת - התוצאה הכוללת שעולה מהחישוב עד כאן היא שעלות המשכנתא בריבית קבועה לבנק ברביע הראשון של 2017 הייתה בסביבות 4.1%. עלות זו כבר לוקחת בחשבון תשואה נטו של 10% על ההון העצמי שהבנק נדרש לרתק לתיק האשראי. אני מדגיש שוב שזהו חישוב שבנוי על הנחות והערכות - לא על נתונים בפועל (שאינם גלויים לציבור). ואף-על-פי-כן חישוב זה יכול לתת לנו מושג כמותי כללי. בניגוד לנתון זה, נתוני בנק ישראל מורים שעלות הלוואות המשכנתא השקליות ללקוחות הייתה בתקופה זו 5.0%.
התוצאה היא שלבנקים יש כיום רווחיות גבוהה בתחום המשכנתאות, שנובעת ממירווח בנקאי גבוה משהיה נהוג בעבר. אני מניח שמי שיש בידו נתוני אמת של הסעיפים שהוצגו לעיל (הבנקים, המפקחת על הבנקים) יכול לאמת או לסתור מסקנה זו שלי, ואשמח לקבל הערות מחלוקות ותגובות לחישובים שהצגתי כאן.
אז מה קרה בשנתיים האחרונות?
עכשיו, כשאנו מבינים את הדרך שבה מתמחרים בנקים את הלוואות המשכנתא, נוכל לנסות ולחקור מה מכל הרכיבים תרם לעליית הריבית על משכנתאות בשנתיים האחרונות. נעבור לפי הסדר:
  1. ריבית יומית - ריבית בנק ישראל נותרה ללא שינוי לכל אורך התקופה
  2. עלות קיבוע הריבית - 'שיפוע עקום התשואה' - ההפרש בין התשואה לטווח קצר לתשואה לטווח ארוך, המהווה אינדיקציה לעלות קיבוע הריבית - גדל בתקופה זו מכ-1.8% לכ-2.0%. המשמעות היא שהתשואה חסרת-הסיכון לטווח ארוך גדלה בכרבע אחוז.
  3. פרמיית הסיכון של הבנקים - האם הסיכון שהשוק מייחס לבנקים עצמם עלה בתקופה זו? הנתונים על גיוסי המקורות החיצוניים ע"י הבנקים אינם גלויים ולא אוכל לדעתי לענות על כך. לאור התוצאות המצוינות של הבנקים בשנת 2016 אני מניח שלא חל שינוי כזה.
  4. עלות ההון העצמי - התשואה המבוקשת להון הוא פרמטר שנתון להחלטות פנימיות של הבנקים. אין לי מידע אם הבנקים שינו את שיעור התשואה המבוקש, ולצורך תרגיל זה הדבר גם אינו חשוב: זה איננו שינוי חיצוני, סוג של אילוץ,  אלא החלטה פנימית של הבנקים על יעדי רווחיות. בנק ישראל גם לא שינה מהותית את דרישותיו לגבי הלימות ההון של הבנקים.
  5. הגנה מפני אינפלציה - הפרשי התשואה בין המגזרים ירדו במהלך התקופה האמורה מקרוב ל-2% לכ-1.5%. התפתחות זו מעידה על ירידה קלה של הציפיות האינפלציוניות. בהנחה ששינוי זה תרגם את עצמו גם לשוק המקורות הבנקאיים, המשמעות צריכה להיות שההפרש בין הריבית על הלוואה צמודת-מדד להלוואה שקלית שאינה צמודה צריך לרדת בכמחצית האחוז
  6. סיכון האשראי של הלווה - האם הבנקים שינו בשנתיים האחרונות את הערכת הסיכונים שלהם בתחום המשכנתאות? אנו, שאיננו מצויים בתוך המערכת - איננו יכולים לדעת זאת, אבל אפשר אולי לנסות וללמוד משהו ממה שאנו קוראים בתקשורת. לפני מספר חודשים קיימה ועדת הכספים של הכנסת דיון שנגע בנושא המשכנתאות, ובין היתר בטענה שהעלאת הריביות על הלוואות משכנתא היא תוצאה של תיאום מחירים בלתי-חוקי בין הבנקים - טענה שגרמה לפתיחת חקירה של הממונה על ההגבלים העסקיים. לישיבה של ועדת הכספים הוזמנו הממונה על ההגבלים העיסקיים, נגידת בנק ישראל והמפקחת על הבנקים. לפי דברים שאמרה המפקחת על הבנקים באותה ישיבה (ראו דיווח רשימה נפרדת בבלוג זה, כאן), הסיבה לעליית המירווח הפיננסי בתחום המשכנתאות היא שילוב של תגובה של הבנקים להוראות הפיקוח בנושא הקצאת הון ושל התאמת הערכות הסיכון של הבנקים לסיכון האשראי המתגבר במשק: "עליית הריבית חלה לנוכח עליית הסיכונים בתחום הדיור והמשכנתאות והצעדים שביצע בנק ישראל בתחום ודרישות ההון המחמירות יותר". כמי שנמצא מחוץ למערכת, אין לי דרך לאמת טענה זו. אבל כנגד הטענה של המפקחת על הבנקים עומדים הדוחות הכספיים של הבנקים לשנת 2016, שלא מצאתי בהם אמירה רשמית או אף התראה על הצטברות סיכון בתחום המשכנתאות ובוודאי שלא על שינוי בתפיסת הסיכון, ועומדים גם דבריו של מנכ"ל בנק מזרחי-טפחות, שבמסיבת עיתונאים לרגל הצגת הדוחות הכספיים של הבנק לשנת 2016 הפגין ביטחון לגבי איכות תיק המשכנתאות והציג נתונים המצביעים לכאורה על חוסנו של התיק: ירידה מתמשכת של שיעור המימון (היחס בין גובה ההלוואה למחיר הדירה) ושל יחס ההחזר (היחס שבין גובה תשלום המשכנתא השוטף לבין הכנסת הלווה), כמו גם ירידה מתמשכת של שיעור המשכנתאות הנמצאות בפיגור של למעלה מ-90 יום, מה שהביא להערכתו שסיכון האשראי של תיק המשכנתאות של הבנק נמצא בירידה (ראו כאן).
    המסקנה שלי היא שאין סימנים לשינוי בסיכון האשראי של לווי המשכנתאות בשנתיים האחרונות, שינוי שהיה מסביר אולי עלייה בסיכון האשראי שמייחסים המודלים לשוק. נזכור גם את ההוראות של בנק ישראל שקבעו תקרה חדשה לשיעור המימון וגרמו להקטנת שיעור המימון הממוצע, ואת התופעה הרווחת כיום של בנקים המציעים ללווים לעקוף את ההוראה החדשה של בנק ישראל (זו על תקרת אשראי) ע"י הוספת אשראי צרכני להלוואת המשכנתא - מה שמעיד אולי על כך שהבנקים עצמם אינם רואים התגברות של סיכון אשראי.
בשיטת האלימינציה, אנו נותרים עם מסקנה: אם הריבית הממוצעת על משכנתאות עלתה ב-1.7-1.8% ב-21 החודשים האחרונים, ואם הרכיב היחיד שהצלחתי להצביע על תרומתו להתייקרות המקורות הוא 'הזדקפות' מסוימת של עקום התשואה (שמשמעותה רק כרבע אחוז) - כל השאר נובע כנראה מהצלחתם של הבנקים להגדיל בשנתיים האחרונות את המירווח המימוני שלהם.
איך הם עשו זאת?
אם אין עדויות להתייקרות מקורות מימון, להתגברות בפועל של סיכון האשראי או לשינוי לרעה של תמהיל הלווים, שיכלו להסביר את העלייה הניכרת של ריבית המשכנתאות ע"י דחף מצד גורמי עלות - נותרנו עם אפשרות שעליית הריבית נובעת מצעד מתוכנן של הבנקים שמטרתו הגדלת שיעור הרווחיות שלהם ע"י הגדלת המירווח הפיננסי.
איך הם יכולים לעשות זאת, להעלות את הריביות ללא דחף מצד העלויות? אין לי מושג. לבנק ישראל אולי יש הסבר לתופעה, ובטוח שהוא חייב לכולנו לתת תשובה לשאלה זו. הניחוש שלי - וזהו רק ניחוש - הוא שייקור הריבית משקף החלטה ניהולית של הבנקים לצמצם את היקפי המשכנתאות שהם מעמידים, אם בגלל אילוצי הון ואם בגלל החלטה אסטרטגית לצמצם את החשיפה לסיכוני האשראי של שוק המשכנתאות. אמירות כאלו אמנם הושמעו בתקשורת. ייתכן שההחלטה לצמצם את היקפי הפעילות איפשרה לבנקים לנצל את ההזדמנות לשיפור מצבם: להחמיר את הקריטריונים למתן אשראי כדי לבצע סלקציה בין הלווים (לדחות לווים עם נתונים פחות אטרקטיביים לדעת הבנק), ולהגדיל את המירווחים הפיננסיים בהסתמך על שיפור ביכולתם לנהל משא-ומתן עם הלקוחות. זה מעיד כמובן על ירידה במידת התחרות השוררת בשוק המשכנתאות, על הגדלת הכוח המונופוליסטי של הבנקים, וכל זה עוד לפני שחקירת הממונה על ההגבלים העסקיים תחשוף אולי עדויות גם לתיאום מחירים בלתי-חוקי בין הבנקים.
מה עוד אפשר לעשות?
בשנות ה-90', כשהתחרות בין הבנקים למשכנתאות הגיעה לשיאים (היו אז 9 בנקים למשכנתאות בישראל שנלחמו בשצף-קצף על פלחי השוק שלהם) והמירווח הפיננסי צנח, שלח המפקח על הבנקים את אנשיו לבחון אם ירידת המירווח הפיננסי אינה מסכנת את יציבותם של הבנקים בטווח הארוך. כיום אנו נמצאים במצב הפוך: בהעדר תחרות ממשית בין הבנקים מתרחשת עלייה של המירווח הפיננסי, והשאלה היא אם הפיקוח על הבנקים בודק את הסיבות להתרחשות זו. לפי דברי המפקחת בישיבת ועדת הכספים של הכנסת - כנראה שלא; קיבלנו רק הסבר כללי שמייחס את התופעה לגידול בסיכון האשראי בשוק המשכנתאות, הסבר שמצדיק את ההתייקרות. מה שנותר לנו כסקטור שאיננו מיוצג (אין משרד ממשלתי לצרכנות שידרוש מהבנקים להסביר את התייקרות המשכנתאות) הוא להמתין לתוצאות החקירה של הממונה על ההגבלים העסקיים, או לעורר כוח פוליטי מתרדמתו ולשסות אותו בבנקים.

יום רביעי, 19 באפריל 2017

עליית הריבית על משכנתאות - מה קורה כאן?

המציאות משתנה
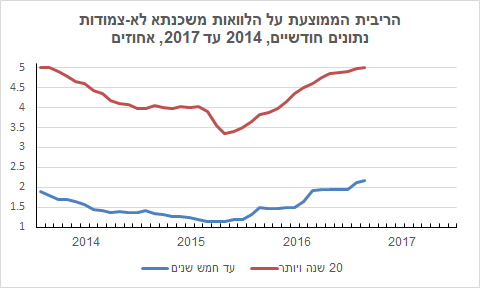
הריבית הממוצעת על משכנתאות נמצאת בעלייה רצופה מזה קרוב לשנתיים, מאז מאי 2015. עלייה זו כמעט רצופה, והיא משותפת לכל המסלולים: למגזר השקלי הלא-צמוד ולמגזר הצמוד למדד, להלוואות בריבית משתנה ולהלוואות בריבית קבועה. התוצאה היא שהמציאות הנוחה ששררה בישראל בשנים האחרונות, של ריבית נמוכה על משכנתאות, הולכת ונמוגה.
רגע אחד - ודאי תאמרו - הרי ריבית בנק ישראל לא עלתה מאז מארס 2015 והיא נמצאת ברמתה הנמוכה ביותר בהיסטוריה (0.1%), אז מה קורה כאן? מה מניע את ריביות המשכנתאות? זה מה שננסה להבין. מפאת אורכה, רשימה זו תחולק לשניים: חלק ראשון יעסוק בעובדות ובמשמעותן, וחלק שני, ברשימה נפרדת - בניסיון להבין את מקור ההתפתחויות.
מה בדיוק קורה?
נתחיל בעובדות, כפי שניתן ללמוד מנתוני בנק ישראל:
  • הריבית הקבועה על הלוואות צמודות-מדד ל-20-25 שנה הגיעה בפברואר 2017 ל-4.23%; בחודש מאי 2015 עמדה הריבית הממוצעת על 2.45%; זוהי עלייה של 1.78 נקודות אחוז במהלך 21 חודש.
  • הריבית המשתנה (אחת ל-5 שנים) על הלוואות צמודות-מדד הגיעה בפברואר 2017 ל-3.82%; בחודש מאי 2015 עמדה הריבית הממוצעת על 1.75%; זוהי עלייה של 2.07 נקודות אחוז במהלך 21 חודש.
  • הריבית הקבועה על הלוואות שקליות לא-צמודות ל-20-25 שנה הגיעה בפברואר 2017 ל-5.01%; בחודש מאי 2015 עמדה הריבית הממוצעת על 3.36%; זוהי עלייה של 1.65 נקודות אחוז במהלך 21 חודש.
  • הריבית המשתנה על הלוואות שקליות לא-צמודות (בעיקר הלוואות בריבית על בסיס ה"פריים") הגיעה בפברואר 2017 ל-1.89%; בחודש אוקטובר 2015 עמדה הריבית הממוצעת על 1.14%; זוהי עלייה של 0.75 נקודות אחוז במהלך 21 חודש.
התיאור הגרפי של ההתפתחויות
להלן תיאור גרפי של התפתחות הריבית בשני מגזרי ההצמדה. הנתונים לגבי המגזר הצמוד למדד 'מכסים' את כל התקופה מאז המשבר הפיננסי הבינלאומי שגרם לירידת הריבית. מאחר שבנק ישראל החל להפריד את הריבית הלא-צמודה לפי טווח ההלוואה רק ב-2013 - הגרף לגבי המגזר הלא-צמוד קיים כאן רק לגבי 2014 ואילך.
מה ניתן ללמוד מהגרפים? ישנם כמה דברים מעניינים, הרבה מעבר לעצם התייקרות ריבית המשכנתאות:
  1. בחודש מאי 2015 חל מיפנה במגמת הריבית הממוצעת על הלוואות משכנתא, ושיעורי הריבית החלו לעלות. העלייה משותפת לכל הטווחים ולכל מגזרי ההצמדה, אם כי בכל מקרה עוצמת השינוי הייתה שונה.
  2. במגזר הצמוד למדד, המיפנה היה מלווה בצמצום הפער בין הריבית הקבועה לריבית המשתנה. במחצית השנה האחרונה הפער בין הריבית הקבועה ל-20-25 שנה לבין הריבית המשתנה מידי 5 שנים ירד אל מתחת למחצית האחוז. הצטמצמות הפער הייתה צריכה, כשלעצמה, להסיט ביקוש אל ההלוואות בריבית קבועה, שכן המשמעות היא שעלות קיבוע הריבית פחתה לכמחצית מזו שהייתה נהוגה בשנים האחרונות.
  3. גם לאחר העלייה המתמשכת, הריבית הקבועה נמוכה עדיין מזו שהייתה נהוגה לפני המשבר הפיננסי. אנחנו עדיין נמצאים בתקופה של אשראי זול יחסית לעבר.
  4. כשמשווים את הריבית הקבועה על הלוואות לא-צמודות לזו המקבילה על הלוואות צמודות-מדד מתקבל שציפיות האינפלציה הגלומות בהן (לטווח של 20-25 שנים!) הן סביב 0.7% לשנה. זהו נתון יציב לפחות במחצית השנה האחרונה. אלו ציפיות נמוכות מאד יחסית ליעד האינפלציה הקבוע של בנק ישראל (1-3%), וציפיות שוק ההון אותן מודד בנק ישראל גבוהות פי שתיים או שלושה. המשמעות היא שהלווים נדרשים להוסיף רק כ-0.7% לריבית המשכנתא כדי לחסוך מעצמם חשיפה לסיכוני אינפלציה (הצמדה של החוב למדד המחירים לצרכן).
מהי המשמעות ללווה של התייקרות המשכנתאות?
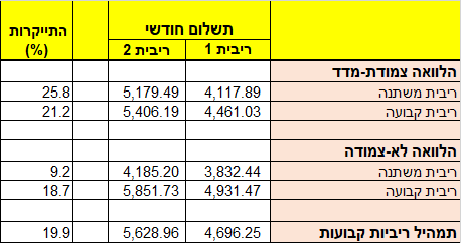
כיצד נוכל להעריך את המשמעות הכספית של התייקרות המשכנתאות בשנתיים האחרונות מנקודת מבטו של הלווה? התרגיל שנעשה כאן הוא לבדוק בכמה התייקרו תשלומי המשכנתא השוטפים בשנתיים האחרונות של לווה שנטל הלוואה של 1 מיליון ש"ח לתקופה של 25 שנה בכל אחד מהמסלולים, אם נניח שהריבית בהלוואה היא הריבית הממוצעת עליה דיווח בנק ישראל.
להלן הטבלה שבניתי. הנתונים הם התשלום החודשי (קרן + ריבית) בכל אחד מהמסלולים, כאשר כל ההלוואה נלקחת במסלול יחיד, עם לוח סילוקים 'שפיצר'. הטור 'ריבית 1' בטבלה הוא התשלום שהיה נדרש לפי הריבית הממוצעת בחודש מאי 2015, והטור 'ריבית 2' הוא התשלום שנדרש לפי הריבית הממוצעת בחודש פברואר 2017.
אנו רואים שההתייקרות הגדולה ביותר היא במקרה של הלוואה צמודת-מדד בריבית משתנה: התשלום החודשי במאי 2015 היה 4,118 ש"ח, והוא כיום (פברואר 2017)  5,179 ש"ח - עלייה של 1,061 ש"ח לחודש או כ-26%. הלוואה במסלול הלא-צמוד על בסיס ריבית ה'פריים' התייקרה בשיעור הנמוך ביותר - כ-9%. בשני המסלולים האחרים - הלוואה צמודת-מדד בריבית משתנה מידי 5 שנים והלוואה לא-צמודה בריבית קבועה - התשלום החודשי התייקר בתקופה הזו בכ-20%. אם נזכור שהנוהג המקובל הוא ליטול הלוואה שהיא תמהיל של מסלולים (ראו מיגבלת בנק ישראל לגבי החלק שבריבית משתנה), ונניח שהלווה נוטל הלוואה המחולקת בחלקים שווים בין כל המסלולים - הגידול בתשלום החודשי יהיה כ-19%. אם מדובר בלווה שמרן, המעדיף לקבע את הריבית למשך מלוא חיי ההלוואה ונוטל לכן תמהיל של הלוואות בריבית קבועה - עליית הריביות של התקופה האחרונה מיתרגמת לעלייה של כ-20% של התשלום החודשי (ראו שורת "תמהיל בריבית קבועה" בטבלה לעיל).
ללווים זהו נזק כפול: גם מחירי הדירות עולים וגם המשכנתאות מתייקרות
מחירי הדירות בישראל נמצאים במגמת עלייה כבר שמונה שנים, כך שבמצטבר הם הוכפלו בתקופה זו. עליית מחירי הדירות מרחיקה אותן מהישג ידם של לפחות חלק מהאוכלוסייה. עליית שיעורי הריבית על משכנתאות מרחיקה את הדירות מרחק נוסף. כדי להבין את ההשפעה המשולבת של שתי ההתפתחויות נסתכל על דוגמה מספרית.
נניח שמשק בית שקל בחודש מאי 2015 לרכוש דירה, אבל מסיבות שונות טרם ביצע את הרכישה. נניח גם שעמד לרשותו הון עצמי של 500,000 ש"ח והוא תכנן לרכוש דירה במחיר של 1,500,000 ש"ח בעזרת הלוואת משכנתא בגובה 1,000,000 ש"ח. מה השתנה מאז?
מחירי הדירות עלו בתקופה זו בכ-10%, כך שמחיר הדירה עלה מ-1,500,000 ל-1,650,000 ש"ח. בהנחה שהתשואה שיכול היה משק הבית לקבל על פיקדון בנקאי בתקופה זו היא 0% - הוא נותר עם הון עצמי בגובה 500,000 ש"ח וזקוק לכן להלוואת משכנתא בגובה 1,150,000 ש"ח כדי לרכוש את אותה דירה כיום. ה'נזק' שנוצר לו ע"י התייקרות הדירות (לא התחשבנו כאן בתשואה ממגורים עצמיים או מהשכרה של הדירה) הוא שעליו ליטול הלוואה הגדולה ב-15% מזו שנדרשה במאי 2015. אילו שיעורי הריבית על משכנתאות היו נותרים ללא שינוי, ובהנחה שמדובר במשק בית צעיר המעדיף תמהיל של הלוואות בריבית קבועה, התשלום החודשי בגין המשכנתא היה גדל מ-4,696 ש"ח ל-5,401 ש"ח - תוספת תשלום חודשית של כ-705 ש"ח.
על עלייה זו של נטל החוב שנגרמה ע"י התייקרות הדירות נוסיף עכשיו את השפעתה של התייקרות המשכנתאות. במקרה של תמהיל הריביות הקבועות בדוגמה שלנו, התשלום החודשי גדל מ-4,696 ל-6,473 ש"ח - גידול של 1,777 ש"ח או כ-38%. רוב הגידול בנטל השוטף לא נוצר אם-כן ע"י התייקרות הדירות אלא ע"י עליית הריבית על משכנתאות.
מהי המשמעות של כל זה?
המשק הישראלי נמצא בתהליך ארוך של עליית מחירי דירות בגלל ירידת הריבית שיצרה ביקוש מוגדל לרכישת דיור, אם בהעדר אפיקי השקעה אלטרנטיביים ואם בגלל העלות הנמוכה של האשראי לדיור. בתהליך 'בועתי' שמזין את עצמו, עליית מחירי הדירות מושכת משקיעים נוספים לשוק הדירות. עודף הביקוש שנוצר, שמונע במידה רבה ע"י ביקוש ספקולטיבי, יוצר לחץ שאינו יכול לבוא על סיפוקו ע"י האצת קצב התחלות הבנייה, ומפרנס לכן עלייה מתמשכת של המחירים. מנגנון כזה יכול להגיע לשיווי משקל רק אם המחירים הגואים ידחקו מישהו אל מחוץ לשוק הדיור ע"י כך שיגרמו לו לוותר על רכישת הדירה. ואכן, העלייה המתמשכת גורמת לחלק מהציבור לוותר ולסגת מהתכנית לרכוש דירה. אני חושש שהציבור שנאלץ לוותר הוא דווקא הציבור הצעיר, חסר הדיור, שהיה צריך במציאות 'רגילה' להגיע לבעלות על על דיור. אינדיקציה לתופעה זו ניתן לקבל מהירידה ההיסטורית של שיעור משקי הבית המתגוררים בדירה שבבעלותם. מוזר שבאותו כיוון פועל גם בנק ישראל, שכל צעדיו בשנים האחרונות (קביעת 'תיקרה' קשיחה לשיעור המימון וליחס שבין גובה התשלום החודשי לגודל הכנסתו של הלווה) תורמים לדחיקה של אוכלוסייה חלשה אל מחוץ לשוק הדירות: יש לבנק ישראל אולי אליבי (שמירה על יציבות המערכת הפיננסית), אבל הוא פוגע בצעדיו במודע בשכבות חסרות-הדיור.
על כל אלו באה עליית ריביות המשכנתא של השנתיים האחרונות: עליית הריבית גורמת להגדלת התשלום החודשי בהלוואה, והתוצאה הבלתי-נמנעת היא שעוד ועוד לווים פוטנציאליים נדחקים אל מחוץ לשוק הדיור בגלל שהיחס בין התשלום החודשי להכנסתם השוטפת עולה על התיקרה שקבע בנק ישראל.
סיכום ביניים: מה למדנו?
נשוא הרשימה הזו היה עליית שיעורי הריבית על משכנתאות במהלך השנתיים האחרונות והשפעתה על נגישות חסרי-הדיור לשוק הדירות. מסתבר שפרט לעליית מחירי הדירות - יש תפקיד חשוב לעליית הריביות בהרחקת חלום הדירה מהישג-ידם של חסרי-הדיור, עד כדי כך שעליית הריבית שהחלה במאי 2015 תרמה יותר מעליית המחירים לדחיקת קבוצות אוכלוסייה חלשות אל מחוץ לשוק הדיור.
אולי צחוק הגורל הוא שמשה כחלון - האיש שהבטיח לציבור שהוא יעצור את התייקרות הדירות - נכנס לתפקידו כשר האוצר במאי 2015. הסתכלו שוב בגרף המדגיש את התפתחות הריביות במגזר הצמוד בשנתיים האחרונות:
כדאי להבהיר כאן: עליית מחירי הדירות הנמשכת ברציפות כבר שמונה שנים אינה באשמתו של השר כחלון - זוהי תוצאה של ירידת הריבית בעקבות המשבר הפיננסי העולמי. גם העובדה שמחירי הדירות המשיכו לעלות בשנתיים האחרונות למרות פעלתנותו הבולטת ובניגוד להבטחותיו אינה באשמתו - לא היה בכוחו למנוע אותה מרגע שהבועה כבר הייתה לעובדה קיימת ובועטת, והוא טעה כשלקח על עצמו את האתגר. גם עליית הריבית על משכנתאות אינה באשמתו - ספק אם הוא ואנשיו יודעים מה בדיוק מקורה. אבל הוא בהחלט אחראי לפיזור אשליות שבכוחו לעצור את הבועה, להאצה מוגזמת של קצב התחלות הבנייה שעוד תשפיע לרעה על חוסנו של שוק הבנייה לכשיסתמן מיפנה במחירי הדירות, הוא אחראי להפקרתם של חסרי-הדיור לטובת יעד מגלומני ומיותר של "עצירת מחירי הדירות", הוא אחראי לצבירת כוח מוגזם בידי משרדי האוצר והשיכון שיביא בהכרח לדריסת מנגנוני תכנון רישוי ובקרה ברשויות התכנון, והוא אחראי לבניית פתרונות שווא שיביאו - מעבר להסתבכויות מקומיות - לבזבוז זמן היסטורי בשוק הדיור הישראלי. אני מתאר לעצמי שהדברים הולכים ומתבהרים גם לכחלון ולאנשיו, ואולי תובנה זו עומדת ברקע המהלכים עליהם הודיע השר אתמול (18.4), במסיבת עיתונאים חפוזה, מהלכים שרובם קריצה פופוליסטית לציבור והפגנה של חוסר אחריות מנהיגותית.

ונשארה כמובן שאלה אחת: מדוע בעצם מחירי האשראי עולים מזה קרוב לשנתיים? על כך - ברשימה הבאה

יום ראשון, 16 בינואר 2011

משכנתא צמודת-מדד: האם היא מסתיימת? - חלק שלישי

המקרה של אינפלציה לא יציבה

בשתי הרשימות הקודמות בחנו את השפעת שיעור האינפלציה על לוח הסילוקין ועל תוואי היתרה של הלוואה צמודת-מדד. ראינו שכאשר מתקיים תהליך אינפלציוני יתרת החוב אינה יורדת מרגע שנלקחה הלוואה, אלא היא עולה במשך תקופה מסוימת ורק לאחר מכן מתחילה לרדת. ראינו גם שמשך הזמן בו נמשכת העלייה וגודל החוב המקסימלי תלויים בשיעור האינפלציה. לבסוף, ראינו שלא משנה מה יהיה שיעור האינפלציה – החזר החוב יסתיים באותו מועד בו נקבע מראש: תהליך האינפלציה אינו מאריך את תקופת ההלוואה ואינו יוצר בסוף התקופה יתרת חוב (הפרשי הצמדה) שלא סולקו.

הניתוח עד כאן נעשה בהנחה ששיעור האינפלציה קבוע על-פני השנים. מה קורה כאשר אנו נמצאים במציאות שבה שיעור האינפלציה אינו יציב על-פני זמן?

בעיית המפקיד

הבעיה בתחום המשכנתאות היא שהאשראי לדיור הוא לטווח ארוך, ולכן הוא נזקק למקורות מימון ארוכי-טווח. הבנקים, המעמידים הלוואות לתקופות של 20 שנה ויותר, זקוקים למקורות כספיים לתקופות דומות. כל עוד מדובר באינפלציה יציבה וצפויה – שוקי הכספים יכולים לפעול באופן תקין ע"י כך שהריבית הנומינלית מגלמת בתוכה את הציפיות לגבי קצב האינפלציה (ודאו שההבחנה בין ריבית נומינלית לריבית ריאלית ברורה לכם). בעולם של אינפלציה לא-יציבה המצב שונה, שכן קיים סיכון של התבדרות התהליך האינפלציוני: השחקנים בשוקי ההון אינם יכולים לדעת ברמה סבירה של ביטחון מה יהיה כוח הקנייה של כספם בתקופה הבאה; חוזים עתידיים הנחתמים כשהם נוקבים בשיעורי ריבית נומינליים אינם מבטיחים את המלווה מפני שחיקה של כוח הקנייה של כספו. בעולם כזה מתמעטים החוסכים והמפקידים המוכנים להשקיע את כספם לטווח ארוך מחשש שהאצה אינפלציונית בלתי צפויה תשחק את ערכו.

פתרונות אפשריים

במציאות כזו קיימים שלושה פתרונות אלטרנטיביים מבחינת המפקידים: 1) הם יכולים להפקיד את כספם בפיקדונות צמודי-מדד המבטיחים אותם מפני שחיקה אינפלציונית בלתי צפויה; 2) הם יכולים להפקיד את כספם בחשבונות פיקדון לא-צמודים בריבית המשתנה בתדירות גבוהה (לדוגמא: "ריבית הפריים"), כדי להבטיח ששיעור הריבית ישקף בכל עת את השתנות קצב האינפלציה (ההשתנות הצפויה בלבד); 3) הם יכולים להפקיד את כספם בחשבונות פיקדון לא-צמודים בריבית קבועה.
בעוד שבשני הפתרונות הראשונים יש מענה מלא (הצמדה) או חלקי (ריבית משתנה) לבעיית האינפלציה הבלתי-צפויה – הפתרון השלישי מותיר את המפקיד חשוף. התוצאה תהיה שהמפקיד יסכים אמנם לבחור בפתרון השלישי אולם רק אם שיעור הריבית שיובטח לו יהיה גבוה מספיק כדי לפצות אותו על החשיפה לסיכוני אינפלציה.

חשיבות ההצמדה

הבעיה היא, אם כן, שבמערכת המשכנתאות – מערכת מימון לטווחי זמן ארוכים - יש חשיפה מובנית לסיכוני אינפלציה. מאחר שהמפקיד לא ירצה להיחשף לסיכוני אינפלציה ללא תמורה מתאימה, התוצאה תהיה שהריבית למפקידים (ולכן גם ללווים) תהיה גבוהה יותר מאשר במצב שבו יש חשש שקצב האינפלציה אינו קבוע. כלומר: הלווה יצטרך לשלם פרמיית סיכון (סיכון אינפלציה) בהלוואות לא-צמודות בריבית קבועה. זהו מקור היתרון של ההלוואה הצמודה למדד: היא מנטרלת את סיכון האינפלציה מהמפקידים ולכן חוסכת את הצורך בתשלום פרמיית סיכון אינפלציוני. הלווים והחוסכים אינם נדרשים להשתתף בהימור על שיעור האינפלציה לטווח של 20 שנה.

מה באמת קרה: סימולציה של תוואי היתרה של משכנתא שניתנה בשנת 1990

לסיום הדיון במשכנתא צמודת-מדד, נסתכל כיצד נראים הדברים בדיעבד: כיצד התנהגה הלוואת משכנתא שניתנה בדיוק לפני 20 שנה - בסוף שנת 1990. נשתמש בדוגמה בה השתמשנו בשתי הרשימות הקודמות: הלוואה בסכום של 250,000 ₪ שנלקחה ל- 20 שנים וששיעור הריבית בה הוא 5%. נניח גם שהלווה לא סילק את חובו בסילוק מוקדם, ולכן יתרת החוב פחתה לפי לוח הסילוקים החוזי עד שהחוב סולק כולו.

קצב האינפלציה

בגרף המובא להלן ניתן לראות את שיעור האינפלציה השנתי (מדד המחירים לצרכן) בכל אחת מהשנים 1991 עד 2010.


מה רואים בגרף? אנו רואים שהתקופה לא הייתה הומוגנית: בתחילתה עדיין שררה בישראל אינפלציה משמעותית, אבל זו שככה לקראת סוף שנות ה-90'. בשנת 1991 שיעור האינפלציה היה עדיין 18%, והוא ירד בהדרגה ל-8.6% בשנת 1998. משנת 1999 ואילך אנו נמצאים בסביבת אינפלציה שונה: מדד המחירים לצרכן עלה בכ-27% במצטבר תוך 12 שנים, כך שמדובר בקצב שנתי ממוצע של 2.0%.
האם התהליך האינפלציוני של שתים עשרה השנים האחרונות הוא יציב? לא בדיוק: בתקופה זו נע קצב האינפלציה השנתי בין מינוס 1.9% (2003) לבין 6.5% (2002). ובכל זאת, יחסית להיסטוריה מוכת האינפלציה של ישראל זוהי תקופה של יציבות.

מה קרה ליתרת חוב של לווים שנטלו הלוואות בסוף 1990?

אם נעקוב אחר גרף יתרת החוב של לווה שנטל הלוואה צמודת-מדד בדיוק לפני 20 שנה נראה את התיאור הבא:


מה אנו יכולים לראות בגרף? ראשית, אנו רואים שהאינפלציה גרמה לכך שיתרת הקרן לא פחתה אלא גדלה לאורך תקופה ארוכה: צבירת הפרשי ההצמדה הייתה מהירה יותר מקצב החזר הקרן במשך כמעט שמונה שנים, ולכן יתרת החוב המשיכה לעלות כמעט לכל אורך תקופה זו. יתרת החוב הגיעה לשיאה בחודש נובמבר 1998, חודש אחד לפני שמלאו להלוואה 8 שנים. בשיאה, יתרת החוב הגיעה ל-409,195 ₪ - כמעט 64% מעבר לסכום ההלוואה המקורי.
לווים שאינם מבחינים בין נתונים נומינליים לריאליים צפויים לחוש מפח-נפש בשל אפקט האינפלציה. שמונה שנים לאחר שהחלו לעמוד בנטל התשלומים הם צופים לחרדתם כיצד ההלוואה שנטלו תופחת לכדי חוב הגבוה ב-64% מהסכום שנטלו; אם אין די בכך, יתרת החוב חזרה לגודלה המקורי רק בינואר 2005 – במלאת לה 14 שנים: לכאורה המשמעות היא שרק כעבור 14 שנים הם ראו לראשונה בדפי החשבון של הבנק סכום הנמוך מהחוב המקורי שלהם. עובדה זו ממחישה שהתרופה היחידה למצוקת הלווה היא אימוץ הראייה במונחי כוח-קנייה: ללא אימוץ תובנה זו הוא נדון במקרה הטוב לחיי סבל שמקורם באמונות טפלות, ובמקרה הפחות טוב לנקיטה בצעדים כלכליים בלתי סבירים.
נקודה נוספת שאנו רואים מהגרף היא שאין מדובר בתנועה מונוטונית של יתרת החוב: האצה פתאומית של קצב האינפלציה, אפילו בחודש יחיד, יכולה לגרום לעלייה מחודשת של יתרת החוב לאחר תקופה שבה היא הצטמצמה. דוגמה בגרף היא ירידה כמעט מונוטונית של יתרת החוב שהחלה באוקטובר 1997 ונמשכה תשעה חודשים בהם הצטמצמה יתרת החוב בכ- 10,000 ₪, כשבארבעת החודשים שלאחר מכן גרמה האצת קצב האינפלציה לגידול יתרת החוב של כ- 17,000 ₪.

מסקנות מאינפלציה לא יציבה: חשיבות המשכנתא הצמודה

הלוואה צמודת-מדד היא כמעט המצאה ישראלית. קיימות אמנם גירסאות דומות במדינות אחרות, אבל ישראל, שסבלה לאורך עשרות שנים מאינפלציה כרונית, יצרה שוק הון שכמעט כולו מנוהל במטבע שאינו קיים בעולם הממשי: שקל הצמוד למדד המחירים לצרכן. כשני עשורים - החל משנת 1981 ועד תחילת שנות האלפיים - היה כמעט כל שוק המשכנתאות מנוהל במטבע זה. הצלחת כיבוש האינפלציה לקראת סוף שנות ה-90' גרמה לייצוב ערכו של המטבע הלאומי ואיפשרה חזרה של השוק להלוואות שקליות לא-צמודות. כיום המטבע הלאומי מהווה למעלה ממחצית שוק המשכנתאות.
האם יש עדיין סיבה לנהל פעילות משכנתאות בשקלים צמודי-מדד? ייתכן שכן. ראשית, ההצמדה למדד מנטרלת את סיכון האינפלציה מעיסקת המשכנתא ויוצרת בכך הוזלת מקורות לבנקים ולכן ללווים; שנית, לוח סילוקין מסוג "שפיצר" היה יוצר בעולם אינפלציוני הלוואה עם נטל החזר בעל תוואי לא הגיוני: גבוה מאד בתחילתו ונמוך בסופו, תוואי שאינו מתאים למשפחות צעירות שתוואי ההכנסות שלהן עולה על-פני זמן; שלישית, העובדה שהפרשי ההצמדה נצברים לקרן ואינם משולמים באופן שוטף "מחליקה" את התשלומים השוטפים (בהשוואה להלוואות עם ריבית "פריים") ומונעת סיכון שהאצה פתאומית של האינפלציה תגדיל באופן חריג את נטל התשלום יחסית להכנסה.
ההעדפה של לווים את הלוואות ה"פריים" נובעת לכן משלוש סיבות אחרות: האחת, העובדה שהמדיניות המוניטרית המרחיבה יצרה בשנים האחרונות הוזלה ספציפית של הריבית השקלית לעומת הריבית הצמודה למדד. זהו מצב זמני, שיחלוף מן הסתם ככל שהמשק הלאומי והעולמי יתאוששו מהמשבר הפיננסי. הסיבה השנייה היא שחלק מהלווים סובלים מ"אשליית כסף" - אותו חוסר יכולת להבחין בין גדלים נומינליים לגדלים ריאליים. הסיבה השלישית היא אולי שחלקם של הלווים מעדיף להמר על שיעור האינפלציה מתוך תקווה שהאצה אינפלציונית בלתי צפויה תשחוק את חובם במונחי כוח קנייה.