‏הצגת רשומות עם תוויות החלטות הצרכן. הצג את כל הרשומות

יום שני, 19 בינואר 2026

פירמידה של סיכונים


כשאתם רוכשים דירה, אתם נחשפים לסיכון שמחירה ירד (אנחנו מתמקדים בשיקולים הכלכליים של הבעלות על דירה). זוהי חשיפה סבירה, כי רכשתם דירה מתוך מחשבה שהתשואה על ההשקעה תהיה גבוהה מהתשואה על השקעה באפיק אלטרנטיבי. אלא שבמורד הדרך עד להשלמת העיסקה אתם מקבלים החלטות נוספות, בלתי-תלויות, שחושפות אתכם לסיכונים נוספים - האם אתם מודעים להם?

אין בעצם נטילת סיכונים שום דבר רע, חסר-אחריות או לא-מוסרי: רק נטילת סיכונים מאפשרת לכם להשיג תשואה שמעבר לממוצע השוק. כמאמר הפתגם הידוע: No Gut - No Glory. בכך, נטילת סיכונים היא התשלום המודע עבור הסיכוי להצלחה בהשקעות. מאחר שהחלטה על נטילת סיכונים היא צעד רציונלי - היא מחייבת אותנו למודעות: עלינו לזהות את הסיכונים, להעריך אותם, ולשקול אם ליטול אותם.

רובד ראשון: החשיפה לסיכון בגין הנכס הנרכש

אמנם השיקול הכלכלי המוביל לרכישת דירה הוא ההעדפה של השקעה בנדל"ן לדיור על-פני אפיקי השקעה אלטרנטיביים (פיננסיים, וכו'), אבל שימו לב שבעיסקה כזו אינכם משקיעים כללית בנדל"ן לדיור ("תיק השוק") אלא בדירה ספציפית. השקעה פחות-מסוכנת בנדל"ן לדיור היתה אפשרית אילו הממשלה (או הבנקים) בישראל היו מנפיקים אג"ח הצמודה למדד מחירי הדירות, או אילו הייתם רוכשים יחידת השתתפות בקרן נאמנות (REIT) המשקיעה בסל רחב של דירות מגורים. בגלל שהשקעתם בדירה ספציפית, סביר שהתשואה שתקבלו על ההשקעה בדירה זו תהיה שונה מהתשואה הממוצעת על השקעה בדיור: אולי רכשתם דירה באיזור שיהפוך בעתיד למבוקש, או שרכשתם דירה יוקרתית שמחירה יעלה במהלך השנים בשיעור גבוה יותר מעליית המדד הכללי. ואולי להיפך. לכן, בהשקעה במכשיר פיננסי הצמוד למחירי הדירות אתם נחשפים לסיכון של ירידת מדד מחירי הדירות; ברכישת דירה ספציפית אתם נחשפים גם לסיכון שמחיר הדירה שבה בחרתם ירד יחסית למדד מחירי הדירות.

רובד שני: החשיפה לסיכון בגין מינוף פיננסי (משכנתא)

אם בחרתם לממן את רכישת הדירה באמצעות "מינוף פיננסי" - שילוב של הון עצמי ואשראי - אתם נחשפים לרובד נוסף של סיכון: הסיכון שהתשואה על ההשקעה תהיה נמוכה מעלות האשראי. 

נמחיש זאת בעזרת הדוגמה המספרית הבאה: נניח שאתם רוכשים דירה שמחירה 2 מיליון ש"ח באמצעות שילוב בחלקים שווים (50%) של הון עצמי ואשראי. נניח שעלות האשראי (שיעור הריבית) היא 5% לשנה, ובדיעבד מסתבר שמחיר הדירה שרכשתם ירד ב-10% במהלך השנה. מה קרה להון העצמי שלכם (נניח לשם פשטות שאין תשלומי משכנתא שוטפים אלא רק פעם בשנה)? חישוב פשוט יראה לכם שערך הדירה ירד ל-1.8 מיליון ש"ח, יתרת החוב שלכם גדלה ל-1.05 מיליון ש"ח, ולכן ההון העצמי שלכם ירד מ-1 ל-0.75 מיליון ש"ח - ירידה של 25%. אילו הייתם רוכשים את הדירה ללא אשראי (בעזרת הון עצמי בלבד) - הפגיעה בהון העצמי הייתה מסתכמת ב-10% בלבד; הפגיעה הנוספת נגרמה על-ידי המינוף הפיננסי בגלל שהתשואה על הנכס היתה (בדיעבד) נמוכה מעלות האשראי. זה לא אומר שעשיתם טעות: זה רק אומר שהמינוף הפיננסי מגדיל את החשיפה לסיכון (כמו גם את הסיכוי לרווח); אילו מחיר הדירה היה עולה ב-10% - התשואה על ההון העצמי שלכם היתה 15%.

רובד שלישי: החשיפה לסיכון בגין הישענות על אשראי בריבית משתנה

אם אתם מממנים את רכישת הדירה באמצעות "מינוף פיננסי" ובחרתם במסלול הלוואה בריבית משתנה - אתם נחשפים לרובד נוסף של סיכון: הסיכון שעלות האשראי תתייקר במהלך חיי ההלוואה.

הלוואה בריבית משתנה היא הלוואה שבה עלות האשראי איננה נקבעת מראש לכל תקופת ההלוואה אלא רק לתקופה קצרה-יחסית ("תקופת הריבית"). המניע ליצירת מוצר פיננסי זה היה הרצון להוזיל את הריבית על ההלוואה (הריבית לתקופה קצרה נמוכה בדרך-כלל מהריבית על הלוואה לתקופה ארוכה), וכך ההלוואה היא אמנם לתקופה ארוכה אבל הריבית עליה מתחדשת מידי "תקופת הריבית". במבט ארוך-טווח לאחור בארה"ב, הריבית הקצרה (שנה אחת) היתה זולה ב-1.5% בממוצע מהריבית לתקופה ארוכה (30 שנה). זה אומר שבמבט לאחור הלוואה בריבית משתנה היתה זולה יותר בממוצע מהלוואה בריבית קבועה. הבעייה היחידה של הלווה היא שהוא מימן את רכישת הדירה מבלי לדעת את עלות המימון: ייתכן ששיעור הריבית על ההלוואה יעלה במהלך השנים על שיעור התשואה על הנכס הנרכש.

וישנו עניין נוסף: הסיכון התזרימי - האפשרות שעליית שיעור הריבית תגרום לגידול התשלום החודשי עד כדי יצירת מצוקה תזרימית ללווה. כאן יש הבדל בין הנוהג בארה"ב לנוהג בישראל: בארה"ב, התשלום השוטף בגין ההלוואה אינו יכול לגדול מעבר לשיעור מסוים מעל לתשלום הראשון גם אם הריבית על החוב תגדל; בישראל, סעיף כזה איננו קיים בחוזי ההלוואה ולכן הלווה חשוף לשינויים חדים בגובה התשלום החודשי (שימו-לב ליוזמה החדשה של הממשלה לפצות בדיעבד לווי משכנתא שהריבית על הלוואותיהם עלתה משמעותית בעקבות העלאת הריבית המוניטרית על-ידי בנק ישראל).

רובד רביעי: החשיפה לסיכון בגין רכישת דירה שבנייתה טרם הושלמה

קיים נוהג ותיק בישראל לרכוש דירה חדשה מהיזם עוד לפני שבנייתה הושלמה (רכישת דירה "על הנייר"). המשמעות המעשית היא שלא מדובר בעיסקה שבה מועברות זכויות רשומות בנדל"ן (לא יהיה רישום של הזכויות על הדירה לפני שתושלם בנייתה) אלא בעיסקה שנוגעת להתחייבות להעברת זכויות עתידיות. מי שרוכש דירה "על הנייר" חשוף כמובן לסיכון שבניית הדירה לא תושלם כמתוכנן, אולי כי היזם ייקלע לקשיים פיננסיים כלשהם.

רובד חמישי: החשיפה לסיכון בגין עיסקאות Presale

ממדי התופעה של רכישות "על הנייר" התרחבו בשנים האחרונות: אמנם גם בעבר נמכרו דירות עוד לפני השלמת הבנייה, אבל הן היו בהיקף מצומצם (היזם העדיף למכור את הדירות בשלב מאוחר ככל האפשר כדי ליהנות מעליית מחירי הדירות בכלל ומהעלייה האופיינית של המחירים בפרויקט ככל שהוא התקרב לסיומו). היה גם שימוש מוגבל במושג Presale - מכירה מוקדמת: מכירת דירות בשלב מוקדם מאד של הבנייה (קרוב למועד קבלת היתר הבנייה) ובתנאי תשלום מיוחדים (לרוב: תשלום ראשון בגובה 20% מהמחיר הכולל במועד החתימה על הסכם המכר והשלמת התשלום בפעימה יחידה רק במועד 'קבלת המפתח לדירה', כעבור מספר שנים). ניתן להבין מדוע הרוכש מעונין לרכוש דירה שבנייתה טרם החלה ושאיכלוסה צפוי רק בעוד מספר שנים: בעולם שבו מחירי הדירות עולים ברציפות (וזו היתה המציאות בעשור וחצי האחרונים) הוא מצליח 'לנעול' מחיר רכישה שנים קדימה מבלי לשלם את מלוא הסכום, וגם יכול להחזיק בדירתו הקיימת וליהנות מעליית מחירה. מובן, לכן, שעיסקה כזו קורצת בעיקר למשקיעים: יותר משזו השקעה סולידית - זוהי ספקולציה פיננסית (עיסקה עתידית) על מחירי הדירות. 

מאז 2022 חלו שינויי מגמה בשוק הדיור. הריבית על משכנתאות עלתה (ובעיקר ריבית בנק ישראל שהזינה בעבר ביקושי שיא להלוואות הפופולריות בריבית משתנה המבוססות על "ריבית הפריים"), והביקוש לרכישת דירות נחלש. אינדיקטורים שונים הצביעו על 'התקררות' שוק הדירות: המכירות נחלשו, מחירי הדירות נעצרו, והיקפי המשכנתאות החדשות ירדו. היזמים חיפשו פתרון למלאי הדירות הלא-מכורות והם אימצו את מודל ה-Presale (תוך שימוש מטעה בשמו) כבסיס לקידום מכירות. המתכונת שהפכה ל'להיט' היא רכישה שמנקודת מבטו של הרוכש כמוה כעיסקת Presale (הוא נדרש להמציא 20% ממחיר הדירה במועד החתימה על הסכם הרכישה ואת השאר רק במועד האיכלוס), ומבחינת הבנק הרוכש מקבל גם "הלוואה עומדת" ("בוליט", או "בלון") שהיזם משלם את תשלומי הריבית עליה והיא תיפרע במועד האיכלוס. 

מתכונת יצירתית זו איפשרה לרוכשים רבים לממש את רצונם לרכוש דירה ובכך למנוע התקררות נוספת של שוק הדירות: המשבר נדחה. אבל קיימת חשיפה חדשה של המערכת לסיכון: בבוא היום, הרוכשים יצטרכו ליטול הלוואות להשלמת הרכישה והם אינם יודעים אם מצבם הכלכלי באותה עת יאפשר להם לקבל הלוואה, ובעיקר - הם אינם יודעים מה תהיה הריבית על הלוואת המשכנתא. סיכון זה הוא מערכתי: אם אמנם לווים רבים יתקשו ליטול על עצמם הלוואות להשלמת הרכישה - חלק מהם ייאלץ לסגת מהסכם הרכישה, ואז הבעייה תתגלגל לפתחם של היזמים והבנקים המממנים אותם. זוהי הסיבה להתערבותו של המפקח על הבנקים בחודש מארס 2025 שהגבילה את הבנקים במתן הלוואות עומדות במסגרת עיסקאות Presale.

אז מה היה לנו כאן? 

רציתם להשקיע בנדל"ן למגורים, אולי כי אתם סבורים שהתשואה על השקעה בדיור עולה בטווח הארוך על התשואה באפיקי השקעה אחרים. לכאורה, אתם נחשפים רק לסיכון שיתברר בדיעבד שטעיתם והתשואה על השקעה בנדל"ן תהיה נמוכה יותר מזו על אפיקי השקעה אחרים. למעשה, בדרך לביצוע ההשקעה אתם עוברים במספר צמתים שבכל אחד מהם נדרשת החלטה. נדרשת כאן חשיבה כי ההחלטות שלכם חושפות אתכם לסיכונים נוספים כפי שהוצג לעיל. האם אתם מבינים אותם?

יום ראשון, 28 בדצמבר 2025

מדוע בעצם אתם מתעקשים על קניית דירה למגורים?


בסה"כ חיפשתם פתרון מגורים. ידה-ידה-ידה: קניתם דירה. מדוע?

מה כבר רציתם? חיפשתם פתרון מגורים שיתאים לצרכיכם העכשוויים, הספציפיים. מבחינת מרחב פנימי - הוא אמור להתאים לגודל משק הבית שלכם; מבחינת מיקום גיאוגרפי - למקומות העבודה שלכם (או למיקום בני משפחה אחרים שלכם); מבחינת שכונת מגורים - למידה שבה השירותים בשכונה זו עונים על דרישות שירותי החינוך והקהילה שלכם; מבחינת נגישות פיזית - למיגבלות אפשריות שלכם (גיל, מצב רפואי). וכן הלאה. בקיצור: יש לכם "סיר" ספציפי, ואתם מחפשים לו "מכסה" מתאים. 

ברור לכם, כמובן, שה"סיר" שלכם ישתנה לאורך חייכם: משק הבית שלכם יגדל ובהמשך אולי יצטמצם; אתם אולי תחליפו מקום עבודה (גם מבחינת מיקום גיאוגרפי); צרכיכם השוטפים בנושא שירותי חינוך וקהילה ישתנו לאורך חייכם; הכנסתכם אולי תגדל (ובעתיד היותר-רחוק אולי תצטמצם); ויכולתכם להתמודד עם אתגרי נגישות פיזית אולי תפחת. אבל אם ה"סיר" שלכם ישתנה - סביר שגם ה"מכסה" המתאים לכם יהיה שונה בשלבים שונים של חייכם: התשובה לשאלה "איזה פתרון מגורים יענה על צרכי?" תשתנה לאורך חייכם. לכן, היה רצוי שפתרון לשאלת המגורים בטווח הארוך יהיה כזה שיאפשר גמישות: שנוכל בשלבים השונים של חיינו להתאים את פתרון המגורים לצרכינו המשתנים. 

מה זה אומר? שהיינו צריכים לאמץ אסטרטגיה שתיתן לנו חופש לשנות את פתרון המגורים שלנו בהתאם להשתנות הצרכים. אז מדוע אנחנו רוכשים דירת מגורים, מהלך שמשמעותו קיבוע פתרון המגורים וויתור על הגמישות להתאים אותו לצרכינו המשתנים?

שתי דילמות נפרדות: צריכת שירותי דיור, ובחירת סל השקעות

אני מציע לחשוב שעירבבנו כאן שתי דילמות שאין ביניהן קשר הכרחי: האחת - בחירת פתרון מגורים שיתאים לצרכינו העכשוויים; השנייה - בחירת השקעה לטווח ארוך. תוצאת העירבוב היא שאנו מחפשים לרכוש נכס שיהווה תשובה נכונה לשתי השאלות בו-זמנית: גם יענה על צרכי המגורים העכשוויים שלנו, וגם ייחשב (לפי הערכות מקצועיות) כהשקעה מבטיחה לטווח ארוך. מהו הסיכוי שנצליח בכך? לא סביר יותר שיכולנו למצוא פתרונות עדיפים לשתי הדילמות אילו היינו מפרידים ביניהן ומוותרים על האילוץ שהדירה הנרכשת תהווה גם פתרון שמתאים לצרכי המגורים העכשוויים וגם השקעה מוצלחת? ייתכן, הרי, שאנחנו זוג צעיר שסגנון חייו הזמני גורם לו לבחור להתגורר בגוש דן בדירת-גג קטנת-ממדים בבניין ללא מעלית - האם דירה זו תתאים לנו גם בעתיד, כשהתא המשפחתי יגדל וסדרי העדיפות שלנו ישתנו? והאם רכישתה של דירת-גג קטנת-ממדים בגוש דן היא בכלל ההשקעה העדיפה בטווח הארוך? ואולי לדעת רוב האנליסטים התשואה הגבוהה על השקעה בנדל"ן למגורים בעשורים הקרובים צפויה דווקא בנגב הצפוני או במישור החוף הדרומי או בעמק חפר או בגליל המערבי או בכלל בקפריסין?

האילוץ שכפינו על עצמנו, לשלב מגורים עם בעלות (כלומר: לרכוש את הדירות שבהן אנחנו מתגוררים) - הוא מיותר, והוא פוגע קודם כל בגמישותנו בתחום צריכת שירותי דיור. ייתכן שאנו נאלצים להתגורר בתנאי-מגורים ובמיקום המוכתבים על-ידי יכולת הרכישה שלנו, לפעמים שלא במיתאם לצרכינו ולהעדפותינו. ייתכן שאנו מתקשים לנצל הזדמנויות תעסוקתיות שמחייבות שינוי מקום המגורים בגלל הקושי הכרוך בהחלפת נכס המגורים (מכירה וקנייה). ייתכן שאנו מתקשים להתאים את גודלו של מרחב המגורים שלנו לצרכי התא המשפחתי המתרחב והמצטמצם לאורך השנים. וייתכן שאנו "נתקעים" בדירות גדולות מידי לצרכינו בהגיענו לגיל השלישי.

האילוץ המיותר פוגע גם באיכות הניהול של תיק ההשקעות שלנו. ראשית, רובנו נמצאים במצב שבו ההשקעה בנדל"ן מהווה חלק עיקרי מהוננו הנקי, בעוד שייתכן שאסטרטגיית השקעה סבירה יותר היתה כזו של פיזור סיכונים והגדלת משקל האפיקים הפיננסיים בתיק ההשקעות. שנית, השקעה בנדל"ן למגורים גוזרת עלינו נזילות נמוכה: משקי בית מבוגרים נמצאים לעיתים במצב שבו הם "לכודים" בבתיהם מבלי יכולת להשתמש בחיסכון שצברו במהלך חייהם למימון צרכיהם היומיומיים (ראו את הניסיון להתגבר על בעיה זו בעזרת "משכנתא הפוכה"). בנוסף, מאחר שלרוב משקי הבית הצעירים אין הון עצמי בהיקף שמאפשר להם לרכוש דירה מאמצעיהם - הם נאלצים ליטול על עצמם חובות גדולים שגם חושפים אותם לסיכונים פיננסיים ("פוזיציה" שנוצרה בגלל שהאשראי לדיור אינו צמוד למחיר הדירה שרכשו) וגם מטילים עליהם נטל תשלומים שוטף (וכבד) לטווח ארוך.

אז מדוע בכל זאת אנחנו רוכשים דירות לצורך מגורים עצמיים?

למרות האמור לעיל, רוב משקי הבית בישראל מתגוררים בדירה בבעלות עצמית. אז מה מניע את הציבור להשליך את יהבו על השקעה בדיור בצורה כל-כך מוחלטת?

ישנן מספר תשובות אפשריות. האחת - מדובר בנוהג תרבותי שהשתרש ושנשען במידה רבה על סיוע ממשלתי נדיב לרכישת דירות שהיה קיים בישראל בעיקר ברבע האחרון של המאה הקודמת. השנייה - האמונה הרווחת בציבור לפיה ההשקעה בדיור היא השקעה עדיפה על שאר אפיקי ההשקעה, אמונה שנשענת על היסטוריה של עליית מחירי הדירות לאורך תקופה ארוכה (אין בה, כמובן, שום הבטחה לגבי העתיד). השלישית - החשיבה שמשק בית נמצא במצב של "שורט" במונחי תשלומי שכ"ד עתידיים והוא סוגר חשיפה פיננסית זו על-ידי רכישת דירה. הרביעית - העדר מלאי משמעותי של דירות להשכרה לטווח ארוך שמוחזק בידי גופים פיננסיים ציבוריים, ואולי גם העדר הסדרה רגולטורית של כללי השכרה של דירות (חוזים אחידים וכו') - פערים שפוגעים בתחושת ביטחון המגורים של שוכרי הדירות. והאחרונה - "אשליית כסף" בציבור הרחב שנובעת מפער באוריינות פיננסית ושגורמת לתפיסה השגויה שתשלומי שכ"ד הם "בזבוז כסף" במונחים כלכליים.

האם המצב של דיור בבעלות עצמית יימשך גם בעתיד?

ישנן התפתחויות בשלושת העשורים האחרונים שיש בהן אולי לשנות הרגלים ומגמות, ובעיקר את הנוהג להתעקש על מגורים בדירות בבעלות עצמית. 

ההתפתחות הראשונה היא ההתייקרות המהירה של מחירי דירות. התייקרות זו כבר הביאה להדרה של משקי בית צעירים משוק הדיור: רכישת דירה התרחקה מאד מהישג ידם, הן מבחינת הקושי להמציא הון עצמי בהיקף הנדרש כיום על-ידי הבנקים (לא נשכח כמובן את בנק ישראל, שהתערב שלא לצורך וקבע "רצפה" שרירותית להון עצמי בעיסקאות רכישת דיור) והן מבחינת יכולת העמידה בנטל התשלום השוטף של המשכנתא. בניגוד למשקי-בית צעירים, שידם קצרה - התשואה הגבוהה על השקעה בדירות מגורים משכה לשוק הדירות משקי בית מבוגרים שיש להם הון עצמי ונגישות טובה לאשראי בנקאי. התוצאה היא ירידה בשיעור משקי הבית המתגוררים בדירה בבעלות עצמית ועלייה של נתח הדירות המוחזקות על-ידי משקי בית מבוגרים כאפיק השקעה.

ההתפתחות השנייה היא "התייבשות" כמעט מוחלטת של הסיוע הממשלתי לרוכשי דירה ראשונה, מאז שנות ה-90'. זוהי הפקרה של חסרי הדיור לגורלם במסווה ציני של "הפרטת" שוק המשכנתאות, כשהסיבה האמיתית היא חוסר יכולת פוליטית לטפל בבעיות תקציביות על-יד קביעת סדרי עדיפות, ובמקום זאת נקיטה במדיניות חברתית שמפקירה את בני הדור הצעיר.

ההתפתחות השלישית היא השתנותו של שוק העבודה. זוהי התפתחות בינלאומית - לא ייחודית לישראל. משקי בית צעירים אינם זוכים כיום לביטחון תעסוקתי כמו זה ששרר בימי הוריהם. המשמעות היא ניידות מרובה בין מקומות עבודה (לעיתים גם גיאוגרפית), אי-ודאות לגבי אופק התעסוקה וכושר ההשתכרות, רתיעה מנטילת התחייבויות כבדות לטווח ארוך, ואולי גם פגיעה בפרופיל הסיכון של הלווים ורתיעה של הבנקים לאשר להם הלוואות.

האם המגמה תתהפך? זה תלוי בסיכוי שממשלה עתידית תקבל החלטה להחיות את הסיוע הממשלתי לחסרי-דיור לרכוש דירה ראשונה. ללא מהלך ממשלתי כזה ההתפתחויות מנתבות מלאים גדולים של דירות לידי משקיעים פרטיים. זה אומר ששיעור המתגוררים בדירות בבעלות עצמית צפוי להמשיך לרדת (בעיקר בקרב משקי-בית צעירים), וזה של המתגוררים בשכירות יעלה. 

יום חמישי, 26 בדצמבר 2024

עיסקאות "20/80" - האם על בנק ישראל להתערב בשוק המשכנתאות?


ה"פריסייל" הופך לשיטה הנפוצה לרכישת דירות מיזמים

לפני כחצי-שנה פירסמתי בבלוג זה רשימה שעסקה בהתפשטותו המהירה בשנתיים האחרונות של הנוהג לרכוש דירות מיזמים בשלבים מוקדמים מאד של הבנייה בהתבסס על דחייה משמעותית של התשלום (ראו: ה"פרי-סייל" כאופנה - עולם חדש של סיכונים פיננסיים בשוק הדיור, כאן). בעבר, רוכשי דירות חדשות שעדיין נמצאות בשלבי בנייה נדרשו לשלם בעת ההתקשרות עם היזם סכום ראשוני והתחייבו להשלים בהדרגה את מלוא התשלום עד למועד השלמת הבנייה. התשלומים תוכננו בהסתמך על התקדמות הבנייה, ולוח התשלומים נקבע מראש. לא עוד: בשנים האחרונות מאפשרים היזמים לרוכשי הדירות להקטין משמעותית את התשלום הראשון (אפילו עד 5% ממחיר הדירה) ולדחות את יתרת התשלום כולה למועד האיכלוס. עיסקת הרכישה מתבצעת לכן בשני תשלומים נבדלים: תשלום קטן בעת חתימה על הסכם הרכישה, ותשלום גדול במועד קבלת המפתח לדירה.

שיטת המכירה הזו, שכונתה בעבר "פריסייל" (PRESALE), איננה חדשה בישראל, אבל בשנתיים האחרונות היא הפכה משיטת מכירה חריגה לנוהג נפוץ. גם בעבר, יזמים נהגו למכור חלק מהדירות המתוכננות כבר בשלב מוקדם מאד של הבנייה (לרוב אפילו לפני שהחלה), אלא שמדובר היה אז בניסוי שוק - מכירת חלק מצומצם מאד של הדירות בפרויקט, בתיאום עם הבנקים המלווים את הפרויקט, כדרך "לבחון את טמפרטורת המים": לאשש את ההנחות המוקדמות של הבנק והיזם לגבי מידת האטרקטיביות הצפויה של הפרויקט ולהוכיח ליזמים ולבנקים שהתחזיות לגבי מחירי הדירות ששימשו את הצדדים לצורך הערכת הפרויקט ורווחיותו הן אמנם מציאותיות. בעיסקאות "פריסייל" אלו נקבע הסדר תשלומים ייחודי, שונה מזה שנקבע לגבי הרוכשים "הרגילים": הרוכשים נדרשו בדרך-כלל לשלם רק 20% ממחיר הדירה במועד חתימת החוזה, ואת שאר התשלום (80%) - רק במועד קבלת המפתח לדירה. מדובר היה בעיסקאות לטווח ארוך במיוחד (לפעמים אפילו 4-5 שנים בין החתימה על הסכם המכירה לבין מועד קבלת הדירה). רוב רוכשי הדירות בשיטה זו לא היו משקי-בית רגילים, כאלו שמבקשים לרכוש דירה למורת מגורים עצמיים, אלא משקיעים, שצורת העיסקה הזו נבחרה על-ידם כדי להשיא את התשואה על השקעתם, והדגש בה הוא הימור על עליית מחירי הדירות. השינוי העיקרי שקרה במהלך השנים הוא, לכן, שמה שבעבר היה סוג של "בלון ניסוי" ליזמים ולבנקים - הפך לשיטה הנפוצה למכירת דירות חדשות.

מה גרם לשינוי?

הרקע לשינוי של צורת ההתקשרות של משקי בית עם יזמים הוא כפול: ראשית - האצת ההתייקרות של מחירי הדירות על רקע הריבית הנמוכה שפיתתה משקיעים להצטרף למעגל רוכשי הדירות ויצרה רושם שמדובר בהימור חסר-סיכון; שנית - העלייה הדרמטית בשנתיים האחרונות של הריבית על הלוואות משכנתא, שהרחיקה את רכישת הדירה מהישג ידם של משקי-בית רבים וגרמה לירידה של הביקוש לרכישת דירות. סחרור מחירי הדירות שנמשך למעלה מעשור הפך את שוק הדירות לרולטה לאומית וגרם להצטברות מלאי ניכר של דירות בידי משקיעים. התייקרות המשכנתאות גרמה למצוקת מימון אצל רוכשי דירות, ולכן נולד הפתרון של דחיית תשלומים. בנק ישראל החל להעלות את הריבית המוניטרית לקראת אמצע 2022, והריבית עלתה בתוך כשנה בשיעור דרמטי ובעקבותיה ריבית ה"פריים", התשואה לפידיון בשוק האג"ח והריבית הקבועה על הלוואות משכנתא. התייקרות המשכנתאות גרמה מצידה להתכווצות הביקוש לדירות, להאטה בקצב המכירה של דירות ולעלייה לא מתוכננת ומדאיגה במלאי הדירות הלא-מכורות שבידי היזמים.

האטת קצב המכירה של דירות חשפה את היזמים לקשיי נזילות ולחשש מפני קריסה פיננסית. יזמים נמנעים מלהגיב למיתון הביקוש בדרך של הפחתת מחיר: חששם הוא שהפחתת מחירים שכזו תאותת לרוכשים הפוטנציאליים שהמוכרים נקלעו למצוקה, ולכן שיכולת המיקוח של הרוכשים הפוטנציאליים השתפרה. חשיבה כזו עלולה להניע את הקונים לעכב את הרכישה כדי להפעיל לחץ על היזמים להוריד מחירים, מה שעלול להחמיר את המיתון. משום כך, היזמים מנסים להמריץ את הביקוש על-ידי יצירת הפחתות-מחיר סמויות (מתן הטבות נלוות לרוכשי הדירות במקום הפחתת מחירים מפורשת). הכלי העיקרי שבו השתמשו היזמים להמריץ את רכישת הדירות הוא הרחבת השימוש בשיטת ה"פריסייל". המהלך הזה נחל הצלחה, ונראה שהיזמים הצליחו להתמודד עם האיום של מיתון הביקוש: הכותרות בתקשורת מדווחות על גידול במספר העיסקאות ואפילו על התייקרות מחירי הדירות למרות איום של האטה מצד הביקוש. בדרך, שיטת ה"פריסייל" הפכה לדרך נפוצה לרכישת דירות הנמצאות בשלבי בנייה (היא מכונה לרוב "שיטת 20/80" או "שיטת 10/90". על התופעה ראו הסבר בדוח היציבות הפיננסית של בנק ישראל למחצית הראשונה של 2024, כאן. לפי הדיווח של בנק ישראל, ההלוואות המתבססות על דחיית תשלומים מהוות כבר למעלה מ-15% מההלוואות החדשות; אני מעריך לכן שהן מהוות כשליש מההלוואות לרכישת דירות חדשות. זוהי הערכה נמוכה משמעותית מזו שמצוטטת ב"דה-מרקר" בעקבות דיון של "פורום שווי הוגן" שנערך בנושא באוניברסיטת רייכמן - 70-80% - ראו את המאמר של מיכאל רוכוורגר כאן ואת הנייר של "פורום שווי הוגן" כאן). 

מה נותנת העיסקה לשני הצדדים?

מבצעי דחיית התשלומים מאפשרים לרוכשי הדירות "לחתום" על הסכמים לרכישת דירות בהתבסס על תשלום קטן יחסית ממקורותיהם העצמיים וכמעט ללא התחייבות תזרימית לתקופה של מספר שנים. טכנית, כלולה בעיסקה כזו גם הלוואת "בלון" (הלוואה לתקופת-ביניים שהתזרים בגינה איננו כולל החזרי-קרן. בדיווחים של בנק ישראל היא נקראת "בולט" - Bullet) שניתנת לרוכש הדירה כשתשלומי הריבית משולמים על-ידי היזם. התוצאה מבחינת רוכש הדירה היא שהוא "נעל" את מחיר הדירה שרכש למשך תקופה ארוכה למרות ששילם ליזם רק חלק קטן ממחירה. הוא נהנה בכך ממלוא עליית המחיר של הדירה שרכש, ובנוסף: רכישת הדירה איננה מטילה עליו נטל תזרימי שוטף. מבחינת היזם, התוצאה היא כפולה: ראשית - הוא הצליח למכור את הדירה למרות שייתכן שהוא טרם החל בתהליך הבנייה; שנית - הוא יכול להקטין את עלויות המימון שלו כיון שמדובר בהלוואת משכנתא שהיא זולה יותר מאשראי קבלני רגיל. 

מאחר שבתהליך הבנייה הארוך היזם עלול לחוות התייקרות של עלויות הבנייה - קיים נוהג שמגדר סיכון זה של היזם בכך שיתרת החוב של הרוכש צמודה למדד עלויות הבנייה. נוהג זה איננו קשיח: כשהיזם נתקל בקושי לשווק דירות הוא עשוי לוותר לרוכש, במסגרת המשא-ומתן, על חלק מהפרשי ההצמדה. יש עדויות לכך שזהו נוהג לא נדיר בשנה האחרונה. אחת ההשלכות הצדדיות של שיטת סיבסוד זו על-ידי היזם היא שמחיר הדירה המדווח לשלטונות המס (ודרכם ללשכה המרכזית לסטטיסטיקה) מתרוקן מתוכן: עלות הדירה האמיתית עבור הרוכש איננה משקפת רק את המחיר החוזי (המוחזק מלאכותית גבוה) אלא גם את ערך ההטבות הגלומות בסיבסוד שקיבל מהיזם. עלות זו איננה נמדדת בדיווח לשלטונות המס.

מהי המשמעות האפשרית של האופנה החדשה?

מבצעי דחיית התשלומים מספקים לרוכש הדירה דרגות-חופש שלא היו לו בעבר. הוא יכול לרכוש דירה גם כאשר הוא מתגורר בשכירות, ללא צורך להיקלע לנטל תשלומים כפול. הוא יכול לרכוש דירה חדשה בלא שהוא נדרש למכור את דירתו הקיימת ובכך ליהנות מתשואה מוגדלת בגין עליית מחירי הדירות בעזרת המינוף הפיננסי: רווחי הון גם על הדירה החדשה שרכש וגם על דירתו הקיימת; זהו פיתוי משמעותי בתקופה שבה מחירי הדירות עולים בקצב שנתי של 15-20%. הוא יכול לרכוש דירה למטרות השקעה בלא שיידרש להעמיד מחצית ממחירה ממקורות עצמיים (דרישה רגולטורית הקיימת לגבי רוכשי דירה נוספת המבקשים אשראי בנקאי). ולבסוף - הוא יכול להתייחס לעיסקה כאל סוג של קניית אופציה לדירה (הוא יכול למכור את הדירה לקראת מועד קבלת המפתח וליהנות מעליית מחירה בלא שנדרש להשלים את מלוא עלותה).

מהו הסיכון הפיננסי שאליו נחשף רוכש הדירה הנוקט בשיטה זו של דחיית תשלומים? אם הוא מתכנן לממן את רכישת הדירה על-ידי מכירת הנכס הקיים כעבור תקופה (דחיית המכירה של דירתו הקיימת) - הוא מסתכן בכך שמחירי הדירות ירדו במהלך התקופה ואז התמורה שתתקבל ממכירת הנכס הקיים לא תספיק לפרעון החוב (שבדרך כלל צמוד כאמור למדד תשומות הבנייה). אם הוא מתכנן לממן את פרעון החוב על-ידי נטילת הלוואת משכנתא בעתיד (במועד האיכלוס) - הוא עלול לגלות שהכנסתו נפגעה במהלך השנים ואיתה נכונות הבנק להעמיד לו את ההלוואה הנדרשת, או שהריבית על הלוואת המשכנתא התייקרה עד כדי כך שהוא איננו יכול לעמוד בנטל התשלומים הנגזר מההלוואה. הוא לא יצליח להשלים את העיסקה שתכנן.

היזם נחשף בתורו לסיכון שרוכשי הדירות לא יצליחו לפרוע את חובם בסיום הבנייה ולקבל לידיהם את הדירות, אם בגלל ירידת מחירי הדירות, פגיעה ביכולתם לקבל הלוואות מהבנק או עלייה משמעותית של ריבית המשכנתאות. הבנק, בתורו, נחשף גם הוא לסיכון שהרוכשים לא יעמדו בהתחייבויותיהם ושהיזם ייקלע בעקבות כך לקשיים פיננסיים. 

עולה מכאן שייתכן שהפתרון היצירתי של היזמים שאיפשר להם להתמודד בהצלחה עם ירידת הביקוש לדירות איננו מסלק את הסיכון האמיתי שנוצר, שזהו רק פתרון זמני, ספציפי לבעיית היזם, שיוצר חשיפה לסיכון מערכתי. התרחיש המסוכן למערכת הפיננסית הוא שילוב אפשרי של מיתון כלכלי (שיפגע בהכנסות משקי הבית ויקשה עליהם להשלים את התחייבויותיהם ליזמים), ירידת מחירי דירות (שתיצור "בור" בתוכניות המימון של משפרי דיור) ועלייה של ריבית המשכנתאות (שתקטין את יכולות המימון של משקי בית בגלל פגיעה ביכולתם לשרת את החוב שתכננו לקחת על עצמם). אם הביקוש הממותן לרכישת דירות, שבזכות שיטת ה"פריסייל" נתן איתות מטעה של חיוניות, ישוב אמנם להיות נמוך - יסתבר לנו שהסימנים החיוביים שמתפרסמים לגבי התחדשות הביקוש ועליית המחירים הם מוטעים, והענף לא נמצא על קרקע מוצקה. מה שמסתמן הוא שההצלחה להתמודד עם ירידת הביקוש איננה שלמה: המערכת הפיננסית כולה "התחממה" בשל כך והיא נמצאת ברמת סיכון גבוהה יותר.

שקט לפני הסערה?

מהאמור לעיל עולה שייתכן שאנחנו מצויים כיום במעגל קסמים מתעתע, שביסודו נמצא שיווי משקל רופף. זהו סוג של "משחק פירמידה" שבו בעלי דירות נהנים מרווחי-הון כל עוד נמצאים קונים חדשים שמוכנים להצטרף למעגל בעלי הדירות תמורת תשלום שהולך וגדל מסיבוב לסיבוב. ואכן, מחירי הדירות ממשיכים לעלות (לפחות לכאורה, בהינתן בעיות המדידה האמורות) וכולנו נרגעים ומתרגלים לחשוב שמחירי הדירות עולים בגלל חוקי טבע כלשהם - לא כתוצאה מהתפתחויות כלכליות. החולשה של מצב זה (והעובדה שכל המשתתפים העלו את סכומי ההימור שלהם) היא בכך שהוא פגיע לזעזוע שיוציא את המערכת משיווי-משקל: אם מחירי הדירות יפסיקו לעלות לתקופה מסויימת או אף ירדו (מיתון כלכלי?) - יהיו משקיעים שינסו לפרוש מהמעגל (הם הרי הצטרפו אליו רק בגלל ציפיותיהם להפקת רווחי-הון - הם אינם מפיקים שירותי דיור). ניסיונם זה עלול להחריף את התנודה המחזורית. ורוכשי דירות בשיטת ה"פריסייל", שנכנסו בהמוניהם ל"פוזיציה" פיננסית מסוכנת כדי להשיא רווחים - ייקלעו אז לקשיי מימון ועלולים לקלוע את המערכת הפיננסית כולה למשבר. הנזק העיקרי, כמו תמיד במשברים פיננסיים, ייגרם כשהציבור יעוט על פתחי היציאה כדי "לחתוך הפסדים".

מה תפקידו של הרגולטור במצב הנוכחי?

האם זה אומר שהרגולטור צריך להתערב ישירות בשוק המשכנתאות ולאסור על עיסקאות "פריסייל"? אני סבור שלא. תפקידו של הרגולטור הפיננסי איננו להגן על יחידים אלא על יציבות המערכת הפיננסית. כך, הוא איננו אמור להגביל עיסקאות "פריסייל" ממש כפי שאיננו אמור להגביל את שיעורי המימון בהלוואות משכנתא ולא לקבוע סייגים לתמהיל המשכנתאות של פרטים (הוא עושה את שניהם, למרבה הצער). הוא גם איננו אמור לקבוע לבנקים קריטריונים נוקשים למתן אשראי (הוא עושה זאת, למרבה הצער). במקום זאת, תפקידו הוא להשגיח שהמערכת הפיננסית מנהלת את הסיכונים הפיננסיים כיאות: שהיא מודעת לסיכונים, אומדת אותם, מנטרת אותם, מתמחרת אותם, מגדרת אותם, ומדווחת עליהם בשקיפות לבעלי עניין. אם אמנם כל השחקנים המוסדיים מנהלים את סיכוניהם הפיננסיים לשביעות רצונו של הרגולטור - אין סיבה להתערבות פרטנית שלו בעיסקאות: שמשקי הבית יפעלו לפי מיטב שיפוטם הכלכלי וללא התערבות מגבילה של הרגולטור בזכויות הפרט שלהם. השכר והעונש הוא שלהם. אם הוא חושש שאין לציבור כלים להעריך סיכונים ולקבל החלטות פיננסיות נבונות - הוא יכול להתבטא בתקשורת, להזהיר, לשדל. אין זה מתפקידו להפקיע ממשקי הבית את זכות ההחלטה ולהחליט במקומם.

יום שני, 8 ביולי 2024

מה קרה לריבית בשנים האחרונות?


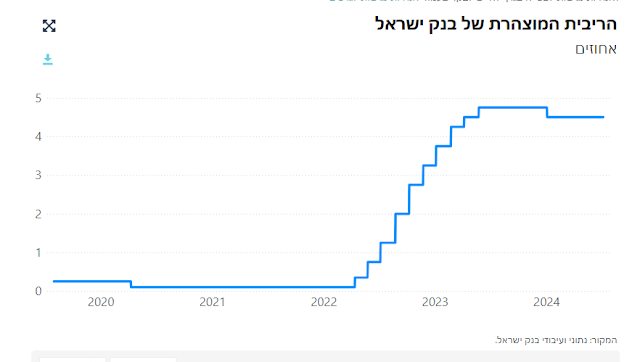
בשנים האחרונות הייתה הריבית המוניטרית - הריבית שקובע בנק ישראל ומשמשת אותו בעיסקאות מול הבנקים - נמוכה מאד. ריבית כמעט-אפסית זו נקבעה על-ידי הבנקים המרכזיים ברוב מדינות המערב כחלק מהמאמץ לתמוך בצמיחה הכלכלית של הסקטור הפרטי (ביתר-שאת לאחר מגפת ה-covid-19) ולמנוע שקיעה של המשקים למיתון כלכלי. מדיניות זו הסתיימה ב-2022, כשהבנקים המרכזיים העריכו שהכלכלה העולמית הולכת ומתאוששת ומאידך מתגבר הסיכון של האצה אינפלציונית. בתיאום עם שאר הבנקים המרכזיים, גם בנק ישראל החל באפריל 2022 להעלות את הריבית המוניטרית. הגרף הבא, הלקוח מאתר בנק ישראל, מציג את השינוי הדרמטי שחל בתחום הריבית המוניטרית.

מהו הקשר בין הריבית המוניטרית לאשראי לדיור?

ריבית מוניטרית היא ריבית יומית. היא משמשת להתחשבנות בין הבנקים לבנק המרכזי, ובעקיפין בעיקר להתחשבנות בין הבנקים ללקוחותיהם בכל הנוגע לחיובי ריבית בגין יתרות חיוביות ושליליות בחשבונות העו"ש. לכן, לכאורה, היא אינה צריכה להשפיע על עיסקאות של אשראי ארוך הניתן לציבור, כמו אשראי לדיור והלוואות צרכניות (לרכישת כלי רכב ומוצרים בני-קיימא) למיניהן. אלא שהמציאות המתמשכת של ריבית מוניטרית אפסית 'שאבה' תחומי אשראי שבאופיים שייכים לטווח הבינוני והארוך (להבדיל ממשיכות-יתר, פיגורים ופיקדונות יומיים) אל המרחב הקרוב של הריבית המוניטרית: האשראי בריבית משתנה הנשענת על "ריבית הפריים". כך, רוכשי דירות נטלו הלוואות גדולות לטווחים ארוכים בריבית משתנה שהעוגן שלהן הוא ריבית הפריים, וכמוהם רוכשי מכוניות חדשות וציוד ביתי. לכאורה - טריק מימוני: נמצא מקור זול למימון השקעות של משקי בית, ובעקבותיו חלה פריחה בשוק הדירות ובשוק המכוניות החדשות. הבעייה היתה שהעולם של ריבית יומית אפסית היה עולם זמני (למרות שמצב זה נמשך שנים). השאלה הייתה אם הלקוחות הבינו שהם נקלעים לסיכוני ריבית ואם היתה לכם תוכנית חילוץ ליום שבו הריבית היומית תעלה ותגרום להם למצוקת נזילות בגלל עלייה (שעלולה להיות תלולה) של התשלום השוטף בגין החוב.

העלאת הריבית המוניטרית לא רק ייקרה את הריבית הממוצעת על הלוואות לדיור במסלולי הפריים - היא גם שינתה את היחס בין הריבית במסלולים אלו לבין הריבית במסלולים אחרים (ריבית קבועה, צמודה ולא צמודה). היא הפחיתה את הכדאיות עבור הלווים להישען על מסלולי הפריים. ואמנם, מנתוני בנק ישראל עולה שבעוד שבתחילת 2022 היוו ההלוואות בריבית משתנה במסלול הלא-צמוד כ-40% מסך הביצועים של הבנקים - באמצע 2024 חלקן של הלוואות אלו התכווץ לכ-10%. 

מה קרה לעקום התשואה מאז 2021?

למרות מה שאולי חשבתם, בנק ישראל איננו קובע את הריביות במשק - הוא קובע רק את הריבית המוניטרית. הריביות במשק נקבעות בשוקי ההון. בשווקים אלו נסחרות איגרות החוב של הממשלה, ומחיריהן משתנים לפי הביקוש וההיצע להן. מאחר שהחוב הממשלתי הנקוב באיגרת החוב (סכום הפירעון שישולם למחזיק האיגרת) הוא קבוע - שינויי המחירים של איגרות החוב משמעותם שינוי של התשואה הצפוייה למחזיק האיגרת ("תשואה לפידיון") אם יחזיק בה עד למועד הפירעון. מאחר שהממשלה מנפיקה ברציפות איגרות-חוב - יש בשוק איגרות-חוב מסדרות שונות הנבדלות זו מזו באורך התקופה שנותרה עד לפידיון. אם נסתכל על התשואה לפידיון של הסדרות השונות נוכל לקבל את מה שקרוי "עקום התשואה": הקשר בין התשואה לפידיון לבין אורך התקופה עד לפידיון. קשר זה יכול להשתנות לאורך זמן בהשפעת שינויים בביקוש ובהיצע לאיגרות החוב הממשלתיות.

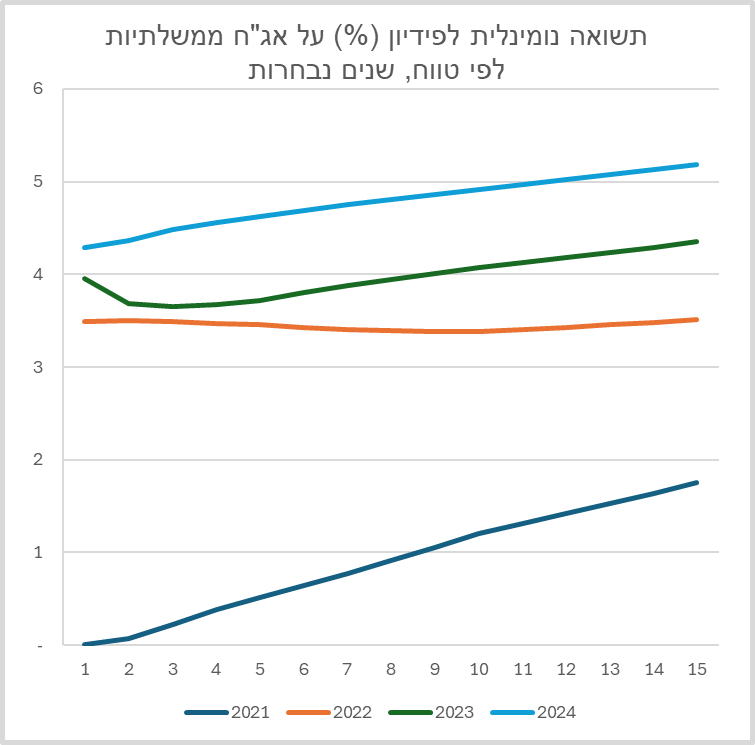
ליקטתי ממאגר הנתונים של בנק ישראל את הנתונים לגבי ארבע נקודות-זמן: סוף השנים 2021-2023, ואמצע שנת 2024 - סה"כ ארבעה עקומי תשואה. הסתכלו בגרף הבא: 

בין סוף 2021 (הקו הכחול) לסוף 2022 (הקו הכתום-חום) חלה תזוזה דרמטית של עקום התשואה. בקצה השמאלי שלו (תשואה לפידיון לתקופה של שנה אחת) הוא "התרומם" מ-0 ל-3.5 אחוז - זוהי כנראה ההשפעה של העלאת הריבית המוניטרית שהחלה באמצע 2022. אבל גם קצהו הימני של עקום התשואה (התשואה לפידיון ל-15 שנים) "התרומם", מ-1.75 ל-3.5 אחוז. זוהי כבר הפעולה של כוחות השוק בשוק ההון.

ההתרוממות הזו של עקום התשואה לא הייתה אירוע חד-פעמי שקרה ב-2022. עקום התשואה של סוף 2023 (הקו הירוק) מציג עלייה נוספת בכל הטווחים. עקום התשואה של אמצע (יוני) 2024 מציג עלייה נוספת, אפילו חדה יותר. 

מהי המשמעות של התרוממות עקום התשואה?

עקום התשואה מציג את העלות השולית של החוב הממשלתי, לפי תקופת החוב. התרוממותו, לכן, מבטאת את התייקרות עלות גיוס החוב של הממשלה. כך, לדוגמה, במחצית השנה האחרונה התייקרה הריבית שהממשלה נדרשת לשלם על חוב חדש מכ-4.0% לכ-4.3% לשנה אחת ומ-4.35% ל-5.20% לשנה לתקופה של 15 שנים. בתוך כשנתיים וחצי, עלות הגיוס של הממשלה עלתה במצטבר מ-0.1% ל-4.0% לתקופה של שנה אחת ומ-1.75% ל-5.20% לשנה לתקופה של 15 שנים. זוהי התפתחות דרמטית. 

התייקרות זו של גיוס החוב יכולה לנבוע מכמה גורמים: התייקרות כללית של הריבית בשווקי ההון בחו"ל, ציפיות להאצה של קצב האינפלציה בישראל, וירידה של דירוג האשראי של ישראל בשווקים. בכל מקרה, התוצאה היא אחת: קפיצה חדה בעלות הגיוס של החוב הממשלתי. חשוב להבין שאיננו צופים בתופעה שיזם בנק ישראל (או בנקים מרכזיים אחרים), של העלאה מכוונת של הריבית המוניטרית כאמצעי לכוונון הפעילות הכלכלית במשק - אנחנו צופים בהתרחשות שארעה בשוקי ההון. מרגע שארעה - החוב הממשלתי מתייקר, וזה יבוא לידי ביטוי בשנים הקרובות בגידול מתמשך של תשלומי הריבית של הממשלה. זה יחייב את הממשלה לפעול: לצמצם הוצאות תקציביות אחרות או להגדיל את שיעורי המיסוי כדי לממן את הוצאות הריבית הגואות. בכך הגיעה לסיומה תקופה של ריבית נמוכה שהקלה על תקציב הממשלה, ממש כפי שהריביות הנמוכות על אשראי צרכני הקלו על כולנו לרכוש דירות ומכוניות בהתבסס על אשראי זול. 

וישנה עוד בעייה "קטנה": במצב עניינים רגיל, הממשלה נוהגת לגייס חוב חדש בעיקר כדי למחזר חוב ישן, ולכן עליית תשלומי הריבית (בגין עליית הריבית הממוצעת על החוב) הייתה מתרחשת בהדרגה. במצב המיוחד שנוצר עקב המלחמה וההוצאות העצומות בגינה, ולאור הנטייה של הדרג הפוליטי להימנע ככל האפשר מהכבדת מיסים - קצב הגיוס של חוב חדש יהיה מהיר יותר (לא רק מיחזור חוב ישן - הגדלת החוב), ואיתו גם קצב העלייה של תשלומי הריבית בשנים הבאות.

ומהי ההשפעה של התרוממות עקום התשואה על ההלוואות לדיור?

כאמור, הריבית המוניטרית הנמוכה ששררה לאורך שנים יצרה העדפה בציבור להלוואות משכנתא לא-צמודות בריבית משתנה על בסיס הפריים. חלק ניכר מהאשראי לדיור בישראל ניתן בשנים האחרונות במסלול זה. המצב הזה השתנה במחצית השנייה של 2022: העלאת הריבית המוניטרית הפחיתה את האטרקטיביות של מסלול הפריים לעומת מסלול הריבית הקבועה, שמלכתחילה מתאים יותר לאופי האשראי לדיור וליכולתם של משקי הבית להתמודד עם סיכוני ריבית.

אבל מה קובע את הריבית (הקבועה) על הלוואות לדיור? הבנקים, הממעטים להיחשף לסיכוני ריבית, נוהגים "להתכסות" על-ידי פיקדונות ארוכי-טווח בריבית קבועה. הריבית שהבנקים משלמים למפקידים נקבעת לפי האלטרנטיבה של המפקידים: התשואה לפידיון על איגרות החוב של הממשלה. הבנקים נדרשים לתוספת (פרמיית סיכון) שמשקפת את רמת הסיכון העיסקי שלהם. בהתאם, הם מתמחרים את הלוואות המשכנתא בריבית קבועה, בתוספת אינדיבידואלית שמשקפת את סיכון הלווה. הריבית הקבועה על הלוואות משכנתא היא, לכן התשואה לפידיון על איגרות-חוב ממשלתיות בתוספת שמשקפת פרמיית סיכון משולבת.

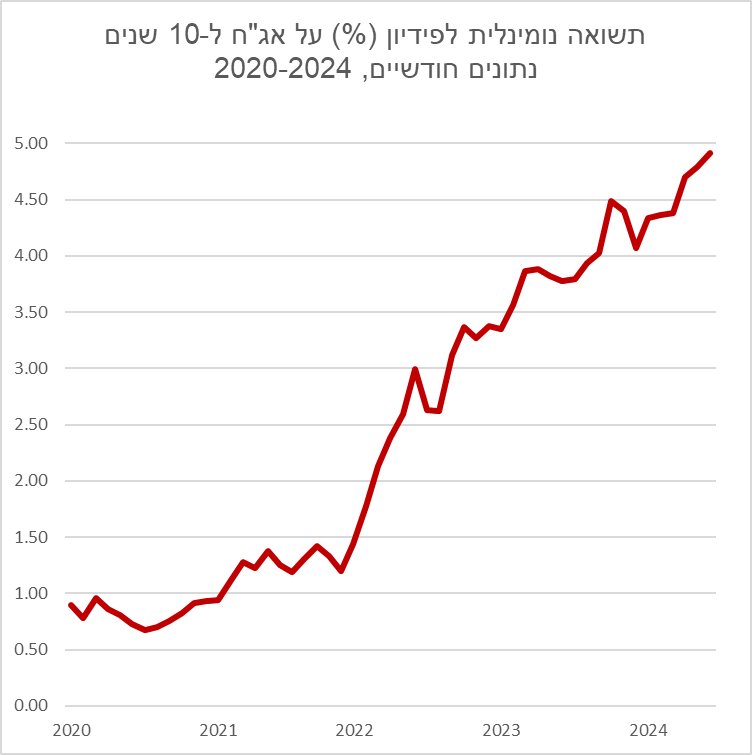
אז מה קרה בשנים האחרונות לתשואה לפידיון על איגרות-חוב ממשלתיות לטווח ארוך? נסתכל בגרף הבא על התשואה לפידיון על איגרות-חוב לתקופה של 10 שנים, שמתאימה למימון הלוואות עם לוח סילוקין "שפיצר" לתקופה של 20 שנה ומעלה (מקור: נתוני בנק ישראל). 

אנו רואים שהתשואה לפידיון החלה לטפס בתלילות מאז דצמבר 2021, אז היא עמדה על 1.2%, והיא טיפסה כמעט ברציפות עד יוני 2024, אז היא עמדה על 4.9%. עלייה זו של התשואה לפידיון על איגרות-חוב ממשלתיות מתורגמת כמעט מאליה להלוואות לדיור. המסקנה היא שמזה שנתיים וחצי חל תהליך רצוף של התייקרות האשראי לדיור עבור הלווים. התייקרות זו איננה תוצאה של העלאת הריבית המוניטרית על-ידי בנק ישראל, כפי שניתן היה אולי לחשוב כשעוקבים אחר כותרות התקשורת שדרשו מבנק ישראל לעצור את העלאות הריבית המוניטרית ולהתחשב במשקי הבית: זוהי תוצאה של פעולת השווקים, והיא בכלל החלה מספר חודשים לפני שבנק ישראל החל להעלות את הריבית המוניטרית.

יום רביעי, 19 ביוני 2024

ה"פרי-סייל" כאופנה - עולם חדש של סיכונים פיננסיים בשוק הדיור


בשנתיים האחרונות חל שינוי מהותי בהרכב עיסקאות הדיור בישראל: חלקן של הדירות החדשות בסך העיסקאות גדל ע"ח דירות מיד שנייה. שינוי זה התרחש במקביל לשינוי נוסף: חלק משמעותי מהדירות החדשות נמכרו בשיטה של מימון דחוי, כך שהרוכש משלם ליזם בעת ההתקשרות חלק קטן ממחיר הדירה (15-20%) ויתר התשלום אמור להתבצע כולו במועד מסירת הדירה לרוכש. למרות ששיטת מכירה זו (שכונתה בעבר "פריסייל") כבר הייתה קיימת מקודם - היא נגעה רק לחלק מצומצם מהיצע הדירות של היזמים, והפכה בשנתיים האחרונות לפופולרית. זהו שינוי בדרך שבה רוכשי דירות מממנים את הרכישה, והוא מביא איתו גם שינוי בחשיפה של הצדדים לסיכונים פיננסיים. הרשימה המובאת כאן מנסה להצביע על התופעה ועל השלכותיה האפשריות.

בכל עיסקת רכישה של דירה מגולם סיכון פיננסי

כאשר אתם מבצעים עיסקה שאיננה מסתיימת בנקודת-זמן יחידה (עיסקה שנלווה לה לוח תשלומים) - אתם נחשפים לסיכון פיננסי. זה יכול להיות סיכון בסיס (שנוצר כאשר התשלום העתידי שלכם "חונה" בנכס שמחירו אינו קבוע ביחס למחיר הנקוב בעיסקה - חישבו על הזמנת מכונית חדשה), סיכון אשראי (הסיכון שהצד האחר לעיסקה לא יעמוד בתנאי העיסקה שנקבעו) או סיכון ריבית (סיכון שייגרם לכם הפסד בגלל שינוי ריבית השוק). בעיסקה אופיינית של רכישת דירה יש תמיד 'מתיחה' של התשלומים, ולכן גלום בה סיכון פיננסי. הוא קיים, בין שאתם מודעים לו ובין שלא; השאלה היא מהי החשיפה של הצדדים לסיכון הפיננסי וכיצד אתם מתמודדים איתה. 

רכישת דירה חדשה מיזם - כיצד נראית עיסקה אופיינית?

הנוהג שהשתרש בישראל הוא לחתום על הסכם בין הצדדים עוד לפני שבניית הדירה הסתיימה (מה שמכונה "רכישת דירה על הנייר"). בעיסקה מסוג זה, הרוכש איננו מקבל לידיו בעלות על דירה (היא עדיין לא נבנתה וממילא איננה רשומה כנכס במרשם המקרקעין) אלא זכויות חוזיות הנוגעות לדירה שתיבנה בעתיד. מקורות המימון של רוכש הדירה בעיסקה אופיינית הם שילוב של הון עצמי (שאצל משפרי-דיור יש לחלץ את רובו מדירת המגורים הנוכחית על-ידי מכירתה) ושל אשראי שניתן לו על-ידי הבנק ("הלוואת משכנתא"). להסכם הרכישה נלווה לוח תשלומים: תשלום ראשון במעמד החתימה על החוזה, תשלומים עתידיים במהלך הבנייה, ותשלום אחרון במועד מסירת החזקה. כדי שהרוכש יעמוד בלוח התשלומים עליו לשחרר כספים המושקעים בנכסים פיננסיים (אם מדובר במכירת דירה קיימת עליו לסנכרן את התקבולים ממכירת הדירה הקיימת עם לוח התשלומים שלו ליזם), ולהעביר את כספי הלוואת המשכנתא לידי היזם. 

התזרים שמקבל היזם איננו צריך להיות מסונכרן עם מועדי התשלום של הרוכשים: מאחר שפרויקטים של בנייה למגורים מלווים כולם על-ידי מוסד פיננסי (לרוב בנק) - הבנק המלווה משחרר ליזם תשלומים לפי מפתח שנקבע מראש המסתמך על התקדמות הבנייה בפועל. לכן, שחרור הכספים ליזם יכול להיות ממומן מתשלומי הרוכשים שכבר הופקדו בחשבון הפרויקט בבנק המלווה, או לחילופין בצורת קו-אשראי שהבנק מעמיד ממקורותיו ליזם.

גידור הסיכונים הפיננסיים בעיסקה

כיצד מטופלים הסיכונים הפיננסיים בעיסקה כזו? סיכון הבסיס של היזם (התייקרות אפשרית של עלות הבנייה במהלך הפרויקט) מגודר באמצעות הצמדה של יתרת החוב של רוכש הדירה למדד תשומות הבנייה, שאמור לשקף התייקרויות אפשריות של עלות הבנייה. שימו לב ש"טיפול" זה איננו מעלים את הסיכון הפיננסי שקיים - הוא רק מעביר אותו מהיזם אל כתפי הרוכש. בכך, מחיר הדירה הנרכשת איננו נקבע סופית במועד החתימה ובמקומו נקבע מנגנון הצמדה של יתרת החוב. 

האם יש לרוכש הדירה דרך לגדר סיכון זה (לדוגמא: להצמיד את כספו למדד עלות הבנייה)? לא - אין בישראל פיקדונות בנקאיים הצמודים למדד תשומות הבנייה. אם-כך, מדוע הרוכש מסכים לקחת על עצמו חשיפה זו להתייקרות עלות הבנייה? מן-הסתם כי לאור הציפיות הרווחות להמשך העלייה של מחירי הדירות הוא מאמין שבעצם רכישת דירה "על הנייר" הוא יוצר לעצמו רווח הון (עליית מחירי הדירות) שיהיה גדול יותר מהתייקרות אפשרית של יתרת החוב ליזם (התייקרות עלות הבנייה). כלומר: הרוכש נכנס למעשה לפוזיציה (גם אם אינו מודע לחלוטין לעצם חשיפתו לסיכון) כיון שהוא סבור שככלל - מחירי הדירות בישראל עולים בקצב מהיר יותר מהתייקרות עלות הבנייה. 

פרט לסיכון הבסיס, הרוכש חשוף גם לסיכון ריבית: כל עוד לא נטל את הלוואת המשכנתא הוא איננו יודע מהי עלות (ריבית) ההלוואה. ייתכן שבקשתו להלוואה אושרה על-ידי הבנק כששיעורי הריבית על הלוואות משכנתא היו עדיין נמוכים, אבל בבוא היום לשלם ליזם (כעבור שנה? ארבע שנים?) יסתבר לו ששיעורי הריבית על הלוואות המשכנתא עלו ואיתם גם נטל התשלומים השוטף בגין אותה הלוואת משכנתא. 

לבסוף, סיכון האשראי בעיסקה כזו מגודר עבור הרוכש באמצעות הערבות (לפי "חוק המכר - דירות") שהוא מקבל מהבנק המלווה כנגד תשלומיו ליזם. הבנק, מצידו, דואג לשחרור מבוקר של הכספים ליזם כדי שבכל שלב של הבנייה ערך הפרויקט (הקרקע + מה שכבר נבנה עליה) יהיה גבוה יותר מהסכום המצטבר שכבר שוחרר ליזם, ולכן הבנק יוכל תמיד להשלים את הפרויקט בכוחות עצמו מבלי שייגרמו לו הפסדים.

שיטת ה"פריסייל" משתלטת על שוק הדירות החדשות

שיטת המכירה הקרויה "פריסייל" (PRESALE) איננה חדשה בישראל. גם בעבר, יזמים נהגו למכור חלק מהדירות המתוכננות כבר בשלב מוקדם מאד של הבנייה (אפילו לפני שהחלה). מדובר היה בניסוי - מכירת חלק מצומצם מאד של הדירות בפרויקט - שנעשה בעידוד הבנקים המלווים כדרך "לבחון את טמפרטורת המים": לאמת את ההנחות המוקדמות של הבנק והיזם לגבי מידת האטרקטיביות של הפרויקט ולספק אינדיקציה לכך שמחירי הדירות ששימשו את הצדדים לצורך הערכת הפרויקט ורווחיותו הם מציאותיים. מאחר שמדובר במכירה בשלב מוקדם מאד של הפרויקט, נקבע בעיסקאות אלו הסדר תשלומים ייחודי, לפיו הרוכשים יידרשו לשלם רק 20% ממחיר הדירה במועד חתימת החוזה, ואת שאר התשלום - רק במועד קבלת החזקה על הדירה (לפעמים אפילו כעבור 4-5 שנים). 

בגלל תקופת ההמתנה הארוכה שבין המכירה לקבלת החזקה על הדירה, סוג זה של עיסקה התאים בעיקר למשקיעים (ואולי גם למשקי בית שהתקשו לממן רכישת דירה בדרך המקובלת). מידת האטרקטיביות של עיסקה כזו לרוכש היא פונקצייה של הציפיות לעליית מחירי דירות: אם הוא מעריך שמחירי הדירות בישראל ימשיכו לעלות בשנים הבאות - הוא מצא בעיסקה כזו דרך לבצע עיסקה עתידית ש"נועלת" עבורו את מחיר הדירה. משק הבית ממנף בכך את ההון העצמי (כאמור - רק 20% ממחיר הדירה) לצורך השקעה ספקולטיבית. למעשה, משק הבית יכול לנצל את עליית המחירים הצפויה ליצירת רווחי הון נוספים על-ידי עיכוב מכירת דירת המגורים שלו עד למועד קבלת החזקה של הדירה הנרכשת, כשבכך הוא נהנה מרווחי הון (=עליית מחירים) על שתי הדירות (הקיימת והעתידית). בעולם שבו עליית מחירי דירות נתפסת כמציאות קבועה - יש בהימור זה דרך סבירה ליצור רווחי-הון. מטבע הדברים, שיטה זו מתאימה פחות למשקי בית שרוכשים דירה לצורך מגורים: אופק השימוש רחוק מידי עבורם.

אז אמנם שיטת ה"פריסייל" איננה חדשה בישראל, אבל השינוי שקרה בשנתיים האחרונות הוא שהיא הפכה משיטה שולית, שמתאימה למשקיעים אוהבי סיכון (או למשקי בית שמתקשים לממן רכישת דירה בדרך המקובלת), לשיטה פופולרית, סוג של "דרך המלך" לרכישת דירות חדשות. בדקו את המודעות המתפרסמות בתקשורת: דירות חדשות רבות מוצעות "על הנייר" בתנאי "פריסייל", כשהתשלום הנדרש בחתימת החוזה הוא 15-20% ויתרת התשלום נדחית למועד קבלת החזקה על הדירה.

מה גרם לשינוי?

לאחר שנים ארוכות שבהן הריבית המוניטרית היתה אפסית, החל בנק ישראל לקראת אמצע 2022 להעלות את הריבית, במקביל להעלאות של בנקים מרכזיים אחרים. ההעלאה היתה דרמטית: בתוך 13 חודשים (מאפריל 2022 עד מאי 2023) העלה בנק ישראל את הריבית המוניטרית מ-0.1% ל-4.75%. ריבית ה"פריים" - ריבית הייחוס של הבנקים המסחריים, המחושבת כתוספת של 1.5% לריבית המוניטרית - עלתה בהתאם, מ-1.6% ל-6.25%. העלאת הריבית חילחלה במהירות לשוקי ההון: התשואה לפידיון על אג"ח ממשלתיות קצרות-טווח (שנה) עלתה מ-0.2% ל-4.7%, ועל אג"ח ארוכות (10 שנים) מ-1.4% ל-3.8%. לשינוי דרמטי זה היתה השפעה מיידית על ריבית המשכנתאות, כשעיקר ההתייקרות חלה על הלוואות שקליות בריבית משתנה המבוססות על ריבית ה"פריים", הלוואות שהפכו לפופולריות במיוחד בעשור האחרון.

זינוק שכזה של ריבית המשכנתאות היה חייב להשפיע שלילית על הביקוש לאשראי לדיור ועל הביקוש לרכישת דירות. וזה אכן קרה. ירידה משמעותית נרשמה בקצב המכירות, ובעקבותיה נרשמה עלייה במלאי הדירות הלא-מכורות. ירידת הביקוש גרמה לכך שמחירי הדירות הממוצעים נעצרו לאחר שנים של עלייה מהירה והחלו לרדת. בגלל דלות הסטטיסטיקה בישראל בנושא הדיור (שימו לב שאין למעשה מדד רשמי של מחירי דירות בישראל אלא רק אינדיקטור) קשה לקבל תמונה ברורה על המתרחש, אבל בגלל עוצמת השינויים שחלו די באינדיקטורים הללו כדי להבין את שינוי המגמה: את מיתון הביקוש לדיור ואת השפעת המיתון על מחירי הדירות.

מיתון הביקוש משפיע אמנם על כל שוק הדיור - גם דירות חדשות וגם דירות מיד שנייה - אבל הסיכון העיסקי העיקרי מתמקד ביזמים, שבשל האטת המכירות עלולים להיקלע לקשיי נזילות ולסיכון של קריסה פיננסית. בעקיפין, הסיכון של היזמים מחלחל גם לבנקים המממנים אותם. ירידת מחירים עלולה ליצור גם סיכון נוסף, משני, ליזמים: אם הציבור יצפה שמחירי הדירות ירדו - הוא עלול לדחות את הביקוש לרכישת דירות. בכך, יש לתופעה זו תכונה פרו-מחזורית של ליבוי עצמי: ההאטה הבסיסית של הביקוש (פרי עליית הריבית) מתחזקת עקב הצטרפות רכיב ספקולטיבי (פרי שינוי לרעה של ציפיות הציבור לגבי המחירים). משום כך, היזמים נוטים להימנע מהוזלה גלויה של מחירי הדירות ולקדם את המכירות על-ידי הוזלה סמויה שלהם: שיפור תנאי התשלום עבור הרוכשים, הוספת הטבות חומריות לדירה הבסיסית, סיבסוד אשראי שנוטלים הרוכשים מהבנקים ("הלוואות קבלן"), או כפי שקורה בשנה האחרונה - הרחבת שיטת ה"פריסייל" לחלק נרחב מההיצע. התוצאה של אסטרטגיה זו היא ששיטת ה"פריסייל" הפכה מבלון ניסוי לדרך מקובלת לרכישת דירות. בכך, היזמים הצליחו להתמודד עם האיום של מיתון הביקוש: הכותרות בתקשורת מדווחות על גידול במספר העיסקאות ואפילו על התייקרות מחירי הדירות. לכאורה - נס.

מה קורה לסיכונים הפיננסיים?

העובדה שמשקי בית רוכשים כיום דירות חדשות כשהם נדרשים להעמיד במזומן במועד הרכישה רק 20% ממחירן (לפעמים אף פחות) ויכולים (אבל אינם חייבים) לדחות את יתרת התשלום למועד המרוחק של קבלת החזקה על הדירה - משנה את מפת הסיכונים הפיננסיים ואת חלוקתם. כשמדובר במשפרי דיור (האמורים לממן את הרכישה על-ידי מכירת דירת המגורים הנוכחית), החשיפה של משקי הבית ל"סיכון הבסיס" גדלה: הם חשופים לסיכון שמחירי דירותיהם הנוכחיות ירדו בתקופת הבנייה, ואז ייתכן שהתמורה שיקבלו ממכירת דירתם הקיימת תהיה קטנה משתכננו. חלקם אולי ייאלצו לוותר על הדירה שרכשו. 

החשיפה לסיכון ריבית בעיסקה זו ממוקדת ברוכש. תכנון פיננסי גרם כנראה לרוכש להעריך שיש ביכולתו לממן את רכישת הדירה בעזרת הלוואת משכנתא. הערכה זו מתבססת על הריביות בשוק המשכנתאות במועד החלטת הרכישה. אם הריביות בשוק המשכנתאות תעלינה בתקופה הארוכה שבין מועד הרכישה לבין מועד קבלת החזקה על הדירה - ייתכן שהרוכש לא יוכל לקבל מהבנק את מלוא ההלוואה שתכנן שכן הנטל השוטף של תשלומי המשכנתא יגדל ויחרוג אז מיכולתו הכלכלית. למרות שסיכון כזה היה קיים גם בעיסקאות שהיו מקובלות בעבר - מרחק הזמן שבין מועד הרכישה לבין מועד קבלת החזקה על הדירה קפץ ממספר חודשים למספר שנים: אין לרוכש דרך לדעת מה יהיה הנטל השוטף של אותה הלוואת משכנתא בעתיד הרחוק. אישור עקרוני של בקשת האשראי בשלב מוקדם איננו מספק תשובה לבעייה זו.

החשיפה לסיכון האשראי בעיסקה זו גבוהה משהיה מקובל בעיסקאות מכירה בעבר. לא רק שעליית שיעורי הריבית עלולה לגרום לכך שרוכשים לא יוכלו לעמוד בהתחייבויותיהם להשלים את תזרים התשלומים שנטלו על עצמם בגלל עליית היחס שבין תשלומי המשכנתא השוטפים לבין הכנסותיהם, אלא שקיימת אפשרות שמצבו הכלכלי של רוכש הדירה, שאיפשר לו לקבל החלטת רכישה, יורע בתקופה שתחלוף בין מועד הרכישה לבין המועד בו יפנה לבנק לצורך הגשת בקשה למשכנתא.

מעבר לסיכון של אירועים אישיים-ספציפיים ניתן לזהות סיכון מערכתי, שעלול להתממש אם יתפתח תרחיש מסוכן. התרחיש המסוכן בתיאור לעיל הוא שילוב אפשרי של מיתון כלכלי (שיפגע בהכנסות משקי הבית ויקשה עליהם להשלים את התחייבויותיהם ליזמים), ירידת מחירי דירות (שתיצור "בור" בתוכניות המימון של משפרי דיור) ועלייה של ריבית המשכנתאות (שתקטין את יכולות המימון של משקי בית בגלל פגיעה ביכולתם לשרת את החוב שתכננו לקחת על עצמם). התוצאה היא שהרחבת ה"פריסייל" - פתרון יצירתי למימון רכישת דירות חדשות שאיפשר ליזמים לחדש את הביקוש לרכישת דירות ולחלץ את עצמם ממשבר מיידי - יצרה חשיפה מערכתית מוגדלת של ענף הבנייה (והבנקים) להאטה כלכלית במשק. חלק ניכר מחשיפה זו חל על משקי הבית, שייתכן שאינם ערים לה: רובם, מן-הסתם, בונים על כך שמחירי הדירות תמיד יעלו, וסבורים לכן שהפוזיציה שבה נקטו מבטיחה להם רווחי-הון משמעותיים. יכול להיות. נקודת המבט של ניהול סיכונים היא שונה: היא איננה מתמקדת בשאלה "מה יקרה?" אלא באפשרות שיתממש תרחיש מסוכן ובהערכת הנזק במקרה כזה.

מהן המסקנות האפשריות העולות מניתוח זה?

המסקנה הראשונה היא שהפתרון היצירתי של היזמים (ואיתם אולי הבנקים המלווים), שאיפשר להם להתמודד עם ירידת הביקוש לדירות ובכך להקהות את עוקצה של העלייה החדה של ריבית המשכנתאות - איננו פתרון אמיתי. זהו רק פתרון זמני, מאלחש, שיוצר חשיפה מערכתית מוגדלת לתרחיש של מיתון כלכלי ועליית ריבית. אם הביקוש הנחלש לרכישת דירות - שלכאורה כבר הראה סימני חיוניות - ישוב להיות נמוך - ייתכן  שבעייה שלכאורה כבר טופלה בהצלחה תצוץ מחדש לכשהרוכשים יתקשו לעמוד בלוח התשלומים. זה אומר שסיכון שלכאורה גודר - לא באמת גודר אלא רק "הוזז" אל מחוץ לתמונה. ייתכן שירידת הביקוש הוסטה משוק הדירות החדשות לזה של הדירות מיד שנייה, וצפוי שפל במכירת הדירות מיד שנייה שיגרום לירידת מחירים וישפיע בעקיפין על מצב היזמים בגלל קושי מצד משפרי דיור להשלים את מכירת דירותיהם הנוכחיות כדי לעמוד בלוח התשלומים. זה אומר שהסימנים החיוביים שמתפרסמים לגבי התחדשות הביקוש והתחדשות עליית המחירים הם מוטים, שכן היזמים מבצעים הוזלות מחירים סמויות שאינן נתפסות ברדאר של מחירי הדירות.

ככלל, ייתכן שמשקי הבית "יושבים" על יותר מידי נדל"ן בתיקי ההשקעות שלהם, רבים בהסתמך על "פוזיציה", והם עלולים להיפגע קשות במקרה של ירידת מחירי דירות. זה אומר שירידה של מחירי הדיור תהיה בעלת השפעה מזיקה יותר על מצבו של ענף הבנייה משהיה צפוי אילו התפתחה האטה מתוך מצב עניינים 'רגיל', לפני שכולם טיפסו על סולמות הפוזיציה. זה אומר שהמערכת הבנקאית מזרימה יותר מידי מימון לענף הבנייה מתוך תקווה שהזרמה זו תעלים את ההפרעה ו"תחליק" את המחזור, בעוד שהיא עלולה להעצים את השפעותיו ההרסניות של מיפנה מחזורי. זה אומר שהרגולטור היה צריך להתייחס בספקנות לידיעות על תחיית הביקוש לדיור ולחשוש שהתאוששות זו, שארעה למרות שיעורי הריבית הגבוהים, היא מלאכותית וראוי היה שלא להתבשם ממנה אלא להתייחס אליה בחשדנות כאל הגדלת החשיפה המערכתית לסיכונים ולדרוש לכן מהבנקים לחזק את יכולת ספיגת הזעזועים שלהם. 

כותרות התקשורת מציינות באחרונה את התחדשות העלייה של מחירי הדירות וחוזרות לטענות הישנות על מחסור בהיצע הדיור (או חסמים בירוקרטיים) שגורמים לספירלת מחירים. ייתכן שאבחנה זו מוטעית. בהינתן העלייה החדה של ריבית המשכנתאות והשפעתה השלילית החזקה על הביקוש לדיור, התחדשות העלייה של מחירי הדירות (אם בכלל להאמין לנתונים שהתפרסמו) היא חידה שאיננה ניתנת להסבר באמצעות נימוקים של מחסור זמני בכוח-אדם מקצועי בענף הבנייה או צוואר בקבוק תכנוני. הדבר נכון ביתר-שאת על רקע ההאטה הכלכלית שתיגרם ככל הנראה למשק הישראלי בשנה הקרובה בעקבות המלחמה. ייתכן, לכן, שהסכנה של משבר בענף הבנייה לא חלפה אלא אולי אף התעצמה: האופנה של רכישת דירות בעיסקאות עתידיות (שיטת "פריסייל") עלולה להסתבר כפצצת-זמן.