יום חמישי, 26 בדצמבר 2013

הערה על התועלת הכלכלית מרכישת השכלה

הכלכלנים טוענים שרכישת השכלה מקצועית (על-תיכונית, אקדמית) היא מהלך כלכלי. שמדובר בהשקעה לכל דבר: לפרט יש הוצאות לרכישת ההשכלה (הוצאות ישירות + ויתור על הכנסות שוטפות כתוצאה מהקדשת הזמן ללימודים), ויש לו הכנסות עתידיות מהנכס שנוצר. הנכס שנוצר הוא לפיכך הון (במקרה זה: "הון אנושי"), והוא מניב הכנסה בצורת הפרש על פני חייו המקצועיים של הפרט בין השכר שהיה מקבל לולא רכש השכלה (התמורה לעבודה) לבין השכר שהוא עתיד לקבל לאור השכלתו (תמורה לעבודה + תמורה להון האנושי שצבר). עד כדי כך הכל פשוט, שהכלכלנים אפילו מחשבים את התשואה על ההשקעה בהון אנושי ויכולים לפיכך להצביע איזו השכלה מקצועית היא בעלת שיעור תשואה גבוה יותר (הכוונה היא כאן רק לתמורה כספית).


היבט מעניין של הנושא אפשר לקבל אם נסתכל בתרשים הבא, הלקוח מהבלוג הכלכלי Calculated Risk, המציג את התפתחות שיעור האבטלה בארה"ב לאורך שני עשורים - בשנים 1992-2013. האוכלוסיה מחולקת כאן לארבע קבוצות נפרדות, לפי רמת ההשכלה. הקבוצות הן (בסוגריים: צבע הקו בתרשים): 1) עובדים ללא השכלה תיכונית (קו אדום); 2) עובדים בעלי השכלה תיכונית וללא השכלה על-תיכונית (קו סגול); 3) עובדים בעלי השכלה על-תיכונית חלקית (קו ירוק); 4) עובדים בעלי השכלה אקדמית (קו כחול).


מה אפשר לראות בתרשים?
  • ששיעור האבטלה הוא פונקציה הפוכה של מידת ההשכלה: ככל שרמת ההשכלה של הקבוצה גבוהה יותר - שיעור האבטלה בקרב קבוצה זו נמוך יותר. סדר זה נותר יציב מעבר לכל השינויים המחזוריים של שיעור האבטלה. לדוגמא, אם נסתכל על נתוני האבטלה בתקופה שלפני פרוץ המיתון האחרון (תקופת המיתון מודגשת בהצללה), בשנים 2006-2007, נראה כי בקרב העובדים חסרי ההשכלה התיכונית שיעור האבטלה היה ברמה 6-7%, בקרב בעלי השכלה תיכונית - 4-4.5%, בקרב בעלי השכלה על-תיכונית חלקית - 3.5-4%, ובקרב בעלי השכלה אקדמית - פחות מ-2%;
  • שעוצמת הפגיעה של המיתון האחרון בממדי התעסוקה עומדת גם היא ביחס הפוך לרמת ההשכלה: ככל שרמת ההשכלה של הקבוצה גבוהה יותר - הפגיעה בתעסוקה בקרב הקבוצה היא קלה יותר. כך, אם נסתכל על נתוני האבטלה בשיא המיתון (אמצע 2009 עד סוף 2010) נראה כי בקרב העובדים חסרי ההשכלה התיכונית שיעור האבטלה עלה מ-6-7% לכ-15-16% (עליה של 9 נקודות אחוז), בקרב בעלי השכלה תיכונית הוא עלה מ-4-4.5% לכ-10-11% (עליה של 6 נקודות אחוז), בקרב בעלי השכלה על-תיכונית חלקית הוא עלה מ-3.5-4% לכ-8-9% (עליה של כ-4 נקודות אחוז), ובקרב עובדים בעלי השכלה אקדמית הוא עלה מ-2% לכ-4.5% (עליה של כ-2.5%);

עולה מכאן נקודה מעניינת: שמעבר לתמורה במונחי שכר (וקיימת כמובן גם תמורה לא-כספית במונחי מעמד חברתי), רמת השכלה גבוהה יותר מובילה לאי-ודאות נמוכה יותר במונחי הסיכוי למצוא עבודה, ויותר מכך: רמת השכלה גבוהה יותר מצמצמת את חשיפתם של העובדים להשפעתם של גורמים מחזוריים על היקף התעסוקה.

יום שישי, 20 בדצמבר 2013

היצע הדירות ומדיניות - תגובה לרשימה במוסף הנדל"ן של "דה מרקר"

במדור הנדל"ן של המוסף הכלכלי האנגלו-סקסי של "הארץ" (הנושא משום מה רק שם באנגלית, MarkerWeek, וערוך כך שיש לקרוא אותו מהסוף להתחלה) מופיעה היום (20.12) רשימה של עמוס רובין בשם: "היצע הדירות קיים - עכשיו צריך סיוע לרוכשים" (ראו כאן). עמוס רובין, שהיה שנים רבות כלכלן במחלקת המחקר של בנק ישראל והתמחה בתחום כלכלת הבנייה לפני שהפך ליועץ כלכלי לנגיד הבנק ואח"כ לרוה"מ, טוען שהסיפור המקובל בדבר מצוקת-דיור בישראל שמקורה במחסור בהיצע הדירות - הוא טעות.

ברשימה מצביע רובין על כך שקצב התחלות הבנייה של דירות בשנים האחרונות מתאים את עצמו לקצב הביקושים. התאמה זו אינה מקרית, אלא נובעת מוויסות התחלות הבנייה ע"י היזמים בתגובה למצב הביקוש ובעיקר למגמת המחירים. לפיכך, אין מדובר בקיום חסם אקסוגני מצד ההיצע שגורם לעליית מחירים המונעת ע"י "מחסור" - ההסבר שאימצה ועדת טרכטנברג ואימץ בנק ישראל, והמניע ליוזמה לבנות 150 אלף דירות להשכרה או לכל יוזמה אחרת "להציף את השוק בקרקעות לבנייה".

אז מה יש? רובין מציע שלא לפעול מצד ההיצע - זה מיותר. במקום זאת הוא מציע להתמקד במתן אפשרות לחסרי-דיור להגיע לדירה בבעלות עצמית ע"י הגדרה מחדש של הסיוע הממשלתי לדיור. מאחר שאני מסכים עם שתי האמירות של רובין, אני מוצא לנכון רק לחדד את הדברים שכבר נאמרו ברשימות אחרות בבלוג זה.

1. אין כיום בישראל משבר דיור: הטענה על משבר דיור נפוצה בקרב חסרי דיור תמימים שמאמינים שמדיניות ממשלתית מצד ההיצע תוזיל עבורם את מחירי הדיור, בקרב גורמים עסקיים בענף הדיור שישמחו לקבל סיוע ממשלתי, הקלות במיסוי, ובעיקר לעקוף את חוקי התכנון והבנייה, ובקרב פוליטיקאים מחפשי-אג'נדה.

2. לאורך השנים מתקיים בישראל תהליך של דחיקה של חסרי דיור אל מחוץ למעגל הבעלות, בעיקר של משקי בית צעירים, לטובת משקיעים בנדל"ן. הדבר עולה בבירור מנתוני סקר הוצאות המשפחה האחרון של הלשכה המרכזית לסטטיסטיקה, והוא תוצאת-לוואי של המדיניות המוניטרית של השנים האחרונות שפירנסה את הביקוש להשקעה בדיור ולאשראי לצורך זה. משקי הבית הצעירים אינם מצליחים להתמודד מול משקי בית מבוססים, שרוכשים דירות לצורך השקעה. הגבלות האשראי שיזם בנק ישראל השנה עוד מחמירות בעיה זו, שכן הן מגבילות את המינוף הפיננסי של משקי בית שאין להם מקורות עצמיים מספקים לרכישה.

3. הסיוע הממשלתי שהיה קיים בעבר בישראל - התפוגג ברובו בעשרים השנים האחרונות. תהליך זה קרה בגלל שחיקה במונחי כוח קנייה של תקציבי הסיוע, ובגלל שכלי הסיוע התיישנו והפכו ללא-רלוונטיים במציאות הקיימת (לדוגמא: מחיר האשראי הממשלתי גבוה כיום מזה של האשראי הפרטי). התפוגגות הסיוע הממשלתי אינה תוצאה של אסטרטגיה מכוונת של הממשלה, אלא תוצאה של חוסר-מעש. הסיוע כיום מגיע רק לקבוצות שוליות ולא לאוכלוסיית היעד העיקרית.

המסקנה שלי היא שהממשלה אינה צריכה לעסוק בהסרת חסמים מצד ההיצע, אלא בקביעת סדרי עדיפות חדשים בתחום מדיניות השיכון. יש לצמצם את הביקוש הספקולטיבי לדירות מצד משקיעים, בעיקר ע"י מיסוי רווחי הון והכנסה מהשכרה, ומנגד להקים מחדש את תכניות הסיוע הממשלתיות לחסרי-דיור כדי להקל עליהם להגיע לדיור בבעלות עצמית. מבחינת כלים, תכניות אלו צריכות להתבסס לא על אשראי ממשלתי - אין כיום צורך בשירותיה של הממשלה כמתווך פיננסי - אלא על מנגנוני חיזוק אשראי שיבטיחו למעגל רחב יותר של משקי בית חסרי דיור נגישות למינוף פיננסי בתנאים נוחים.

יום חמישי, 19 בדצמבר 2013

רשימת אורח: "תרגיל לנוסע בזמן ובמרחב: משחק מונופול דירות בישראל וארצות הברית" - ד"ר גילת בן שטרית*

התרגיל שיוצג בהמשך הוא תיאורטי, אבל ניתן להפיק ממנו תובנות כלשהן. במסגרת התרגיל נערכה השוואה בין התנהגות מחירי הדירות בישראל ובארה"ב בתקופה שבין ינואר 2001 ליולי 2013. ההשוואה נערכה במונחים של המטבע האמריקני (USD), אותו מטבע שעד לפני שנים אחדות היווה עוגן למחירי הדירות בישראל. השאלה: באיזה מין השווקים עדיף היה לרכוש דירה לאורך העשור האחרון? לאיזו תשואה ניתן היה להגיע אילו היה לנו ידע מוקדם על האירועים הצפויים בשווקי הדירות בישראל וארה"ב?

התנהגות מחירי הדירות בארה"ב

בין ינואר 2001 ליוני 2006, מחירי הדירות בעשרים האזורים המטרופוליטניים בארה"ב כמעט והוכפלו (עלייה מצטברת של 97 אחוזים) - קצב שנתי ממוצע של כ- 15 אחוזים. את עליית מחירי הדירות בתקופה זו ניתן להסביר בעיקר בהפחתה של שיעורי הריבית ביוזמת הבנק המרכזי האמריקני במטרה לעודד את הצמיחה במשק לאחר משבר מניות הטכנולוגיה, ובמדיניות מתירנית של נתינת אשראי לדיור. החל מיוני 2006 החלה להסתמן מגמה של ירידת מחירים. מגמת הירידה התחזקה בהמשך, כאשר בועת הנדל"ן הגיעה לסיומה והחל משבר הסאב-פריים. ב-2008 ירד המדד בכ-17 אחוזים, וב-2009 - בכ-13 אחוזים. בסך הכל ירד המדד בין יוני 2006 למרץ 2012 בכ-35 אחוזים. בין 2009 ל-2012 מדד מחירי הדירות דשדש; החל ממרץ 2012 החלה מגמה של עלייה של המדד ונראה שמסתמנת מגמה של התאוששות.

התנהגות מחירי הדירות בישראל
בין ינואר 2001 לאפריל 2007 מדד מחירי הדירות ירד נומינלית בכ-6 אחוזים. במונחי דולר, ירד מדד מחירי דירות בתקופה זו ב-4.8 אחוזים (שער הדולר ירד ב-1.2 אחוזים לעומת השקל). ניתן להסביר ירידת מחירים זו בהשפעה של המיתון שפקד את ישראל בשנים 2002-2003.  החל מאפריל 2007 החלו מחירי הדירות בישראל לעלות. בתקופה שבין אפריל 2007 ליולי 2013 עלה מדד מחירי הדירות בכ-84 אחוזים. במונחים דולריים, מדד מחירי הדירות עלה בתקופה זו ב- 107.5 אחוזים. דהיינו: במונחים של דולר אמריקני מחירי הדירות בישראל בתקופה זו עלו ביותר מכפליים. לעלייה במונחים דולריים תרמו עליית מחירי הדירות הנומינלית (84 אחוזים) וירידה של שער הדולר לעומת השקל (11.4- אחוזים).

ההסברים לעליית מחירי הדירות בתקופה זו נעוצים כנראה בשיעורי הריבית הנמוכים (כתוצאה משיעורי הריבית הנמוכים בעולם), במחסור בהיצע דירות, ובהעדר אלטרנטיבה שנתפסת בעיני הציבור ככדאית ובטוחה להשקעות.


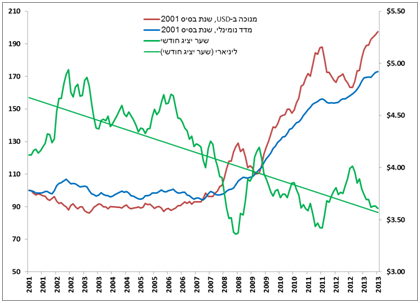
איור 1: התנהגות מדדי מחירי דירות בישראל (מקורי ובמונחי USD) מול שער הדולר, 
ינואר 2001 עד יולי 2013


 מקור הנתונים: ראו למטה
מאיור 1 ניתן לראות שבתחילת התקופה עלייה של שער הדולר גררה עלייה כמעט-אוטומטית של מדד מחירי הדירות - כנראה כי נהוג היה עדיין לנקוב את מחירי הדירות בדולרים. במחצית התקופה הדולר האמריקני איבד את מעמדו כעוגן כלכלי ובאופן הדרגתי עברו בישראל למחירים הנקובים בש"ח. ב-2007, כאשר שער החליפין של הדולר ירד אל מתחת ל-4 ₪ - כבר היה נהוג לנקוב את מחירי הדירות בש"ח, ומדד המחירים לא הושפע משינויים בשער החליפין $/ש"ח. מאיור 1 ניתן לראות גם כי ירידת שער החליפין של הדולר גרמה לכך שהחל מ-2007 מדד מחירי הדירות המנוכה בשער בדולר עולה מהר יותר ממדד מחירי הדירות השקלי.

תזמון ומיקום - לנסוע במרחב עם מזוודה עמוסה ב-$

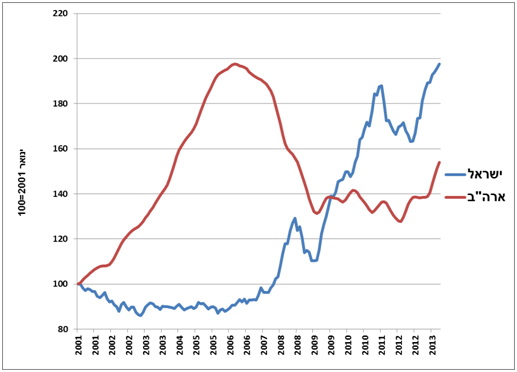
כיצד היתה מושגת התשואה הגבוהה ביותר אילו יכולנו להעביר במהירות את הדולרים שלנו משוק אחד למשנהו? איור 2 (למטה) מציג השוואה של התנהגות מחירי הדירות בארה"ב ובישראל. נניח שסכום ההשקעה היה 1 מיליון דולר. התשואה הגבוהה ביותר היתה מושגת אילו נרכשו דירות בינואר 2001 בארה"ב ונמכרו ביוני 2006. לאור עליית המחירים המצטברת, הפידיון ממכירת הדירות היה מסתכם ב- 1,974,952 דולר. נניח עתה שבאותו החודש (יוני 2006) שימש סכום זה לרכישת דירות בישראל. ערכן של דירות אלו הגיע ביולי 2013 ל- 4,307,378 דולר. כלומר, עם ידע מוקדם לגבי ההתפתחויות העתידיות בענף הדיור ניתן היה להגיע לתשואה דולרית מצטברת של 330 אחוזים שמקורה בעליית מחירי הדירות (תשואה שנתית ממוצעת של 26.4 אחוזים).

איור 2: התנהגות מחירי הדירות ארה"ב מול ישראל, ינואר 2001 עד יולי 2013
 
מקור הנתונים: ראו למטה

סיכום ומסקנות

בתקופה שנבדקה (ינואר 2001 עד יולי 2013) הסתמנו מגמות הפוכות בשוקי הדירות בישראל ובארה"ב. מחירי הדירות עלו באופן מהיר בארה"ב עד אמצע 2006, ולאחר מכן ירדו באופן ניכר. מחירי הדירות בישראל החלו לעלות באופן מהיר באמצע 2007.  בניגוד לשווקים אחרים, כמו שוקי הפורקס או המניות, לא מתקיימת התופעה של "כפר גלובאלי", כאשר מדובר בדירות. כלומר אין תגובה מהירה של משקיעים שמעבירים את כספם ממדינה למדינה. מסקנה נוספת היא ששוק הדירות הפך לתנודתי. אם בעבר נחשב השוק הזה לבטוח, הנתונים שמוצגים לעיל מראים שלא עוד.

מקורות הנתונים

ישראל - מדד מחירי הדירות – המדד לקוח מקובץ שמתפרסם ע"י Bank for International Settlements. ראו כאן. מדד מחירי הדירות מחושב על סמך דיווח לרשויות המס בישראל. המדד הוא חודשי. כדי ליצור בסיס להשוואה נוכה מדד מחירי הדירות בשערי החליפין של ה-USD (המקור לנתונים על שערי החליפין הוא בנק ישראל - ראו כאן).

ארה"ב - מדד מחירי הדירות של  -  S&P/Case-Shiller Home Price Indices – המדד שנערך בו שימוש הוא מדד שמחשב את שינויי המחירים ב-20 האזורים המטרופוליטניים הגדולים בארה"ב. מדד Case-Shiller  מחושב על סמך מכירות חוזרות של בתים בארה"ב. המדד הוא חודשי. ראו כאן.

*ד"ר גילת בן שטרית הינה מתכננת ערים ואזורים ומרצה במכללה אקדמית עמק יזרעאל והמרכז האוניברסיטאי אריאל


יום רביעי, 11 בדצמבר 2013

מי צריך דירות להשכרה?

עליית מחירי הדירות בשנים האחרונות יוצרת תחושת מצוקה בקרב הציבור. הדירה מתרחקת מהישג ידם של משקי בית צעירים. במצוקתם, חסרי הדיור נוטים למקד את דרישותיהם במציאת פתרונות דיור זולים, ובפרט שכירות. את דרישותיהם אלו הם מפנים כלפי הממשלה: דמי השכירות בשוק הדיור הפרטי גבוהים מידי - אנו רוצים דירות להשכרה במחירים נמוכים יותר. דרישה זו עלתה לפני השטח בצורה דרמטית ע"י תנועת המחאה של קיץ 2011. הדרישה לא נעלמה מעיניהם של פוליטיקאים, ואנו עדים כעת להתנעתו של מהלך אדיר לבניית 150,000 יחידות דיור להשכרה.

על הדיור בבעלות עצמית בישראל
דיור בבעלות עצמית הוא מטרה כלכלית-חברתית במשקים רבים במערב. הנימוקים המקובלים להעדפה זו הם עידוד החיסכון, חיזוק הזיקה שבין האוכלוסיה לבין הקהילה המקומית, הבטחת זכות המגורים מפני אובדן כוח ההשתכרות, והבטחת מגורים לעת פרישה ממעגל העבודה. לאורך זמן, שיעור משקי הבית המתגוררים בנכס בבעלותם הולך וגדל בכל העולם. בהשוואה בינלאומית, ישראל בולטת לטובה: שיעור המתגוררים בנכס בבעלותם הוא גבוה (כ-70%). שיעור זה בולט עוד יותר כשמשקללים את העובדה שההכנסה הפנויה בישראל נמוכה יחסית לרוב מדינות המערב. הצלחה זו התאפשרה בגלל מדיניות ממשלתית היסטורית בנושא השיכון, שתמכה ברכישת הדיור באמצעות תכניות סיוע לחסרי-דיור, בעיקר כאלו בעלי יכולת מוחלשת להגיע בכוחות עצמם לבעלות על דיור.

דיור בבעלות עצמית לא היה הפתרון הראשוני בישראל של טרם-מדינה. לפני שהתפתח שוק הון ומערכת בנקאית, האמצעי המקובל לצבירת עושר היה רכישת דירות לצורך השכרה. משקי בית מבוססים רכשו בתים והשכירו אותם לעולים חדשים. חשיבותו של נוהג זה פחתה עם השנים, אם בגלל חוקי ההגנה על זכויות הדיירים בתקופת המנדט הבריטי, אם בגלל מדיניות ממשלתית מכוונת למתן פתרונות דיור לחסרי דיור, ואם בגלל מדיניות מיסוי שהפלתה לרעה השקעה בנדל"ן. התוצאה היא שבישראל דיור להשכרה אינו נפוץ, והוא ממוקד בדירות פרטיות (להבדיל מחברות להשכרה המקובלות בארה"ב) ובשאריות של ההרפתקה הישנה והכושלת של דיור ציבורי בשכירות ("עמידר" וכו').

האם חסרות בישראל דירות?
מידי פעם נשמעות טענות על מחסור דיור בישראל. טענות אלו נובעות בדרך-כלל ממחזורים של עודפי ביקוש שגורמים לעליית מחירי דירות. אלא שלרוב מחזורים אלו אינם נובעים מתנודות של ההיצע, אלא של הביקוש. בגלל אופי תהליך הבנייה, היצע הדירות אינו יכול להתאים את עצמו לשינויים פתאומיים בביקוש.

כדי להבין זאת נתייחס לגודל קצת מעורפל: "צרכי הדיור". המתכננים נוהגים להעריך כמה דירות יש להוסיף למלאי הדיור הקיים כדי לספק את הגידול הדמוגרפי, הגריטה של מלאי הדירות הקיימות ושינוי ברמת החיים (הגדלת שטחי המגורים). מבלי לנקוב כאן במספרים מדוייקים, נסתפק כאן בכך שמקובל לאמוד את קצב התחלות הבנייה הנדרש כדי לספק את "הצרכים" בכ-35-40 אלף יחידות דיור לשנה.

עליית המחירים של השנים האחרונות אינה נובעת מ-"תת-בנייה" - נבנו דירות אף מעבר ל"צרכים" - אלא מכך שהביקוש לדירות זינק. התוצאה היא ששיווי המשקל התערער. מה זה אומר לגבי מדיניות נדרשת בנושא שיכון? מן הסתם שתפקידה של הממשלה להבטיח את פעילותה החלקה של "שרשרת האספקה" (שחרור קרקעות מתוכננות לצרכי בנייה) בהיקף הנגזר מה"צרכים", וייצוב הענף ע"י שיכוך תנודות מחזוריות של הביקוש. משימתו של שיכוך זה היא למנוע מצב שבו שוק הדיור יהפוך למועדון ההימורים של ספקולנטים.

מה קורה כעת?
המשבר הפיננסי הבינלאומי שפרץ ב-2008 גרם לבנק ישראל להפחית את הריבית כדי להגן על המשק מפני זרימת הון זר לתוכו, זרימה שהייתה מחזקת את השקל הישראלי ופוגעת לטווח ארוך בייצור המקומי ובעיקר ביצוא. התוצאה הלא-נעימה של הפחתת הריבית היתה הגדלה של הביקוש לדיור: אם בגלל ירידת התשואה על נכסים פיננסיים, ואם בגלל הוזלת עלות המשכנתאות. הביקוש המוגדל לרכישת דיור החל, באופן טבעי, להזין תהליך עליית מחירים בשוק הדיור. עליית מחירי נכסים היא תופעה בעייתית: היא מפעילה מצידה ציפיות לעליית מחירים נוספת, וגורמת לכן למשיכת ביקוש נוסף לשוק הדיור. כך זה נמשך כבר 5 שנים, וכך זה גם עלול להימשך.

עליית מחירים של דירות גורמת לכך שחלק מהשחקנים (חסרי-דיור) אינם יכולים לעמוד במחירים הגבוהים ונאלצים לפרוש מהמשחק. בניגוד להם, למשקיעים (רוכשי דירות נוספות למטרות השקעה) אין בעיה להמשיך להתמודד: עליית המחירים רק מחזקת את ביטחונם שהם בכיוון הנכון, והם מגדילים את האשראי שהם נוטלים מהבנק. התוצאה היא מה שקרוי בכלכלה crowding out - כניסה של משקיעים ודחיקתם החוצה של חסרי דיור.

במשחק הזה מנצחים בעלי נגישות לנזילות ואשראי. משקיעים הם בעלי נגישות גבוהה יותר מחסרי דיור לנזילות, ובעיקר לאשראי. ואכן, נתונים שפירסמה הלשכה המרכזית לסטטיסטיקה באחרונה מראים שבקרב משקי הבית הצעירים ירד שיעור אלו המתגוררים בדירה בבעלות עצמית. אנו נעים כעת במסלול שמוביל לכך שיותר משקי בית מבוססים רוכשים דירות להשקעה ומשכירים אותם למשקי בית חסרי-דיור. זהו כיוון הפוך לכיוון ההיסטורי שקבעה מדינת ישראל.

התומכים בבנייה להשכרה - ברית לא קדושה
התרחקות חלום הדירה ממשקי בית צעירים גורמת לדרישה טבעית מהממשלה לפעול להוזלת דמי השכירות הנהוגים בשוק הדיור. באופן טבעי, קיימת ברית בין קבוצות אוכלוסייה שונות התומכות בבניית פתרונות לדיור בשכירות: חסרי-דיור, משקיעים פוטנציאליים בדירות להשכרה, וגורמים עיסקיים הפועלים בענף הבנייה למגורים. חסרי-הדיור מקווים שהמאמץ לבניית דירות להשכרה יספק להם דירות לטווח ארוך יותר ובשכר דירה נמוך יותר; המשקיעים מקווים לקבל תשואה גבוהה ויציבה על השקעותיהם; הגורמים העיסקיים הפועלים בענף הבנייה מקווים לתנופת בנייה. לכל אלו מצטרפים פוליטיקאים, שמחפשים נושאים כלכליים-חברתיים למקד בהם את פעילותם.

אז מה רע בכל זה? הבעיה היא שרצונות הגורמים הללו מנוגדים זה לזה. שוכרי הדירות מקווים ליהנות משכ"ד מוזל: אם שכר הדירה המקובל בשוק השכירות כיום מהווה (בממוצע) תשואה שנתית של כ-3% - הם מקווים שהיצע הדירות להשכרה יפחית את שכר הדירה לרמה נמוכה יותר. המשקיעים יכלו גם כיום לקבל שכ"ד המהווה תשואה של כ-3%; תקוותיהם מפרויקטים גדולים להשכרה הן לשיעור תשואה גבוה יותר - נאמר 6-7%.

איך זה אוכל וזה לא חסר? מן הסתם אנו מחפשים עכשיו את "הנדיב הידוע": את הגוף שיבטיח למשקיע תשואה של 6-7% ולשוכר תשלום של 2%. והצדדים לא יהיו בררנים בצורה שבה יגיעו למטרותיהם: השוכרים יפעלו ציבורית להגבלת גובה שכר הדירה; המשקיעים יפעלו לקבלת הטבות מיסוי שונות (על רכישת הקרקע, על מיסוי עירוני ועל מיסוי ההכנסות משכ"ד). הגורמים העיסקיים של ענף הבנייה יתגייסו לסייע במאבקם של אלו. ועכשיו גם תתברר חשיבותו של דרג פוליטי, שהוא זה שיפעל להבטחת ההישגים הנ"ל. ומשלמי המיסים ייצטרכו לשאת בעול המהלך כולו, שיצר יש מאין: הבטיח שכ"ד נמוך לשוכרים ותשואה גבוהה למשכירים. וכמובן ניכנס כולנו לפרויקט אדיר ממדים של בניית 150,000 יחידות דיור להשכרה: למודי ניסיון מהעבר, חישבו על כמה מגלומניה, בזבוז, כישלונות ניהוליים ושחיתות נפגוש בדרכנו זו לסייע לחלשים.

מה כן לעשות?
הרעיון של בנייה להשכרה צץ מחדש מידי כמה שנים, ונופל: אין לו רגליים. הוא אינו פיזיבילי כפרויקט פרטי (למעט אם יובטחו לו הטבות מס שונות), והוא בלתי סביר כפרויקט ציבורי - שהמדינה תהפוך לבעלת בית של 150,000 משפחות.

במקום זאת, עדיף היה להתמקד במטרה הוותיקה של מתן אפשרות למשקי בית רבים ככל האפשר להגיע לדיור בבעלותם. לשם כך יש להבטיח יציבות לענף הבנייה: להבטיח שרשרת אספקה תקינה לענף הבנייה (מדובר בעיקר בהפשרת קרקעות מתוכננות לבנייה ובהבטחת היצע של כוח עבודה מקצועי), ולנטרל לחצים מחזוריים מצד הביקוש ע"י ריסון הרכיב הספקולטיבי של הביקוש לדיור. ריסון כזה צריך להישען על צעדים אנטי-מחזוריים של מיסוי מוגדל על השקעה בנדל"ן למגורים.

מעבר לייצוב הפעילות של ענף הבנייה  ושיכוך תנודות של מחירי הדיור, יש לחזק את יכולתם של משקי בית חלשים להגיע לדיור בבעלות עצמית. לשם כך יש להחיות את תכנית הסיוע הממשלתית, גם אם בדרך יש לנסח מחדש את תכולתה ואת הכלים הספציפיים בהם היא משתמשת לסיוע למשקי בית. בניגוד לצעדים בהם נקט בנק ישראל השנה (הוא פעל ממניעים אחרים), יש לפעול להקטנת ההון העצמי הנדרש ממשקי בית חסרי-דיור כדי להגיע לרכישת דירה. לא כאן המקום לפרט באילו כלים אפשר להשתמש.

ואולי דבר אחרון. מדיניות שיכון אינה נושא שניתן להשתמש בו כדי "לחלוב" ממנו הישגים מיידיים. מדובר במדיניות שצריכה להיקבע לטווח ארוך, ולהיות יציבה וברורה. מטרות כמו הפחתת מחירי הדירות בתוך שנה או הורדת שכר הדירה - אינן מטרות לגיטימיות למדיניות שיכון. בהתאם, ראוי היה שגם התכניות וגם היעדים בנושא השיכון ינוסחו במונחי טווח ארוך. זה אומר שלוח זמנים פוליטי הוא גורם מפריע בקביעת מדיניות. זה אומר שהציבור צריך להבין מהן דרישותיו מהממשלה ולא להתפתות להבטחות של טווח קצר.

יום ראשון, 8 בדצמבר 2013

סיכום עד כאן של התפתחות מחירי הבתים בארה"ב

המשבר הפיננסי שפרץ בעולם בקיץ של שנת 2008 - זה שרק באחרונה ציינו חמש שנים להולדתו - לא נבע משוק הדיור. היו לו סיבות אחרות, חלקן כלכליות ארוכות-טווח וחלקן קשורות להתמוטטות כללי האתיקה המקובלים בתחום מתן האשראי לדיור. ובכל זאת, לשוק הדיור היה תפקיד חשוב באותה דרמה: הוא ריתק במשך כעשור השקעות אדירות של משקי בית, הוא הציג תופעה של דהירה מתמשכת, חסרת-תקדים של מחירים, והוא קרס ברעש כשהוא גורר את המערכת הפיננסית כולה אל פי התהום. בהמשך, מיתון כלכלי - הגדול מאז השפל של שנות ה-30' - השתרר בארה"ב וגלש אח"כ למשקי המערב. זהו אמנם "רק" מיתון (Recession) ולא שפל (Depression), אבל הקצב האיטי שבו המשק האמריקני מתאושש מהמשבר (הוא טרם חזר לעצמו) הוא מקור לתיסכול ולחשש שהסכנות לפגיעה חוזרת של המיתון עדיין לא חלפו. הדים למצב המדאיג ניתן גם לראות במצב הגוש האירופי בשנה האחרונה, ואפילו בתחזית הכלכלית המהוססת של בנק ישראל לגבי המשק הישראלי בשנים הקרובות, משק שלכאורה צלח את המיתון עם "שריטות" קלות.

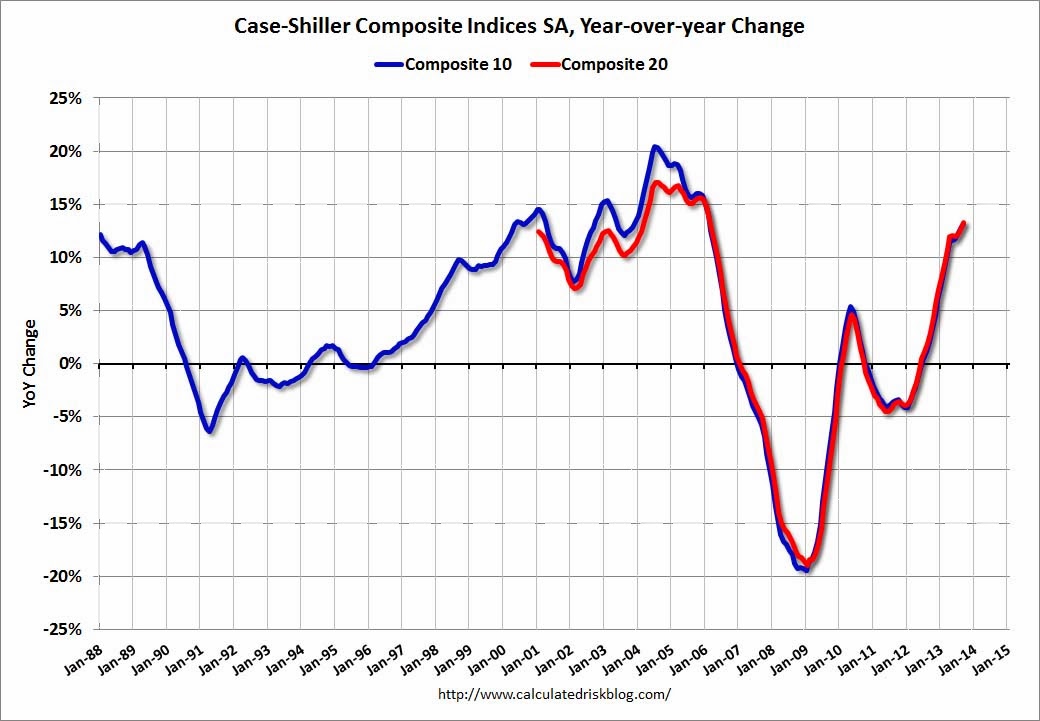
כיצד משתקף כל התהליך במחירי הדירות בארה"ב? נסתכל בשני גרפים של מדד מחירי הבתים המחושב ע"י קייס-שילר, שלקחתי מהבלוג הכלכלי Calculated Risk.


הגרף הראשון מציג את מחירי הבתים בארה"ב בשנים 1987 עד 2013 (הקו הכחול). מדד זה ממצע את מחירי הבתים בעשר הערים הראשיות בארה"ב. החל משנת 2000 מחושב גם מדד נוסף, הממצע את מחירי הבתים ב-20 הערים הראשיות (הקו האדום). עליית מחירי הבתים, לפי גרף זה, החלה אי-אז בשנים 1997-1998. עליית המחירים נמשכה ברציפות עד המחצית הראשונה של 2006, בקצב שהלך וגבר משנה לשנה. מחירי הבתים, לפי מדד זה, כמעט שילשו את עצמם בתוך פחות מעשר שנים - עליית מחירים שנתית ממוצעת של כ-12%.

מדובר בתקופת זמן ארוכה. ההאצה של קצב עלייתם של מחירי הבתים היא תוצאה של שני גורמים ששפכו דלק על המדורה: האחד - העובדה שהחל מתחילת שנת 2000 הפחית הבנק המרכזי של ארה"ב (ה-'פד') את שיעור הריבית (על רקע משבר ה-'דוט.קום'); השני - העובדה שמחירי הבתים הגואים יצרו מערבולת שסחפה את משקי הבית להגדיל עוד ועוד את השקעתם בנדל"ן, ובכך יצרו לחץ מתמשך מצד הביקוש, לחץ שעליית המחירים לא הצליחה לרסן.

הנקודה השנייה חשובה: בעוד שבשוק של מוצרים "רגילים" הכמות המבוקשת קטנה כאשר המחיר עולה - כאן מדובר בשוק של נכסים המשמשים גם לצורך השקעה. בשוק כזה, ציפיות לעליית מחירים עתידית הן מניע חשוב לכך שמשקי בית רוכשים בתים. בהעדר מידע על המחירים בעתיד, משקי בית מגיבים לעלייה מתמשכת של מחירי הבתים בכך שהם מאמצים ציפיות להמשך עלייתם בעתיד. לכן, בשלב כלשהו של תהליך עליית מחירים הביקוש מתחיל לעלות - לא לרדת.

ברביע הראשון של 2006 נעצרה עליית המחירים של הבתים. השקט נמשך כשנה, ולקראת אמצע 2007 החלה קריסת מחירי הבתים. בתוך שנתיים ירדו מחירי הבתים (בממוצע) בכ-30% והדבר יצר מהומה הנמשכת עד לימים אלו: רוכשי דירות - כ-25% מהם - מצאו את עצמם עם בתים שערכם נמוך מגודל חוב המשכנתא שנטלו לצורך רכישתם.

ברביע הראשון של שנת 2009 נעצרה ירידת מחירי הבתים, לשמחת כולם. לרגע נראה היה שמתבצע אפילו "תיקון טכני" של מחירי הבתים, אבל בשנת 2010 התחדשה ירידת המחירים והיא נמשכה - ללא דרמה אבל עם הרבה חששות - עד הרביע הראשון של 2012. מאז - כשנה וחצי - התחדשה עליית המחירים. מאז ינואר 2012 - נקודת השפל של מדד המחירים - ועד לספטמבר 2013, עלה כבר המדד בכ-18% והוא נמצא כ-22% מתחת לרמתו בנקודת השיא לפני שהחל המשבר הנוכחי.


הגרף השני המובא כאן מציג את השינוי המצטבר של מדדי מחירי הבתים ב-12 החודשים האחרונים (YoY). זהו תיאור גרפי של קצב השינוי של המדד - לא של רמתו - ולכן נוח לראות בגרף זה שלא מדובר רק בתופעה של עליית מחירים אלא בהאצה של קצב עליית המחירים: משנת 1997, שבה החלה עליית מחירים, הואץ הקצב עד לשיא של כ-20% לשנה באמצע 2004. מאז ועד לסוף 2005 עדיין נמשכה עלייה מהירה של המדד, ואז החלה האטה עד לעצירת התהליך בסוף 2006. מאז - החלה ההתרסקות: במהלך 2008 לבדה ירד המדד בכ-20%. נסו אתם לדמיין את האימה שמעורר תהליך קריסה של מחירי בתים שמגיע לקצב שנתי של 20%. זיכרו, שרק שנתיים קודם לכן עדיין דיווחו רוכשי הדירות שהם מצפים לעליית מחירים מתמשכת של כ-15% לשנה! זיכרו שהם גיבו הערכות אלו שלהם בצעדים כלכליים ממשיים של השקעה ממונפת בבתים!

בשנה וחצי האחרונות אנו רואים התחדשות של עליית המחירים. מדד מחירי הדירות הראה בספטמבר השנה על עלייה מצטברת של כ-13% בשנים עשר החודשים האחרונים (ספטמבר 2013 לעומת ספטמבר 2012). הצבע חוזר אט-אט ללחיי כל המעורבים: בעלי הבתים, המשקיעים הפיננסיים שרכשו את המשכנתאות, ענף הנדל"ן המלקק עדיין את פצעיו, וכמובן הממשל. אבל מה אנחנו יכולים להגיד על העתיד? מעט מאד. אנו חיים בסביבה של ריבית אולטרא-נמוכה ומדיניות מוניטרית מרחיבה, וסימני החיוניות של המערכות הכלכליות הם חיוביים, אך חלשים.

כדאי רק להפיק לקח מהמשבר האחרון. הופתענו ע"י המשבר, ונראה שניצלנו בסופו של דבר מאסון. הנקודה הדרמטית במשבר הפיננסי האחרון שפקד את ארה"ב איננה קצב הצמיחה הכלכלית (הנמוך) או שיעור האבטלה (הגבוה): לרגע, נפלה הרצפה; המערכת הפיננסית עמדה בפני סיכון של היתוך (meltdown). מוראות תקופת השפל הגדול חזרו לפתע לפקוד את ההנהגה הכלכלית, שסברה שהיא חיה בעולם בטוח: בעולם לכאורה-רגוע, שבו חשבנו אנחנו יכולים לחזות את העתיד ולנווט בביטחה יחסית - התפתחה לפתע סערה שאיימה לטרוף את המערכת הפיננסית ואיתה את החיסכון הפרטי. כמו באירוע של סופה טרופית, העולם עמד מנגד כמעט חסר-אונים למראה כוח ההרס, וקיווה לטוב; קיווה שהשפל הכלכלי הנורא של שנות ה-30' לא יחזור על עצמו. ולמזלנו (וקצת גם בגלל צעדים כלכליים המבוססים על תובנות שנגזרו מלקחי השפל ההוא) - הוא לא חזר, ונראה שהעולם הולך ונחלץ מהשפעות המשבר האחרון. אבל הסתבר לנו שהעולם שלנו אינו עולם יציב כפי שחשבנו לפני המשבר. הוא יותר מסוכן משהערכנו, והמפות המשמשות אותנו לניווט אינן מספיק טובות. אז כלכלנים תיאורטיים בכל העולם שוקדים בשנים האחרונות על עידכון המפות (קרי: ניסוח מחדש של חלק מהמודלים המקרו-כלכליים), אבל תחושת הביטחון נפגעה.

ואולי זה בכלל טוב. חמש שנים אחרי, ישנם אמנם סימנים שהמערכת הפיננסית נחלצה מהמשבר, אבל החרדות עדיין נותרו. והעובדה שהבורסה האמריקנית פורחת כיום כאילו אין מחר ומחירי הדירות עולים וקורצים אגב כך למשקיעים לחזור לשולחן הרולטה - מעוררת דאגה מפני זכרון קצר מידי של הציבור.

יום רביעי, 4 בדצמבר 2013

מדיניות ממשלתית מזיקה לענף הדיור

אחת הבעיות של מי שמנסה לגבש דעה על הכיוון אליו צועד שוק הדיור הוא השילוב המנצח בין דלות הסטטיסטיקה והמחסור המשווע בניתוח כלכלי-מקצועי של הענף, מזה, לבין ה"עושר" של הכותרות בתקשורת, מזה. וכך, ככל שהלשכה המרכזית לסטטיסטיקה מורעבת יותר בתקציבי סקרים - השטח פנוי יותר ליצרני כותרות-סרק ול"אנליסטים-על-ריק", שמציפים אותנו במשהו שאינו הרבה יותר מרכילות או סתם מאמץ למלא טורים או להשיג לעצמם פירסום זול. התוצאה היא שהתחום מופקר. וזה חבל, כי מדובר בתחום כלכלי חשוב, במגמות ארוכות-טווח, במחזורי עסקים מסוכנים לציבור, ובסיכון של טעויות-מדיניות יקרות. וישנה גם בעיה צדדית של בריאות-הנפש: הכותרות ההיסטריות (מחירי הדירות יעלו בשנה הקרובה ב-... אחוזים, מחירי הדירות בצפון/דרום/מרכז עלו בשנה האחרונה ב-... אחוזים, ישראלים צעירים מהגרים בגלל בעיות דיור) מקצרות את חיינו, או לפחות מכניסות אותנו לחרדה שמא אנחנו עשויים לאבד את חסכונותינו. צריך רק להבין שאין כאן מקרה, שיצירת החרדה היא המטרה הצינית של כותרות אלו: זה מגביר חשיפה של התקשורת, זה מוכר שטחי וזמן פירסום.

אבל ברשימה זו אני רוצה לדווח על משהו הפוך: על רשימה בשם "מדיניות הממשלה בתחום הדיור עלולה להזיק יותר משתועיל" שהתפרסמה בסוף השבוע האחרון במוסף הנדל"ן של העיתון "דה-מרקר", פרי עטו של אחד עלי קרייזברג (לא מכיר) שלפי הקרדיט בסוף הרשימה הוא פרופסור ומרצה למימון ונדל"ן באוניברסיטת בר אילן ובמכללת נתניה. התקשיתי משום-מה להגיע לרשימה זו באמצעות האתר של העיתון (נסו כאן), ונראה לי שהיא נחבאת מעט, וחבל. זוהי רשימה מעניינת וכתובה ברמה מקצועית שכל-כך חסרה בתחום זה, שהפך שלא בטובתו לנחלת שרלטנים ואינטרסנטים. בשורות הבאות אנסה לסכם כמה נקודות מהרשימה שנראות לי חשובות.

הנקודה החשובה שמעלה פרופ' קרייזברג היא הניגוד העקרוני בין התהליכים הכלכליים המתרחשים בתחום הדיור, שהם כולם ארוכי טווח ופועלים בתגובה מדורגת ומאוחרת לגורמים המשפיעים עליהם, לבין הרצונות של הממשלה לשנות במהירות את המצב בשוק הדיור. ניגוד זה יוצר דילמה, כי לוח הזמנים של ממשלה הוא קצר יחסית לקצב התפתחותם של תהליכים כלכליים, ולכן כל ממשלה מתקשה לפעול כדי לכוון את מהלך האירועים. האירועים הם פרי גורמים שפהלו (או הופעלו) בעבר, ויכולת השליטה בהם מועטת. זה מזכיר את הדוגמא של מיכליות הענק המשייטות באוקיינוסים, שכל ניסיון לנווט אותן דורש נקיטת צעדים הרבה זמן מראש. כך גם ניסיון להתערב בכיווני ההתפתחות של ענף הדיור מחייב נקיטת צעדים ארוכי טווח והמתנה סבלנית עד שצעדים אלו נושאים פרי - לא ניהול עצבני שמנסה לשווא לשנות מציאות. התהליכים הכלכליים חזקים מהשפעת הצעדים עליהם מחליטה הממשלה, ולכן רוב ההבטחות שאנו שומעים (ולא רק כיום) כנראה לא תתממשנה, לרבות ההבטחה להפחתת מחירי הדירות באיזור המרכז.

אם זהו אמנם המצב, אולי יש כאן עוד משהו להבין. ללא סטטיסטיקה מקיפה ושיטתית - אנחנו עיוורים. ללא גופים מקצועיים השוקדים לנתח את הנתונים כדי לפענח את המגמות - התמונה אינה עוברת למוח; אין מסקנות, אין אפשרות להבין תהליכים, אין אפשרות לגבש מדיניות אפקטיבית. נותרנו אז רק עם אופציה לתגובות אינסטינקטיביות, עם המולה של דרישות מהציבור לטיפול סימפטומטי במצב - לא לטיפול אמיתי. כמו שאומר פרופ' קרייזברג: נותנים אקמול לחולה סרטן. ואז, בתוך אווירת להט היצרים, מופרחות הבטחות פוליטיות ונקבעת מדיניות כלכלית הזויה שמנסה לספק לכולם דיור בזול כבר בשנה הבאה, או פורח הפתרון ההזוי של בניית 150 אלף דירות להשכרה. כי ההיגיון כבר עזב את המערכת ועכשיו עשרות נביאי שקר עם קצף על שפתיהם מוכרים פתרונות קסם.

פרופ' קרייזברג מונה שבעה גורמים שמשפיעים על מחירי הדירות (ראו פירוט והסבר באותה רשימה): תהליכים אורבניים שמשנים את היחס בין מרכז לפריפריה, המתכונת שבה שינויי מחירים מתפשטים מהמרכז לפריפריה, תהליכים דמוגרפיים, מגמות בתחום קרימינולוגיה שמשנות מחירים יחסיים של איזורים גיאוגרפיים, קצב ההיענות של היצע הדיור לשינויים אוטונומיים בביקוש לדיור, מצב התשתית התחבורתית, והאחרון - פרמטרים בשוק ההון ובמיסוי הנדל"ן. כשכל הגורמים הללו פועלים - נקבעות מגמות ההתפתחות. לכל היותר ביכולתנו לתכנן לטווח ארוך, אבל לשם כך עלינו להבין את התהליכים ואת עוצמותיהם, לקבוע לעצמנו חזון כולל ויעדים לאומיים בתחום הדיור, ולגבש תכנית פעולה שתכלול צעדים ספציפיים.

לא מובטח שנצליח, שכן המציאות הכלכלית משתנה וקצב הצעידה לקראת היעדים עלול להיות שונה מהתכנון. אבל מה שבטוח: ללא תכנית לאומית נמצא את עצמנו נעים ללא כל כיוון מוגדר אלא לפי מה שכוחות השוק יכולים להכתיב (ראו לדוגמא את הירידה בשנים האחרונות בשיעור הבעלות של משפחות צעירות על דירות מגורים ואת ההפיכה של שוק הדיור למגרש המשחקים הלגיטימי של משקי בית מבוססים המנסים להשיא את הונם ע"י השקעה בדיור שלא לצורך מגורים). כל ניסיון לתקן את טעויות הניווט  "תוך כדי תנועה", ללא מפות (אין לנו מידע אמיתי לגבי המצב), באמצעים חסרי סיכוי ובלוח זמנים לא ריאלי - רק יביא לנזקים לענף הדיור: לאי-ודאות, לתנודות מחירים, ולחוסר יציבות של ענף הבנייה.

יום שני, 25 בנובמבר 2013

גל פיגורים והתנהגות הבנקים: ניתוח אירוע

הרשימה הפעם תוקדש לניתוח של אירוע אמיתי שהתרחש בתחום המשכנתאות בישראל בתחילת העשור הקודם: גידול פתאומי ומהיר של שיעור הפיגורים בחוב המשכנתאות. הרקע לגידול היה האטה כלכלית: לאחר מספר שנים של צמיחה מהיר פקעה בארה"ב באמצע שנת 2000 "בועת הדוט-קום", וגלי ההרס שנוצרו הגיעו אפילו לישראל וגרמו להאטה כלכלית. ברשימה נטפל באירוע של גידול חוב המשכנתאות, בתגובות הבנקים לאירוע זה, ובשינויים שחלו בעקבות זאת בענף המשכנתאות.

האירועים המתוארים להלן מתייחסים למה שקרה בבנק יחיד - בנק טפחות - שאת ההתרחשויות בו חוויתי מקרוב, אבל אני מעריך שהאירועים התרחשו בצורה דומה בכל הבנקים למשכנתאות. לשאלה (הצפויה) מה בצע בלימוד אירועי העבר, אומר כך: אירועים אינם חוזרים על עצמם בהכרח, אבל חוקי ההתנהגות של הבנקים לא השתנו מאז וצפוי שגם במקרה הבא שתתעורר בעיה של גידול בהיקף הפיגורים - הם יפעלו שוב כפי שפעלו בעבר. אז אם באמת קיים חשש שאירוע של פיגורים עומד לחזור - ראו לדוגמא אזהרות של בנק ישראל על רקע טענה ל"בועת נדל"ן" ועל רקע נטיית הציבור להעדיף הלוואות בריבית משתנה ובכך להיחשף לסיכוני ריבית  - כדאי לחשוב מה תהיינה תוצאותיו.

שיעור הפיגורים עולה במפתיע
בשנת 2000 נפל דבר בתחום המשכנתאות: שיעור הפיגורים של לווים, שהיה במגמה כללית של ירידה לאורך שנות ה-90' - שינה את כיוונו והחל לפתע לגדול. האירוע היה חוויה כמעט-טראומטית מבחינת הבנקים: לאחר למעלה מעשור של צמיחה מואצת בפעילות המשכנתאות החופשיות בישראל, צמיחה שהייתה מלווה בירידה רצופה של שיעור הפיגורים שחיזקה בבנקים את התחושה שהם "פיצחו" את הנוסחא להערכת סיכוני האשראי של הלווים - החלו פתאום שיעורי הפיגור לעלות. והם המשיכו לעלות. מאחר שהבנקים בטחו ביכולתם להעריך סיכון אשראי, ומאחר שהם לא התייחסו לתופעת הפיגורים של לווי משכנתאות כאל סיכון מהותי (להבדיל מאשראי מסחרי) אלא יותר כאל בעיית תחזוקה שוטפת של תיק ההלוואות (הביטוי המקובל באנגלית הוא Servicing) - נוריות האזהרה נדלקו רק בהדרגה, כשהעלייה של שיעור הפיגורים נמשכה מספר חודשים והסתבר שלא מדובר כנראה ב"רעש" סטטיסטי וגם לא בתופעה עונתית. משהו לא בסדר!

פיגור בקבלת ההתרעה
ההתרעה על שינוי של מגמת הפיגורים נקלטה באיטיות בגלל האופי המיוחד של טיפול בגבייה השוטפת בהלוואות משכנתא. בניגוד לאשראי מסחרי, שבו מדובר בסיכון ממוקד ומערכת ההתרעה היא מיידית - מדובר כאן בסיכון מפוזר: מאות אלפי הלוואות שהתשלומים בגינן נגבים אוטומטית (סרטים מגנטיים שמועברים מידי חודש ע"י הבנקים למשכנתאות למערכת הסליקה הבין-בנקאית), על בסיס הוראות קבע, ולכן הטיפול הוא בשיטות של ייצור המוני. סטטיסטית, כ-5% מהחיובים האוטומטיים היו נתקלים מידי חודש בבעיה כלשהי ולא מתבצעים, לרוב בגלל בעיות טכניות בחיוב חשבון הלווה. מדובר במערכת עם "רעש" חזק: שיעור הפיגורים האמיתי (כלומר: לאחר שמנפים את כל המקרים הנובעים מבעיות טכניות) היה רק כעשירית משיעור המקרים של אי-כיבוד הוראות הקבע. התוצאה של יחס גבוה זה של ברוטו/נטו היא שיש פרק זמן מסויים עד שהתמונה של שינוי מגמה חודרת דרך הרעש הסטטיסטי והופכת להתרעה על בעיה ממשית: שינוי מגמה אמיתי של תופעת הפיגורים.

מי בעמדת השער?
באותן שנים, ה"זקיף" בשער היה למעשה ה"זקיף" החשבונאי: מחלקות הגבייה של הבנקים היו גופים בעלי אוריינטציה תפעולית (להבדיל מאוריינטציה עסקית), שעסוקים כמעט בלעדית בטיפול פרטני באלפי מקרים מידי חודש. בהתאם, כוח האדם שנשלח ע"י הבנקים למחלקות הגבייה היה בעיקר פקידותי, מתמחה בפרוצדורות קבועות, להבדיל מיועצי המשכנתאות של הבנקים שישבו בסניפים ונדרשו להשחיז את יכולותיהם המכירתיות. תמונה כוללת על מצב הפיגורים הצטברה אז רק אצל מנהלי החשבונות, שהיו אז אחראים לגיבוש הדיווח החשבונאי. הסיבה לכך היא, כנראה, שהבנקים למשכנתאות בישראל התפתחו היסטורית כמבצעי הלוואות מכספי הממשלה ועל אחריותה, ולכן הם עסקו בטיפול פרוצדורלי בגבייה ולא בהערכה וניהול של סיכוני אשראי. בהתאם, מחלקות גבייה אלו לא יכלו לצייר תמונה של סיכוני האשראי או לגבש תובנות אנליטיות לגבי ניהול סיכוני האשראי. ואכן, מדיניות האשראי שאבה מעט מאד תובנות סדורות מניסיונן של מחלקות הגבייה: בעיקר במה שנוגע לביטחונות הנכסיים.

מערכות הבקרה וניהול הסיכונים של הבנק טרם הגיעו לבגרות באותה עת, ויכולתן לבצע ניתוחי-עומק של תיק האשראי הייתה מוגבלת. השיקוף הכמעט-יחיד של הגידול הכולל של היקף הפיגורים היה לכן חשבונאי, וגם הוא היה מוגבל לחלק מתיק האשראי: לתיק ההלוואות מכספי הבנק (להבדיל מכספי המדינה).

פונקציית הפסד חשבונאית
הטריגר, אם כך, היה חשבונאי. הוא הופעל בגלל פונקציית הפסד חשבונאית אחידה שקבע המפקח על הבנקים במהלך שנות ה-90' לכל הבנקים למשכנתאות: במקרה של פיגור בהלוואות מכספי הבנק, הבנק נדרש להפריש חלק מיתרת החוב כהפרשה לחובות מסופקים, כלומר להקטין בכך את רווחיו באותו רביע. ההפרשה חושבה כפונקציה של "עומק הפיגור", גודל הנמדד כמנה של סכום הפיגור מחולק בגובה התשלום החודשי, כשהסף להפרשה כזו היה עומק פיגור 6. כל העמקה של הפיגור חייבה את הבנק להגדיל את ההפרשה לחובות מסופקים.

זוהי נקודה שחשוב להבינה. ההפסד שהבנק נדרש לרשום ברביע השוטף אינו גודל המשקף את הסיכון הממשי בעיני הנהלת הבנק (שאמור לקחת בחשבון, לדוגמא, את ערך הביטחונות המשועבדים לבנק כנגד החוב), כפי שנהוג היה לגבי אשראי מסחרי, אלא הוא גודל טכני-שרירותי שקבע המפקח על הבנקים. לפיכך, ייתכן מצב של אי-התאמה בין המצג החשבונאי לבין הערכת הסיכון הספציפית בהלוואה. בדיעבד הסתבר שבעוד שבתקופות של יציבות כלכלית אין משמעות לבחירה בשיטה של רישום הפסדים חשבונאיים, שכן הדברים נכונים בממוצע  - בתקופת מפנה מצטיירת תמונה שעלולה להוות עיוות של המציאות הכלכלית. ואכן, גידול מהיר של תופעת הפיגורים הכריח את הבנקים ליצור הפרשות בהיקפים ניכרים, למרות שבניתוח עסקי אובייקטיבי של סיכון האשראי מדובר היה ברוב המקרים בסיכון שולי בלבד.

פונקציית הפסד זו שקבע המפקח על הבנקים הייתה אפקטיבית מבחינת השפעה, שכן היא הכריחה את הבנק לדווח על ירידה מיידית ברווחיו כאשר חל גידול של עומק הפיגור בהלוואות. מצד שני, העובדה שמדובר ב"טריגר" חשבונאי - כלומר מקור הדיווח אינו באמת מודע למתרחש "בשטח", ברמת ההלוואות - יש לה השלכות בעייתיות: פיגור ביצירת תמונת המצב, ואי-בהירות לגבי מקור הבעיה. הפיגור נבע מכך שנתונים חשבונאיים היו מעובדים רק בתדר רבע-שנתי, והם היו מתפרסמים למעלה מחודש לאחר תום הרבעון נשוא הדיווח. לשם המחשה: קפיצה בהיקפי הפיגור שחלה בחודש ינואר זכתה לדיווח חשבונאי רק בעת פירסום הדוח הכספי של הרביע הראשון, לקראת סוף חודש מאי.  אי-הבהירות מקורה בכך שמדובר בנתונים מיצרפיים: אין בהם אבחנה לגבי מקור הבעיה. כאנלוגיה, ניתן לחשוב על כך שבדיקות המעבדה הרפואית מראות לנו שקיים זיהום בגופנו אבל הן אינן יכולות למקד את המימצא ולומר באיזו מערכת קיים הזיהום ומהו.

מהו יכול להיות מקור הבעיה?
מהן בעצם האפשרויות? נמנה כאן ארבע: 
  1. ייתכן שמדובר בתופעה סטטיסטית: מקריות, השפעה עונתית או סתם "רעש";
  2. ייתכן שמדובר ב"עוקץ": הצלחה של קבוצת לווים לרמות את הבנק; 
  3. ייתכן שמדובר בשיקולים מוטעים מצד הבנק בתהליך החיתום - טעות נקודתית, הקשורה למאשר הלוואות או סניף מסוים, או טעות מערכתית במדיניות האשראי של הבנק; 
  4. ייתכן שמדובר בהשפעת מחזור כלכלי על יכולתם של הלווים לעמוד בתשלומי המשכנתא.

הדיאגנוזה חשובה. אם מדובר בתופעה סטטיסטית - מיותר לנקוט בצעדים; אם מדובר ב-"עוקץ" - נדרשת פעולה מיידית ונקודתית לעצירת ה"דימום" ולהשבת הכספים; אם מדובר בטעות במדיניות האשראי - יש לזהות את הטעות ולסגור את ה"פירצה"; אם מדובר בהשפעת מחזור עסקים - שוב, אין (כמעט) מה לעשות.

בהעדר אינפורמציה, גוברת תחושה של דאגה: אנחנו מדממים, ולא יודעים מהיכן. פרט לעצם הניסיון להבין מה קורה,  נוצר כמעט-מייד לחץ חיצוני על הבנק מצד הדירקטוריון, הציבור (המיוצג ע"י אנליסטים בשירות התקשורת) והרגולטור, לנקוט בצעדים לטיפול בבעיה שנוצרה ולהרחיק את האיום מהבנק. זה מעלה את מפלס הדאגה בבנק לכדי-פניקה: אנחנו מוקפים אויבים.

כיצד מזהים?
המציאות הייתה מאתגרת: נוריות הבקרה נדלקו, נוצר לחץ חיצוני לנקוט בצעדים דחופים, אבל לא הייתה בשלב זה יכולת לבצע דיאגנוזה אמינה של הבעיה - אין עדיין תמונת מצב. מערכת הבקרה של הבנק לא יכלה לראות "בזמן אמיתי": הבדיקות הנדרשות כדי לאתר את מקור הבעיה ולגבש דיאגנוזה אורכות זמן. חישבו על תפקוד חדר המיון בבית חולים: על בדיקות מעבדה, על צילומי רנטגן. אנליזה היא תהליך ארוך, יקר ודורש חשיבה שקולה.

התוצאה הייתה שלבנק לא הייתה יכולת באותה עת להבחין בין סיכון אשראי לבין התממשותו. זוהי אבחנה חשובה: סיכון אשראי הוא חלק בלתי נפרד מעולם האשראי; הוא חבוי (לטנטי), כלומר הוא מתקיים גם כאשר הוא אינו גלוי לעין. ההבחנה היחידה בו היא באמצעות מודלים אנליטיים להערכה כמותית של החשיפה לסיכון אשראי, אבל באותה עת גם לא פעלו בבנק מודלים כאלו. התממשותו של סיכון אשראי היא אירוע עצמאי: היא אינה מעידה על גידול של החשיפה לסיכון, אלא על התממשות הסיכון שהיה גלום בחשיפה. אבל כשההבחנה אינה קיימת - כיצד נפענח גידול מפתיע בהיקף הפיגורים?

מנווטים בחושך
הבעיה של הבנק הייתה שהוא אינו יכול להמתין עד להתבהרות התמונה: היה עליו לפעול מייד, למרות הערפל, ולהישען על עירוב של פיסות מידע קיימות עם תחושות-בטן כאינדיקציות לגבי זיהוי הבעיה. זהו שלב רגיש, שבו הרצון לאסוף מידע במהירות פוגש (שלא בטובתו) בחרושת של שמועות והערכות לא מבוססות, ונוצרת בעיה של סינון המידע המטעה. במקרה שבו מדובר, כפי שנראה בהמשך, האנליזה שנעשתה בשלב מאוחר יותר הראתה שהערכת המצב המיידית הייתה מוטעית.

המחשבה האינסטינקטיבית של הבנק הייתה שמדובר בטעות בקבלת החלטות האשראי, בין שמדובר בבעייה נקודתית ובין שמדובר בטעות במדיניות האשראי. הפעולות המיידיות בהן נקט הבנק היו לכן בשני מישורים: זה של קבלת החלטות האשראי, וזה של גביית הפיגורים. במישור הראשון הועבר מסר תקיף למעריכי האשראי שיש צורך להחמיר בבחינות המקדימות את קבלת החלטת האשראי. יש לזכור שהחלטות האשראי באותה עת היו מבוזרות, ונסמכו במידה רבה על שיקול דעתו של מקבל ההחלטה; לכן, המאמץ להחמרת הקריטריונים דרש העברת מסרים ניהוליים כלליים (סיסמאות) ולא תיקון נוסחאות ספציפיות. במישור הגבייה החל מהלך שעיקרו תביעה ממחלקות הגבייה להקטין את ממדי הפיגורים של לווים ע"י הפעלת לחץ מוגבר על לווים שנקלעו לפיגור. מהלך זה נמשך בשנים שלאחר מכן וגרם בהדרגה לשינוי הדרך שבה מטפלים הבנקים בלווים שנקלעו לפיגור.

מחיר
המסר למקבלי החלטות האשראי להחמיר את הקריטריונים יכול אמנם להגביר את עירנותם של הללו ובכך לשפר מעט את סיכויי ההצלחה - זוהי התפיסה הניהולית בבסיס העברת המסר. אלא שישנן גם השפעות שליליות למסר כזה: הטלת מורא בקרב מקבלי החלטות האשראי,  ובכך יצירת אסימטריה בין שכר ועונש בתחום החלטות האשראי; הקטנת נכונותם של מקבלי ההחלטות לפעול לפי מיטב שיפוטם ונטייה למה שקרוי "כסת"ח" או "סינדרום הראש הקטן"; החמרה שלא לצורך של הקריטריונים למתן אשראי, שעלולה לפגוע בהיקף פעילותו העסקית של הבנק.

הדרישה ממחלקות הגבייה לנקוט בצעדים דחופים להקטנת היקף הפיגורים גם היא מובנת: זהו צעד אינסטינקטיבי, מין טיפול סימפטומטי בבעיית הפיגורים. הבעייה היא שדרישה זו משנה את כללי ההתנהגות של אנשי הגבייה, מניסיון לפתור בעיות פרטניות של לווים, לרוב תוך הבנה הדדית ולטובת שני הצדדים, למיקוד בהפעלת לחץ על לווים שנקלעו לפיגור להקטין את היקף הפיגור "בכל מחיר". האינטראקציה בין הבנק ללווה הופכת יותר ויותר ל-'משחק סכום אפס': הבנק יקריב את טובת הלקוח כדי להגיע להישגים בתחום הגבייה. ככל שחלף זמן וממדיה של בעיית הפיגורים רק החריפו - האסטרטגיה של הבנק הלכה ונעשתה יותר ממוקדת, יותר צינית: מאמצי הגבייה התמקדו יותר ויותר בגביית פיגורים כדי להקטין את הנזק לרווחיותו החשבונאית של הבנק, כלומר להקטין את ההפרשה לחובות מסופקים; המשמעות הייתה התמקדות במחולליה העיקריים של ההפרשה לחובות מסופקים: הלוואות מכספי הבנק, הלוואות בסכומים גדולים, והלוואות בעומק פיגור גבוה.

פעולות הדירקטוריון
דירקטוריון הבנק נהג להתכנס אחת לחודש. ככלל, מדיניות האשראי של הבנק הייתה קבועה לאורך שנים, והיא שיקפה את תפיסותיו המקצועיות לגבי מחוללי סיכון. עם זאת, מדיניות זו נידונה מחדש מידי שנה ואושררה ע"י הדירקטוריון בדיון שנתי ייעודי בנושא האשראי. העניינים קיבלו תפנית מסויימת כשהחלה החמרה של מצב הפיגורים בהלוואות המשכנתא.

תופעת הפיגורים הגואים צצה על שולחן הדירקטוריון בשני הקשרים: בסקירת המנכ"ל את הפעילות בחודש השוטף, ובהצגת טיוטת הדוחות הכספיים במסגרת אישור הדוחות הכספיים הרבע-שנתיים. כתוצאה מהאירועים, המנכ"ל נכנס לעמדת התגוננות: היה עליו להסביר לדירקטוריון את הסיבה להתגברות הפיגורים ואת תכניתו לפתרון הבעייה. כאמור, הדיאגנוזה עדיין לא הייתה ברורה בשלב הראשון, ולכן מדובר היה יותר בהערכה, ביכולת שכנוע ובנקיטת מכלול רחב של צעדים - מין ירי לכל הכיוונים. אבל ככל שחלפו חודשים והצעדים בהם נקט הבנק לא הביאו להקלה הצפויה בבעיית הפיגורים והבנק המשיך להקיז דם - האווירה סביב שולחן הדירקטוריון השתנתה והלחץ על המנכ"ל גבר. במצב שנוצר הוא נדחף לצורך לנקוט בצעדים נוספים.

הצעדים העיקריים שננקטו היו שלושה:
  • שינוי מדיניות האשראי (החמרת הקריטריונים למתן אשראי);
  • התקשרות עם EMI - החברה הפרטית לביטוח משכנתאות - כדי להישען על ביטוח משלים בהלוואות עם שיעור מימון גבוה;
  • חיזוק משמעותי של גוף הגבייה של הבנק, לרבות התקשרות עם משרדי עורכי דין חיצוניים לצורך מיקור-חוץ של תהליכי מימוש הנכסים במקרים של לווים חדלי-פירעון.

האם הצעדים שקבע/אישר הדירקטוריון היו מועילים?
יש לי ספק בכך. החמרת מדיניות האשראי אינה צעד סביר לפני שנוצרת אבחנה אנליטית ברורה מהן החוליות החלשות במדיניות האשראי. ללא אבחנה כזו שינויי הקריטריונים שנקבעו היו סתמיים, פופוליסטיים. שינויים כאלו יכולים אפילו לפגוע ברווחיותו של הבנק: להרחיק מהבנק אוכלוסיית לווים רווחית, אם יסתבר שהמירווח הפיננסי שמשלמים לווים אלו על הלוואותיהם יותר ממכסה על תוספת הסיכון.

ההתקשרות עם EMI הייתה יותר צעד פוליטי-הכרזתי מאשר צעד מהותי: על פניו, אין לחברה פרטית יתרון יחסי בניהול סיכוני אשראי על-פני בנק למשכנתאות, מה גם שלבנק היה ניסיון אמפירי מצטבר שהיה נכס חשוב בעוד שחברת הביטוח הייתה (עדיין) חסרת ניסיון וללא בסיס נתונים רלוונטי. מצב זה השתנה, כמובן, לאחר מספר שנים, כשחברת הביטוח כבר צברה ניסיון ובסיס נתונים קריטי ויצרה עדיפות על הבנק ביכולת הערכת סיכוני האשראי. בנוסף, התמחור שקבעה חברת הביטוח (והחברה הייתה מונופול בתחום ביטוח סיכוני משכנתאות) איפשר לה לבצר לעצמה רווחיות גבוהה בעוד שהבנק נותר רק עם רווחיות שולית מתחום המשכנתאות.

המטמורפוזה של גופי הגבייה פעלה גם היא נגד הבנק. כאמור, הבנק התמחה היסטורית בהלוואות מכספי המדינה שניתנו ל-"זכאים" לפי הגדרות משרד השיכון. ככזה, הבנק קיים קשר נרחב עם קבוצות אוכלוסיה פחות-מבוססות, חלקן החשוב ממוקם בפריפריה. טיפול בגבייה מקבוצת אוכלוסייה זו דרש אמפתיה, דרש חיפוש פתרונות שיתאימו לשני הצדדים. המעבר לראיית "שורה תחתונה" - גבייה כמטרה יחידה - שינה את ההתייחסות ללקוחות. בעולם של "משחק סכום אפס" המטרה של הבנק אינה מתחשבת עוד בטובת הלווה, אלא מתמקדת במזעור הנזקים לבנק גם במחיר של גרימת נזקים כבדים ללווה. העברת הטיפול במימוש הנכסים למשרדים פרטיים של עורכי-דין יצרה מצב של ניתוק יחסים עם הלווה שנקלע לקשיים והפקרתו לחסדי עורך הדין החיצוני. בראייה ארוכת-טווח, הבנק - שהיה לו מוניטין כבנק "מתחשב", בנק שהלקוח יבחר בו אולי בגלל שבעת צרה הוא יהיה יותר אמפתי מהאחרים - ויתר על המוניטין (והיתרון התחרותי הגלום בו) תמורת הסיכוי להקל על בעיית הפיגורים ועל הפגיעה בריווחיות בטווח הקצר. בעולם שבו הלוואת-משכנתא היא כמעט מוצר אחיד (commodity) - זהו מהלך אסטרטגי מעורר תמיהה. ומעניין שהבנק, שוויתר על מיתוגו כבנק "מתחשב" - ניסה אח"כ לבנות לעצמו מיתוג כבנק "מומחה למשכנתאות". בעולם הנוכחי של מוצרים אחידים, כפי שקוראי בלוג זה כבר הבחינו בוודאי במספר רשימות - אין לדעתי מומחיות כזו.

הבעייה של התיקון לחוק הערבים
למי שעוקב אחר הרשימות המתפרסמות בבלוג זה מוכרת כבר הבעייתיות שיצר התיקון לחוק הערבים שקיבלה הכנסת בשנת 1992. נזכיר בקיצור: לפי התיקון, שחל רק לגבי הלוואות לדיור, בנק אינו יכול לפנות לערבים האישיים בתביעה לפרוע את יתרת החוב של הלווה לפני שמיצה את כל הצעדים למימוש דירתו של הלווה. פרט לכך שהתיקון גרם לכך שהבנקים "נגמלו" די מהר מהנוהג להשתמש בערבים אישיים כחיזוק לשעבוד הדירה - הם נאלצים כיום, במקרה של לווים שנקלעו לפיגורים ואינם יכולים לסלק את הפיגור, לפעול קודם כל לפינוי הלווה מדירתו ולמכירת הדירה לצורך כיסוי החוב.

השינוי גרם לבנקים למשכנתאות להיות יותר נוקשים כלפי הלווה. בעבר, הבנקים לא נהגו לתפוס דירות ולמכור אותן אלא עסקו בניהול משא-ומתן עם לווים וערבים לגבי הקטנת פיגור ופריסת חובות. לאחר שנתקבל התיקון לחוק, דרך פעולה זו נאסרה עליהם והם נדחפו שלא מרצונם לנקיטת צעדים למימוש השיעבוד. המדובר אינו רק באפשרות של פינוי הלווה מדירתו לצורך מכירת הדירה - מדובר ב- State of Mind של הבנקים: מרגע שנדלקת נורית האזהרה לגבי הלווה - הבנק כבר מתכוונן למהלך של מכירת הדירה.

למרות שבתקופה הקצרה (כשבע שנים) שחלפה מאז התיקון לחוק הערבות ועד למשבר שבו מדובר כאן כבר צברו הבנקים מעט ניסיון במימוש דירות (תהליכי המימוש יכולים להתמשך כשנתיים) - האירוע של "מכת הפיגורים" שבו מדובר היווה מבחן ממשי ראשון ליכולתם של הבנקים להגן על עצמם ולכסות את יתרות החוב של הלווים בדרך זו. והבנקים אמנם פנו להתמודד עם גל הפיגורים בדרך היחידה שהותיר להם המחוקק: הסתערות על הלווים שנקלעו לפיגורים. בגלל עוצמתו ופתאומיותו של הנחשול - אפשר אולי להבין את "הסרת הכפפות" ואת השימוש של הבנקים בקבלנים חיצוניים (משרדים פרטיים של עורכי-דין) לביצוע המימושים. המפסיד הברור כאן היו הלווים שנקלעו לפיגורים: לא רק שהם נקלעו לבעייה המאיימת על פרנסתם - עכשיו הבנקים מפעילים כנגדם אמצעים נוקשים, לרבות עיקול דירותיהם, כדי להכריח אותם להמשיך לשלם את הלוואות המשכנתא.

מה הסתבר כאשר האור נדלק?
במהלך החודשים שחלפו מאז שנדלקו נוריות האזהרה הלכה תופעת הפיגורים והתרחבה. במקביל, זרימת מידע וניתוחו גרמו לכך שהחלה להתגבש בבנק תמונה לגבי התופעה. אם נתייחס לפי סדר לארבע האפשרויות שמנינו בתחילת הרשימה כמקור להתפרצות הבעיה, נראה כך:
  1. האפשרות שמדובר ב"רעש" סטטיסטי, בתופעה מקרית או בהשפעה עונתית - נשללה ככל שהתברר שמדובר במגמה יציבה של גידול קצב הפיגורים;
  2. האפשרות שמדובר ב"עוקץ", כלומר בקבוצת לווים שהצליחו להונות את הבנק - נשללה כשהתחוור שמדובר בתופעה רחבה, שאינה ממוקדת גיאוגרפית ושאינה קשורה למקבל החלטות יחיד;
  3. האפשרות שמדובר בטעות במדיניות האשראי של הבנק או בשיקולים מוטעים של מקבלי החלטות מסויימים במידרג האישורים - נשללה גם היא. ככל שהצטברו הנתונים ונמשכו הניתוחים הסתבר שלא מדובר בכניסה לפיגור של לווים חדשים - כאלו שנטלו הלוואות בשנה שקדמה למועד כניסתם לפיגור, מה שהיה יכול להצביע על התדרדרות של איכות החיתום בבנק - אלא דווקא של לווים ותיקים, ששילמו את תשלומי המשכנתא שלהם כסידרם במשך מספר שנים לפני שארע משהו שגרם להם להיכנס לפיגור בתשלומים. העובדה שמדובר בלווים המוגדרים "טובים" שללה את האפשרות שמקור הבעיה בסטנדרטים של חיתום או בטעות במדיניות האשראי;
  4. נותרה, לכן, האפשרות האחרונה: שמדובר בהשפעה של מחזור העסקים שגרמה לעלייה כללית של שיעור הפיגורים. ככל שהצטברו הנתונים התחזקה מסקנה זו, כשהסתבר שמדובר בלווים נורמטיביים, ותיקים, ואין מדובר בפירצה במדיניות האשראי של הבנק.

אז מה באמת קרה באירוע זה? כמה מסקנות
בדיעבד, אנו מבינים טוב יותר את השפעתו של מחזור עסקים על תחום המשכנתאות. האטה כלכלית פוגעת בהכנסותיהם של עצמאים, וגורמת גם לשכירים לאבד מקום עבודה ולשהות פרקי זמן ארוכים מהממוצע מחוץ למעגל העבודה. חלק מפגיעה זו מגיע גם לחוב המשכנתאות של משקי הבית. לא מדובר בלווים "טובים" או לווים "רעים" - התופעה יכולה להתרחב לכולם. זה אולי נשמע פשוט, אבל האירועים של תחילת העשור הקודם היו הפעם הראשונה שבה נתקלו הבנקים בהשפעת מחזור על פיגורים מאז הרפורמה במשכנתאות (1990) שהעבירה את רוב סיכוני האשראי אל כתפיהם.

התמונה העולה מהתנהגות הפיגורים אינה חופפת את הגידול בחשיפתו של הבנק לסיכון אשראי. סיכון אשראי הוא תוצאה של שני גורמים: הסיכון התיאורטי שלווה ייקלע לחדלות-פירעון, והסיכון שהתמורה ממכירת הדירה לא תספיק לכיסוי יתרת החוב. העובדה שלווה מסויים נקלע לפיגור אינה מהווה כשלעצמה גידול של חשיפת הבנק לסיכון אשראי: ייתכן שמדובר בבעייה זמנית של הלווה (לדוגמא: פגיעה בהכנסתו השוטפת בגין מחזור עסקים או פגיעה אינדיבידואלית בו) שניתן היה להתגבר עליה ע"י הסכמה לפריסת התשלומים, אפילו לתקופת-ביניים; ייתכן בכלל שיתרת החוב מהווה חלק לא-גבוה מערך הדירה, ואז הבנק אינו חשוף כלל לסיכון של הפסד כתוצאה מכשל האשראי. במקרה כזה ההתייחסות לתמונת הפיגורים כאינדיקציה היא טעות בהבנת תמונת הסיכון. מטעות זו נפגעים גם הלווים וגם הבנקים.

תופעה של מחזוריות בפיגורים היא משהו שהבנקים צריכים לקחת בחשבון כנגזרת מהמחזוריות העסקית במשק. המשמעות היא שאין להיבהל מגידול בפיגורים בתקופות של האטה ולהתייחס לכך ככישלון, ממש כשם שאין להתייחס לירידה של שיעור הפיגורים בתקופה של פריחה כלכלית ולהתייחס לכך כהצלחה. אם בכלל, הבנקים צריכים להיערך לקראת מצבים של האטה מחזורית ולתגבר בהתאם את מחלקות הגבייה שלהם: לא דווקא כדי להגביר את קצב הפינוי של לווים מדירותיהם ואת קצב מימוש הנכסים (גם זה נחוץ), אלא גם כדי להיערך לפעולות נחוצות של אירגון מחדש של חובות לווים שנקלעו לקשיים כלכליים. אירגון מחדש של חובות אינו צעד טכני: הוא מחייב הערכה מלאה של סיכון וקבלת החלטות.

נקודה אחרונה זו היא פתח להפיכת אירוע הפיגורים להזדמנות עסקית עבור הבנקים. הבנקים מתחרים ביניהם כשהם משתמשים בכלים כמו מוצרים פיננסיים וריבית. למעשה, הלוואת המשכנתא היא כמעט Commodity - הבנקים מציעים מוצרים פיננסיים כמעט זהים ולכן בשיעורי ריבית כמעט זהים. מאז שהבנקים העצמאיים למשכנתאות נעלמו מהמפה ומוזגו לתוך חברות-האם, הבנקים המסחריים מנסים להישען על לקוחותיהם הקבועים (בעלי חשבונות עו"ש) ולהפוך את הלוואות המשכנתא לעוד מוצר פיננסי במערך המוצרים והשירותים שהם מציעים. טיפול אמפתי בלווים שנקלעו לבעיות (המחייב, כאמור, יכולת ניתוח סיכונים) הוא הזדמנות לבנק לבדל את עצמו מהמתחרים; להציע חבילת ערך שונה.

האירוע שתואר ממחיש את החשיבות העצומה של דיאגנוזה. הבחנה מוטעית בין סיכון אשראי לבין התממשותו עלולה לגרום לבנקים לנקיטה בצעדים דרסטיים מידי, כמו הסתערות תוקפנית על הלווים או שינוי שלא לצורך של מדיניות האשראי. דיאגנוזה מחייבת מערכות מודרניות להערכת סיכון אשראי, ומערכת בקרה שתאפשר להבחין בין כשלים לסוגיהם ובינם לבין השפעות מחזוריות.

מרגע שקיימת אפשרות אמינה לבצע דיאגנוזה ולהעריך את מקור הבעיה - אין צורך לבסס את הערכת התוצאות הכספיות של הבנק על הפרשה אוטומטית לחובות מסופקים: אפשר להבחין בין סיכון לבין הפרשה חשבונאית לחובות מסופקים. בעולם יותר נאור, גם המנכ"ל והדירקטוריון יהיו פטורים מהצורך לעסוק ב"קוסמטיקה חשבונאית" ויוכלו להתייחס למשמעויות העסקיות האמיתיות של תופעת הפיגורים. כפי שראינו, לא רק שלא יהיה צורך אז לנקוט בצעדים יחצ"ניים של הכרזה על הידוק מדיניות האשראי - אפשר יהיה גם לוותר על פעולות שמטרתן היחידה הייתה הקטנת ההפרשה השוטפת.

ומשהו גם לבנק ישראל
אירוע עליית הפיגורים בתחילת העשור הקודם לא קרה באשמת בנק ישראל, והוא גם לא היה יכול למנוע אותו או לגרום להחלשתו - זוהי תוצאה בלתי-נמנעת של מחזור עסקים. אבל הדרך שבה פעלו הבנקים היא כבר תוצאה של כללי התנהגות שכפתה עליהם הוראת המפקח על הבנקים בנושא הפרשה לחובות מסופקים. שיטה זו, שהייתה אולי "שיטת אצבע" סבירה כל עוד לבנקים לא היו כלים להערכה כמותית של החשיפה לסיכוני אשראי - אינה דרושה עוד כיום לאור ההתפתחות של הכלים והמערכות לניהול סיכונים. אפשר היה לחתור לדיווח חשבונאי שישקף נכוחה את סיכון האשראי. ללא שינוי בכללי הדיווח אנו צפויים להשפעתה המעוותת של השיטה החשבונאית על תמונת הרווחיות, ועוד יותר - להשלכות על התנהגות הבנקים לכשניתקל שוב באירוע מחזורי.

זוהי הסיבה, כפי שהזכרתי ברשימה קודמת, לפנייתי לבנק ישראל על רקע ההיערכות לאפשרות שהשפעות המשבר הפיננסי של 2008 יגיעו גם לישראל. החשש שהבעתי, כפי שהוסבר ברשימה הנוכחית, הוא שהאטה כלכלית תביא לגידול מחזורי של היקף הפיגורים בהלוואות משכנתא. גידול כזה, בהינתן כללי הדיווח החשבונאי, יחייב את הבנקים להציג פגיעה ברווחיהם. פגיעה זו אינה אמיתית אלא מחזורית, אבל היא תכריח אותם לפעול בנחרצות נגד משקי הבית. המשמעות היא פינוי לווים מבתיהם וניסיון של הבנקים לכסות את יתרות החוב ע"י מכירת הדירות. זהו מהלך-סרק, שיפגע בלווים ובבנקים שלא לצורך. במקרה של מחזור עסקים מספיק חזק, זהו תהליך שיכול לגרום לנזקים קיצוניים, לפגוע בשוק הדירות ולאיים על יציבות המערכת הפיננסית. זה מה שניסיתי למנוע. למזלנו, השפעות המשבר הפיננסי העולמי הביאו רק להאטה של קצב הצמיחה בשנת 2009 - לא לשפל. החששות לא התממשו. אבל כדאי לזכור: הגלגל ממשיך להסתובב.