יום רביעי, 26 בפברואר 2020

מדוע לווים מבוגרים מתקשים לקבל הלוואות משכנתא?

פנה אלי באחרונה פנסיונר שמעוניין להשקיע את חסכונותיו בדירה שתשמש אותו להשכרה (כלומר: לא למגורים עצמיים). ברשותו הון עצמי של כמיליון ש"ח, והוא מעוניין לרכוש נכס שמחירו כ-1.5 מיליון ש"ח בעזרת הלוואה בנקאית (משכנתא) של כ-0.5 מיליון ש"ח. מדובר לכן במימון של כ-30% מההשקעה. להפתעתו של הלקוח, התברר לו שהבנק אינו נלהב לממן השקעה זו בגלל גילו של הלקוח ובגלל יחס גבוה מידי - לטענת הבנק - בין גודל התשלום החודשי בגין הלוואת המשכנתא לבין הכנסתו של הלקוח. הבנק ניסה לרפות את ידיו של הלקוח: הוא הציע לו לפנות לקבלת אשראי זה במסלול עסקי (במקום במסלול משכנתא) ודרש ממנו בכל מקרה לבטח את עצמו (ביטוח חיים) בגין ההלוואה ולשעבד את הביטוח לבנק. הרושם הכללי של הלקוח היה שהבנק איננו מעוניין לממן את ההשקעה. אבל מדוע? מה הופך את העיסקה ללא-אטרקטיבית בעיני הבנק?
מהי העיסקה שרואה בפניו המשקיע?
הלקוח מחפש דרך להיחלץ מהמצב הנוכחי, שבו הוא נהנה מתשואה אפסית על חסכונותיו באפיק הפיננסי. הוא מעריך שדירה להשכרה היא אפיק השקעה עדיף עבורו: היא תאפשר לו ליהנות גם מהכנסה שוטפת (שכר-דירה) וגם מרווח הון (עליית מחיר הדירה). בסקר שוק שביצע הוא מצא דירה המתאימה למטרותיו. מאחר שמחירה של הדירה הוא כ-1.5 מיליון ש"ח - הוא זקוק לאשראי בנקאי לצורך הרכישה. את בעיית התזרים השוטף של המשכנתא הלקוח תיכנן לפתור בכך שהתקבולים בגין שכר הדירה יממנו עבורו את התשלומים לבנק.
מה השיב הבנק ללקוח?
הטענה הראשונה של הבנק הייתה שמדובר בלקוח מבוגר, ושיש השלכה שלילית לגיל הלווה על נכונות הבנק להעמיד אשראי. מעבר לכך שמדובר בגילנות (אפלייה על בסיס גיל), עולה שאלה מדוע הבנק מתייחס בכלל לגילו של הלווה במקרה זה. בהלוואת משכנתא הלווה משעבד לבנק את הזכויות הרשומות שלו בנכס, כך שבמקרה של חדלות-פירעון (לדוגמה, עקב מות הלווה) הבנק יכול לממש את הנכס המשועבד כדי לסלק את יתרת החוב. במקרה הספציפי שלפנינו, כשמדובר בשיעור מימון כל-כך נמוך (30%) ובהנחה שרישום הזכויות של הלווה בנכס אמנם הוסדר והשיעבוד נרשם - סיכון האשראי של המלווה הוא אפסי, וזאת מבלי להתייחס כלל לאיתנותו הפיננסית של הלווה. אז מדוע חשוב לבנק גילו של הלווה?
דרישתו של הבנק מהלווה לבטח את חייו לטובת הבנק בגובה סכום ההלוואה גם היא מעלה שאלה. ביטוח החיים הנהוג בהלוואות משכנתא בישראל איננו מנדטורי - עובדה שאיננה מובאת לידיעת הלווים (פגשתי גם יועצי משכנתאות שאינם מודעים לנקודה זו). זהו רק נוהג שהשתרש, והוא מוצג לעיתים ללווים כדרישה עקרונית של הבנק ואפילו כתנאי רגולטורי. הנוהג לבטח חיי לווים שרד מתקופות קדומות של תחום המשכנתאות בישראל, כשההלוואות היו מכספי המדינה ורוב הלווים היו זכאים של משרד השיכון - בעיקר משפחות צעירות חסרות-דיור. אני מעריך שהנוהג היה טוב לזמנו: המדינה נרתעה מהצורך לממש ביטחונות במקרה של מות אחד הלווים, ויתרונו של הביטוח היה בכך שהוא איפשר למשפחה במקרה של אסון ליהנות ממחיקת יתרת החוב ולהימנע בכך ממצוקה. מעבר לכך, ביטוח חיים בגין המשכנתא הוא זול-יחסית כשהלווים הם בגיל צעיר. הביטוח מקטין מעט את סיכון האשראי של הבנק (הבנק אינו יכול להיפגע במקרה האסון), ובעיקר - פוטר את הבנק מהצורך המעיק לנהל תביעה משפטית כנגד השאירים כדי לממש את הדירה. לעומת זאת, ביטוח חיים אינו מתאים ללווים מבוגרים: הוא אינו חשוב במקרה של לווה שאיננו מתגורר בדירה, ובוודאי שאינו דרוש כאשר שיעור המימון מספיק נמוך כדי למזער את סיכון האשראי של הבנק במקרה של אסון. מצד שני, דרישה להמציא ביטוח חיים היא בעלת משמעות כספית חמורה ללווה מבוגר: חברות הביטוח תדרושנה פרמייה גבוהה מאד. התוצאה היא שמדובר בדרישה שמכבידה על הלווה ללא צורך ממשי: הנטל הכספי על הלווה הוא גדול, בעוד שהתועלת לבנק (במונחי הפחתת סיכון האשראי) היא זניחה.
הדרישה השלישית של הבנק, שהתשלומים החודשיים בגין המשכנתא לא יעלו על 30% מהכנסתו הפנוייה של הלווה, יכולה הייתה אולי להיראות סבירה; אלא שהתשובה שקיבל הפנסיונר במקרה הזה היא שההכנסות הצפויות מהשכרת הדירה אינן יכולות להיחשב כחלק מההכנסה לצורך עמידה בדרישה זו. זוהי גישה מוזרה כשמדובר במימון השקעה בנכס מניב, כי זוהי התעלמות מהמהות הבסיסית של העיסקה: מה שביקש הלקוח מהבנק היה מימון חלקי של השקעתו, ותוכניתו הייתה לממן את שירותי החוב (התשלומים השוטפים לבנק) מהכנסותיו השוטפות משכר הדירה. זוהי המתכונת המקובלת של כל מימון השקעה במגזר העיסקי, אז מה טעם ליצור גישה נפרדת כשמדובר במשקי-בית?
השאלה המעניינת: מה גרם לתשובות אלו של הבנק?
אפשרות ראשונה שיש לקחת בחשבון היא שהסיבה לתגובתו של הבנק לבקשתו של הלקוח היא הוראות הרגולטור. מאז 2012, על רקע הגיאות בשוק הדיור ובשוק המשכנתאות שנישאה על גלי הריבית הנמוכה והציפיות להמשך עליית מחירי דירות, החל בנק ישראל להתערב בשוק המשכנתאות כשהוא מנסה לרסן את הביקוש לרכישת דיור. התערבותו המרסנת של בנק ישראל התבצעה באמצעות הנחיות חדשות של המפקח על הבנקים בנושא מדיניות ניהול סיכוני האשראי. לא מדובר רק בהנחיות כלליות, בהתרעות ובדרישה להידוק הפיקוח של הדירקטוריון על סיכוני האשראי (כל זה היה כמובן כלול): התערבותו של המפקח לבשה הפעם צורה של הכתבה פרטנית של קריטריונים למתן אשראי. כבר ראינו ברשימות אחרות בבלוג זה שהתערבות זו היא חסרת-תקדים: מעולם לא הייתה התערבות של המפקח על הבנקים בקריטריונים הפנים-בנקאיים למתן אשראי - כל בנק פעל כראות עיניו. חשוב גם להבין שהתערבות זו היא שרירותית: בניגוד לבנקאים, שמחזיקים במודלים ממוחשבים מבוססים-סטטיסטית להערכת סיכוני אשראי - לאנשי הפיקוח על הבנקים אין שום ידע אמפירי על מקורות סיכוני האשראי; קביעותיהם הפסקניות, המכתיבות לבנקים קריטריונים ותנאים ספציפיים, הן לכן שרירותיות; הן מבוססות על סברות ותחושות אינטואיטיביות - לא על מסקנות שעולות ממחקרים אמפיריים מוכרים. דרישות אלו גם אינן נובעות מהסכמות של גופי תיאום בינלאומיים - הן ייחודיות לישראל. כך, מה שהחל לפני כעשור כמהלך של "המבוגר האחראי" לרסן את גיאות המשכנתאות כדי למנוע התפתחות אפשרית של בועת נדל"ן - הפך בהדרגה לשליטה ביורוקרטית פרטנית ומיותרת של הרגולטור במדיניות האשראי של הבנקים. התוצאה היא שלקוח שמגיש בקשה להלוואה נענה לעיתים על-ידי יועץ המשכנתאות הבנקאי שהבנק היה מוכן אולי למלא את בקשתו אבל הוא מנוע מכך על-ידי הוראות המפקח על הבנקים.
אלא שזו איננה התשובה האפשרית היחידה לשאלה מדוע ענה הבנק כפי שענה. אפשרות אחרת היא שמדובר בשמרנותם הטבעית של הבנקים, כלומר שנוח אמנם לבנקים להסתתר מאחורי מיגבלות שהטיל המפקח, אבל גם אילו ניתנה להם יד חופשית - הם היו נמנעים מלהעמיד את האשראי במקרה המדובר. שמרנות היא מושג שמצטלצל יפה, ומתחרז היטב עם אחריות, שיקול-דעת ושנאת-סיכון. לכאורה, מי שעיניו בראשו ואינו חסר-אחריות - לעולם יהיה שמרן. אלא שבעולם שבו יש לבנקים מודלים ממוחשבים שמאפשרים להם להתמודד עם סיכונים על בסיס ניתוח מידע סטטיסטי - שמרנות משמעותה הימנעות מנקיטת מהלכים בניגוד להיגיון העיסקי, משיקולים זרים. שמרנות במקרה זה מובילה לפגיעה ברווחים של הבנקים - לא לשמירה עליהם. כי מדוע שהבנקים יהיו שמרנים אם שעוני הסיכון היקרים והמתוחכמים שהם בנו בעמל רב (מודלים ממוחשבים) מורים להם כיצד לנווט בעולם של סיכונים? יש משהו לא הגיוני בכך שבנק יתעלם משעוני הסיכון שבנה ויפעל לפי עקרונות "רכים" (או אפילו סיסמאות) של שמרנות. זה דומה למי שמתעלם ממכשיר ניווט אלקטרוני שברשותו ומעדיף על פניו ניווט באזימוטים. או שזו איננה התשובה האמיתית לשאלה וישנה אפשרות שלישית.
האפשרות השלישית להסביר את תשובת הבנק ללקוח היא שאיננו נמצאים בסביבה בנקאית תחרותית. בסביבה תחרותית, היינו מצפים שכל אחד מהשחקנים יפעל כדי למקסם את רווחיו. הוא יכול למקסם את רווחיו בעולם המשכנתאות על-ידי הגדלת פלח השוק שלו, תמחור מושכל של סיכון האשראי, והתייעלות תפעולית. הגיאות האדירה של שוק המשכנתאות בשני העשורים האחרונים הניבה לבנקים רווחי-עתק. מאידך, תהליכי מיזוג הפחיתו את מספר השחקנים בשוק: שלושת הבנקים המובילים חולקים ביניהם כ-80% משוק המשכנתאות. בעולם זה של שפע, הבנקים אינם 'רעבים' עוד: התחרות האפקטיבית ביניהם הולכת ומצטמצמת. ניתן להיווכח בכך בעיקר על-ידי התחושה של הלקוחות שהבנקים אינם נאבקים עליהם, על-ידי הקושי של לקוחות ליצור קשר עם יועצי המשכנתאות (בתואנה שיש עומס עצום על סניפי הבנקים), בחוסר הנכונות של הבנקים להתגמש אל מול צרכי הלקוחות, ולבסוף - בחוסר רצון מצד הבנקים להעמיד אשראי שאיננו טריוויאלי (Plain Vanilla). המשמעות במקרה שלנו - הבנק איננו מעוניין להיענות לצרכי פנסיונרים שמעוניינים להשקיע. יש לו מספיק 'ביזנס' בלעדיהם. אין לו צורך להתאמץ.
מה היו צריכות להיות תשובות הבנק?
בעולם תחרותי, שבו הבנקים היו שואפים להגדיל את רווחיהם ככל האפשר, הלקוח נשוא רשימה זו הוא לקוח רצוי. הבנק היה מנסה למצוא דרך שבה הלקוח יוכל להגשים את תכניותיו והבנק יוכל להרוויח. זה אומר שבבסיס התקשורת בין הלקוח לבנק לא הייתה נמצאת האמירה הבנקאית 'קשה לי איתך' אלא האמירה 'טוב שבאת אלי - בוא נמצא את הדרך הנוחה ביותר לשני הצדדים לבצע את העיסקה'. התוצאה תהיה לא רק בתחום שיפור השירות וחוויית הלקוח, אלא גם בהגדלת השוק: יותר לקוחות יוכלו לבצע עיסקאות, והרווח הבנקאי יגדל בהתאם.
גילו של הלווה אינו יכול להוות עילה לדחיית עיסקה - זהו בכלל עניין חוקי. תפקידו של הבנק הוא רק לוודא שבמקרה של חדלות-פירעון יש לו אמצעים לסלק את יתרת החוב על-ידי מימוש ביטחונות (במקרה הזה: מכירת הדירה המשועבדת).
דרישת לשיעבוד ביטוח חיים לבנק כנגד ההלוואה היא מהלך מיותר במקרה של לווה מבוגר: עלותו ללווה גבוהה (היא יכולה להגיע ל-2-3% לשנה מגובה ההלוואה) ותועלתו לבנק נמוכה. עדיף היה לבנק לתמחר את הסיכון הנוסף שגלום אולי בהעדר ביטוח כזה (אם בכלל) ולגלם אותו בריבית המשכנתא. זה היה הופך לחלק מהתחרות, והיה יכול להגדיל את רווחיות הבנקים.
הדרישה שתשלומי המשכנתא השוטפים לא יעלו על 30% מהכנסתו השוטפת של הלווה (לא כולל ההכנסה מהשכרת הנכס הנרכש) היא דרישה שיכולה למנוע את ביצוע העיסקה, שלא לצורך. כל עוד הבנק מעריך שסיכון האשראי שלו בעיסקה הוא נמוך (שיעור המימון הוא קטן-יחסית והשיעבוד של הנכס הוא 'חזק') - אין סיבה להקפיד על פרטים לגבי הכנסות הלווה. מעבר לכך, ייתכן שהתמקדות בהיענות לצרכי הלווה תוביל בכלל את הצדדים לבחור במימון באמצעות הלוואה 'עומדת', כלומר הלוואה שהתשלומים השוטפים בגינה אינם לפי 'לוח שפיצר' אלא קטנים יותר.
כמה תובנות לסיכום
מהו תפקידו של בנק? - בניגוד למה שאולי ניתן לחשוב, בנק איננו עסק להחלפת מטבע (יש חלפנים), לא גוף לביצוע תשלומים לספקים (יש חברות אשראי ויש שירותי תשלומים) ולא גוף לניהול השקעות (ישנם מנהלי השקעות). בנק הוא מתווך פיננסי שעוסק בגיוס פיקדונות של חוסכים ובשימוש בהם להעמדת אשראי למשקיעים. התמחותו העיקרית של הבנקאי היא ניהול סיכונים: היכולת לזהות אפיקי אשראי שבהם התשואה גבוהה מהסיכון. הערכת הסיכון ותימחורו הוא תמצית אומנותו של הבנקאי, והיא מהווה חלק אינטגרלי מיכולתו להפיק רווח. אין אפשרות ליצור רווח (מעבר לריבית חסרת-הסיכון) מבלי ליטול סיכונים.
המסקנה היא שהניסיון ליצור בשוק המשכנתאות עולם חסר-סיכון הוא מהלך הזוי: יש סיכון במציאות היומיומית, ותפקיד הבנקאי להעריך אותו, לתמחר אותו ולגלם אותו בריבית. המחשבה שניתן להביא את סיכון האשראי לאפס (האילוזיה של 'אפס טעויות') היא מחשבה מנוונת: היא מובילה לבנקאות מצמצמת, לעודף ביטחונות בהלוואות המשכנתא ולרווחיות נמוכה של הבנקים בגלל החמצת הפוטנציאל העיסקי. ובכל זאת הבנקים בישראל ממשיכים לנסות. זה מתאפשר בגלל היעדר תחרות בשוק המשכנתאות, בגלל רווחיות גדולה מידי של הבנקים שמאפשרת להם להימנע מהתמודדות אמיתית ולהסתפק רק בחלק מהשוק הפוטנציאלי, ובגלל התערבות מיותרת ומזיקה של בנק ישראל שתומכת בצמצום השוק. זה מאפשר את המצב הנוכחי שבו יותר מידי לקוחות הפונים לבנקים נענים בשלילה: בעולם של תחרות בנקאית אמיתית וניהול סיכונים מתקדם אין למעשה מקום לתשובה שלילית - הכל צריך להיות מגולם בדרישת הביטחונות ובשיעור הריבית.
ונקודה אחרונה - על תיפקודו של בנק ישראל במחזה הזה. באמצעות הוראות המפקח על הבנקים הושם בעשור האחרון מחסום להתפתחותו של שוק המשכנתאות: מיעוט תחרות, רווחיות מוגזמת של הבנקים, התערבות רגולטורית פרטנית ומוגזמת שמצמצמת את התחרות בין הבנקים ומנוונת את כישורי הערכת הסיכונים שלהם, הדרה של שכבות-אוכלוסייה מוחלשות משוק המשכנתאות באמצעות החמרה של הקריטריונים למתן אשראי, והעדפה בולטת של שאלת יציבות הבנקים על פני טובתם של משקי הבית. גם אם ניתן להבין את המניע למהלכים המקוריים בהם נקט בנק ישראל על רקע העלייה המהירה של מחירי הדירות בתחילת העשור - הכיוון בו נעה המערכת מאז אינו סביר ותוצאותיו קשות, גם לטווח הארוך. הגיע זמן להתעורר.

יום רביעי, 19 בפברואר 2020

האמנם אין יותר שמאל מדיני בישראל?*

רוגל אלפר טוען במאמר שפורסם השבוע ב-'הארץ' שהמאבק בין ימין לשמאל פוליטי בישראל הסתיים: "הוא הוכרע בנוק-אאוט של הימין"; "חזון הסיפוח ... נהנה מתמיכה של רוב עצום בציבור היהודי בישראל ... כבר אין חצי-עם שתומך במסירת שטחים תמורת שלום ... השמאל הובס והתכווץ לשוליים חסרי משמעות" (ראו: 'קץ הפוליטיקה', כאן).
אני מציע קריאה שונה של המציאות. מזה שנה ניטשת בישראל מערכה פוליטית כבדה על סיום שלטונו של נתניהו. מערכה זו לא הוכרעה בשני סיבובי הבחירות האחרונים, ולפי הערכות סוקרי דעת הקהל לא בטוח שהיא תוכרע בסיבוב השלישי. קרב ההגנה שנתניהו מנהל הוא נואש. הכול מותר בעיניו כדי לסכל את המהלך - הוא 'שורף את המועדון': תוקף (ומקעקע) את רשויות החוק של המדינה, מתיז ארס לכל עבר, מקריב את עתידה הפוליטי של מפלגתו-שלו משיקולי הישרדותו האישית, וממנה לכל התפקידים הממלכתיים אנשים לא-ראויים שנבחרים על ידו רק לפי מידת נאמנותם האישית לו. אין יותר ערכים ממלכתיים שמגבילים אותו בקרב זה. 
זוהי מלחמה קשה, ולמחנה שמייחל לסילוקו של נתניהו מראשות הממשלה יש סדר-עדיפות: קודם כל לסלק את נתניהו, ורק אחר-כך להתפנות לעסוק בשאלות הפוליטיות האחרות. סדר-עדיפות זה מכתיב אסטרטגיה לבחירות הקרובות: תמיכה ברשימה פוליטית שיש לה סיכוי ממשי להביס את נתניהו. זה חייב להיות גוף מהמרכז הפוליטי, שהיתרון האלקטורלי שלו נעוץ בכך שיש לו יכולת לגייס תמיכה גם בקרב מצביעים מהימין, כאלו שמחזיקים אמנם בדעות של הימין אבל מאסו בשלטון נתניהו. 'כחול-לבן' היא כיום הרשימה היחידה שיש לה סיכוי לנצח במערכה זו; היא חברה לשם כך; זהו ייעודה. ולכן שונעו מנדטים של מפלגות שמאל אליה: מצביעי שמאל עברו לתמוך ב-'כחול-לבן'. 
אין בנהירה מהשמאל ל-'כחול-לבן' שום אמירה על הפקרת ערכי השמאל. 'כחול-לבן' איננה מפלגה הומוגנית, לא בית פוליטי אמיתי ולא בעלת תפיסה אידיאולוגית מגובשת – היא רק כלי-מגח שמגלם את הסיכוי הפוליטי היחיד לפורר את אחיזתו של נתניהו בשלטון. יש לכן לברך על קיומה – לא לתהות על קנקנה, לא לבדוק בציציותיה. לתמוך - לא לבקר. על הנוסעים שעלו לרכבת של 'כחול-לבן' לעשות הכל כדי שהיא תצליח במסעה זה - לא לעסוק בצורה כפייתית בבירור עד כמה מנהיגיה הם באמת אנשים ללא רבב או הוגי רעיונות מעוררי השראה. זו איננה השאלה החשובה כעת.
אם אמנם היא תצליח במאמציה לסיים את שלטונו של נתניהו, 'כחול-לבן' תמלא את תפקידה ההיסטורי. חלקנו נוכל לחזור אז לאוהלינו האידיאולוגיים המקוריים ולשוב ולהתכתש בינינו לבין עצמנו על ניואנסים וגוונים של הסכם השלום עם הפלסטינים. נוכל לשוב אז לשאלות הפנימיות החשובות של חברה, כלכלה, דת ומדינה. שורות השמאל תתמלאנה מחדש. אבל התנאי לכל זה הוא שנצליח לסיים את עידן נתניהו, ועדיף לנו כחברה מורכבת והטרוגנית שנעשה זאת פוליטית, באמצעות הקלפי, ולא שניוושע ע"י המערכת המשפטית. ובינתיים, מיותר להתייאש: המאבק בין ימין לשמאל לא הוכרע, ויש בהחלט חצי-עם שתומך בפשרה טריטוריאלית במסגרת הסכם שלום. והוא ישוב לזה מייד לאחר שנתניהו יפנה את מקומו. 
*רשימה זו פורסמה כשהיא מקוצרת מעט במדור 'מכתבים למערכת הארץ', 19.2.20

יום שבת, 8 בפברואר 2020

האם אתם מוכנים לשינוי מגמה?

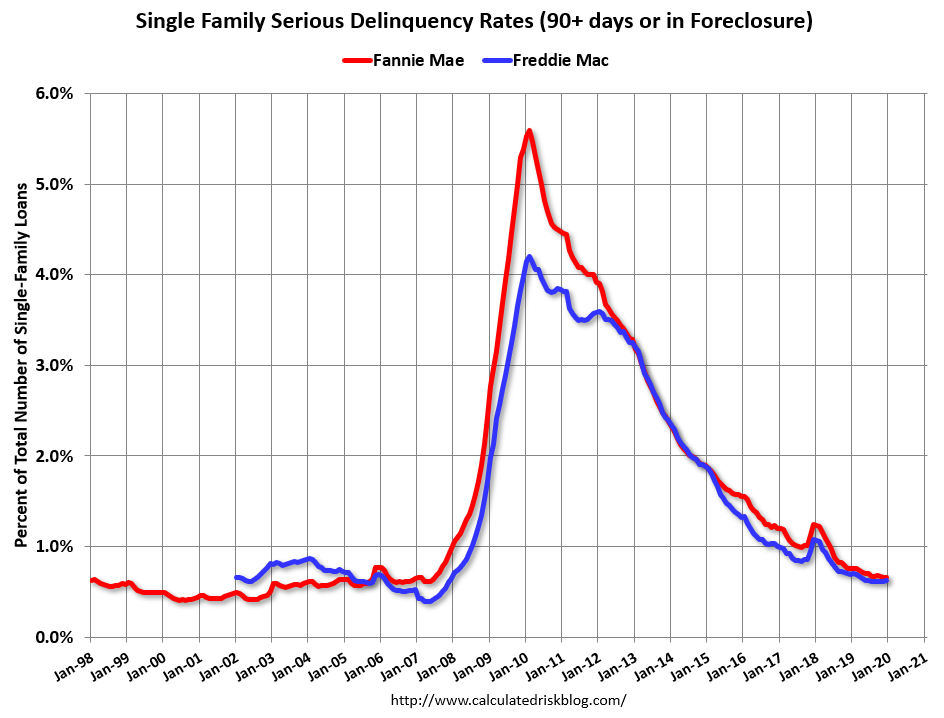
הבלוג "Calculated Risk" פירסם באחרונה גרף המתאר את התפתחות שיעור הפיגורים הקשים (פיגור הנמשך מעבר ל-90 יום) בהלוואות שבוטחו על-ידי סוכנויות המשכנתאות האמריקניות "פאני מיי" (Fannie Mae) ו-"פרדי מק" (Freddie Mac) בתקופה 2020-1998. להלן הגרף:


הגרף ממחיש את הדרמה שחולל משבר המשכנתאות. אנו רואים שעד לשנת 2007 שיעור הפיגורים הקשים בהלוואות משכנתא שמעמידות הסוכנויות היה יציב בתחום 1%-0. יציבות זו התערערה ב-2007, כשמיליוני לווים (לא בהכרח לווים חדשים) החלו להיקלע לפיגורים, ובתוך כשנתיים (עד לסוף 2009) השיעור עלה לכ-4.2% ("פרדי מק") או 5.6% ("פאני מיי"). מאז, שיעור הפיגורים ירד ברציפות והוא חזר בסוף 2019 לרמתו של לפני המשבר. זוהי המחשה דרמטית של יחידותה של התופעה, של עוצמתה, ושל ההסיכוי שהמשבר אולי מאחורינו ושוק המשכנתאות האמריקני חוזר לבריאות תקינה.
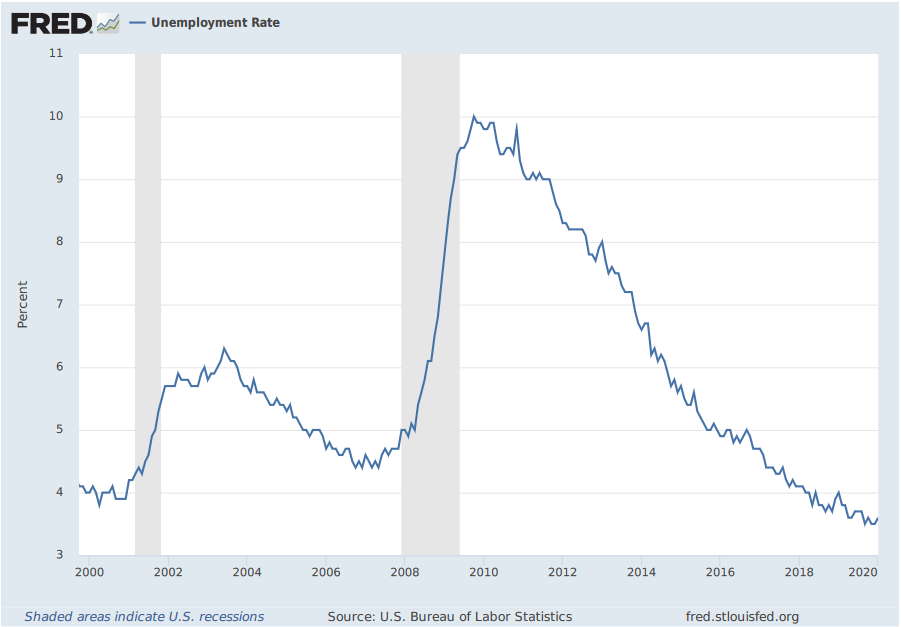
עדות גרפית נוספת לסיומו של המיתון הכלכלי העמוק ביותר שהיה במשק האמריקני ב-80 השנים האחרונות (לאחר השפל הכלכלי של שנות ה-30') מומחשת בגרף הבא, המציג את שיעור האבטלה בשני העשורים האחרונים (2019-2000). הנתונים של הבנק הפדרלי, סנט לואיס:


גם בגרף זה אנו יכולים לראות שבאמצע 2007 החל שיעור האבטלה לטפס, וזו הייתה עלייה דרמטית: מ-4.4% במחצית הראשונה של 2007 ל-10% לקראת סוף 2009. גם כאן אנו יכולים להיווכח שבסוף 2009 חל מיפנה ושיעור האבטלה החל לרדת; הוא ירד ברציפות עד לסוף 2019 ועמד על 3.5% - השיעור הנמוך ביותר מאז סוף שנות ה-60'.
לפי שני הגרפים הללו, נראה שהמשבר הכלכלי האחרון הסתיים. אבל מה ניתן ללמוד מהאירוע הזה?
הלקח החשוב הוא שאנו חיים במציאות מחזורית: מגמות של גיאות ושפל מתחלפות ואינן נמשכות לנצח, ויציבות - כלל אינה מציאות אופציונלית. לכן, גם המגמות החיוביות שאנו חווים כיום תחלופנה ונגיע לנקודות מיפנה. דוגמה שממחישה היטב את התנועות המחזוריות הכלכלית ניתן לראות בגרף הבא, שפורסם באתר של CNBC באמצע 2019 תחת הכותרת "זהו כעת מחזור הגיאות הארוך ביותר בהיסטוריה של ארה"ב". תקופת הגיאות הנוכחית "חגגה" אז עשור, וכיום היא "חוגגת" 42 רבעי-שנה. זהו המחזור הארוך ביותר בארה"ב מאז אמצע המאה ה-19. הגרף "מציע" לנו תובנה: לחשוב על כך שכל מחזור גיאות (עמודה ירוקה בגרף) מסתיים בהיפוך מגמה (עמודה אדומה בגרף).


למרות שהיפוכי מגמה מחזורית הם מציאות חיים - אורך המחזורים אינו קבוע ואינו ידוע מראש (למרות מאמצים כבירים שמושקעים בחיזוים), ולאירועים של היפוכי מגמה יש בדרך כלל "הדק" (Trigger) - אירוע שמפעיל אותם; דינמיקה שמזכירה מפולות שלגים. המשבר האחרון - זה שהחל ב-2007 - היה ייחודי בכך שהוא הופעל על-ידי שוק הדיור האמריקני, שהתפוצץ מסיבות ידועות (לא כאן המקום לפרטן - יש רשימות אחרות שנכתבו בבלוג זה). לענייננו, עלינו לקחת בחשבון שבשלב כלשהו נגיע לשינוי מגמה, וגם מעקב שיטתי אחר התקשורת והפרשנויות לא יספק לנו התראה אפקטיבית על כך. צאו מהנחה שתופתעו - אל תניחו שאתם "על" התמונה, שאתם יודעים ומבינים מה מתרחש ושתהיה לכם התראה שתאפשר לכם להיערך לשינויי מגמה. לא תהיה לכם.

אם תפנימו שאנו חיים בעולם של אי-ודאות, בעולם של מחזורים כלכליים - תבינו גם את ההשלכות של נטילת סיכונים פיננסיים: אתם חשופים לסיכונים פיננסיים (וזה כשלעצמו לא נורא), אבל ייתכן שאינכם מודעים לכך (וזה כן נורא). במקום ליטול סיכונים פיננסיים המבוססים על אי-הבנה או תחושת הביטחון שיש לכם ביכולתכם "לקרוא את המפה" (ואפילו להכחיש שנטלתם סיכונים אלו) - התייחסו לסיכונים, וקבלו החלטות מושכלות לגביהם: העריכו מהו הרווח שאתם מצפים לו, ומהו ההפסד הפוטנציאלי שלכם בהתממש סיכון. התנהלו בעיניים פקוחות: ישנם סיכונים במצב הנוכחי, וכדאי להכיר אותם ואולי להתגונן מפניהם.

יום ראשון, 2 בפברואר 2020

האם יש מסקנה אופרטיבית עבורנו מהתחזית הכלכלית שפירסם מזרחי-טפחות?

בנק מזרחי-טפחות מציג תחזית כלכלית
בראיון שהתפרסם באחרונה בעיתון "גלובס" (ראו כאן) הציג מודי שפריר - האסטרטג הראשי של בנק מזרחי-טפחות - תחזיות לגבי כלכלת ישראל לשנים הקרובות. התמונה המוצגת היא אופטימית: המשך הצמיחה, אינפלציה נמוכה, התחזקות השקל, המשך הריבית הנמוכה, והתחדשות העלייה של מחירי הדירות. קצב הצמיחה של המשק יואט יחסית ל-2019, אבל ייוותר ברמה גבוהה בהשוואה עולמית - 3%: "... כרגע לא רואים מיתון גלובלי באופק ... אין סיבה ממשית שקצב האינפלציה בישראל יעלה בשנים הקרובות על 1% לשנה. גם הריבית בישראל תישאר מאוד נמוכה להרבה זמן". שפריר אינו מתרגש מחריגת הגירעון בתקציב הממשלה אל מעבר לתקרה: "הגירעון שגדל ... לא השפיע על שוק האג"ח או על הריבית שישראל משלמת על גיוסי החוב שלה ... יחס החוב לתוצר ירד בשנה שחלפה מכ-61% לכ-60% …. כיום אנחנו ... לא מעריכים שצפויה עלייה או ירידת תשואות באג"ח הממשלתיות השקליות... השקל במגמת התחזקות די רציפה מול סל המטבעות ... גם כיום יש בעולם כמה מגמות שתומכות בהמשך התחזקות השקל … יש המון כסף שנמצא בעולם של ריביות שליליות שמחפש איפה לקבל תשואה חיובית סבירה ... תוסיף לזה את הצטרפות ישראל למדד ה-WGBI … - הצפי שלנו הוא שהכניסה למדד תוביל לזרימה של 3-5 מיליארד דולר להשקעה באג"ח שקליות בישראל - ואת החשבון השוטף החיובי שצפוי להיות השנה ברמה של 12-14 מיליארד דולר בעקבות תחילת הפעילות של מאגר לוויתן, ואתה מקבל הרבה סיבות להמשך התחזקות השקל". לבסוף, שפריר מעריך שהביקוש לרכישת דירות יתחדש ואיתו עליית המחירים:  "... מחירי הדירות יעלו השנה ... יש ירידה חדה בריבית הריאלית … נרשמה ירידה חדה בריבית על משכנתאות בחודשים האחרונים לצד גידול מתמיד בביקושים ורמה לא מספקת של התחלות בנייה. גם אי-הוודאות הפוליטית תורמת לביקושים לדירות כך שקשה לראות איך מחירי הדירות לא ממשיכים לעלות".
התחזית של בנק מזרחי-טפחות מתיישבת עם זו שהציג בנק ישראל לפני כשבועיים (ראו: התחזית המקרו-כלכלית של חטיבת המחקר, ינואר 2020, כאן). זה לא צריך להפתיע: הערכת מצב מקרו-כלכלית וביצוע תחזיות כלכליות הם 'משחק של גדולים' והם מחייבים משאבים להחזקת צוות כלכלנים גדול ותשתית מקצועית (לרבות מודלים לחיזוי) שאינם נמצאים בדרך כלל בידי גופים עסקיים. אני מעריך לכן שהתחזית של בנק מזרחי-טפחות מתבססת על ניתוח של אחרים; אבל, מן הסתם, הדברים שהוצגו אינם רק הודעה יחצ"נית מטעם הדובר: בנק מזרחי-טפחות כנראה מאמץ את תחזית חטיבת המחקר של בנק ישראל בבואו להכין את תוכניות העבודה שלו-עצמו לשנת 2020.
שימו לב שהתרחיש שהוצג הוא חיובי. לא רק שהמצב הכלכלי של המשק היה טוב בשנים האחרונות, כפי שניתן להיווכח מהנתונים - צמיחה כלכלית מתמשכת, אבטלה נמוכה, יציבות מחירים, עודף במאזן התשלומים ושקל חזק - הוא גם ימשיך להיות טוב. ולא רק בשנה הקרובה, אלא גם אל תוך האופק. כדברי טל ברודי ב-1977: "אנחנו על המפה, ונשארים על המפה!". זהו משק שיכול להוות מושא-קנאה לגויים. האם זה באמת מה שיקרה לנו?
מה צריך להפתיע אותנו בתמונת המשק הישראלי?
הנתונים הכלכליים של העולם בעשור האחרון מעוררים דאגה: הם קצת יותר מידי טובים. ארה"ב חווה את מחזור הגיאות הארוך ביותר בתולדותיה (מחזור הגיאות האחרון, שהחל באמצע 2009, נמשך ברציפות זו השנה ה-11. ראו לדוגמה גרף של ה"אקונומיסט", כאן); שיעור האבטלה בארה"ב נמצא בשפל - זהו הנתון הנמוך ביותר ב-50 השנים האחרונות; שוק המניות נמצא בשיא של כל הזמנים, ומחירי הבתים חזרו (בממוצע) למצבם לפני המשבר הפיננסי האחרון. אבל התמונה המוארת הזו אינה חסרה צללים: קצב היציאה מהמיתון האחרון היה איטי יחסית לתהליכים היסטוריים של התאוששות, והשפעתו על שוק העבודה הייתה חלקית בלבד (במונחי הרכב התעסוקה); המשק האמריקני (ואיתו חלקים מהכלכלה העולמית) חיים כבר למעלה מעשור במציאות מטרידה של ריבית אפסית שננקטת על-ידי הבנק הפדרלי כדי להבטיח שתהליך ההבראה השברירי לא ייעצר (אילו היה לבנק הפדרלי אמון בחוסנה של הכלכלה - הוא היה מעלה את הריבית כבר מזמן); משבר האקלים מאיים על עתידו הכלכלי של העולם, והיינו צריכים כבר לראות הפנמה מסויימת של איום זה בשווקים; הממשל הנוכחי בארה"ב קרא בשלוש השנים האחרונות תיגר על הסדר הכלכלי העולמי - ביטל הסכמי סחר בינלאומיים, פרש מבריתות בינלאומיות, ויצר עימות כלכלי-מסחרי גלוי עם סין שעלול להתפתח בעתיד לעימות בין-מעצמתי; הממלכה המאוחדת פרשה מהאיחוד האירופי והשפעתו הצפויה של צעד זה על כלכלת המערב אינה ידועה; ולבסוף - כבר כמה שנים מעמיק קונפליקט איזורי במזרח התיכון סביב תהליך ההתגרענות של אירן, ויש חשש שהסכסוך יסלים למלחמה. האם הצללים הללו הופנמו כבר בהתנהגות השווקים?
וכשמדובר בישראל - קיימים צללים נוספים, ספציפיים: בגלל חולשה פוליטית של הקואליציה הממשלה חורגת כבר שנתיים מתוואי הגירעון הרצוי ("קוסמטיקאים פיננסיים" הצליחו להסתיר חריגה זו למשך שנה אחת...) והדבר מהווה איתות שלילי לשווקים לגבי טיב הניהול הכלכלי של המשק; בגלל פרשיות משפטיות של נתניהו אין בישראל ממשלה נבחרת כבר שנה, ואין ודאות שמצב זה עומד להשתנות בקרוב; ההתמודדות הכושלת של הממשלה הנוכחית עם הוצאותיה המתנפחות גרמה לשחיקה מוגזמת של סעיפי ההוצאה האזרחית (התקציבים החברתיים) ולאיום על שלומן של מערכות הבריאות, החינוך, הרווחה וכו'; הריבית הנמוכה של העשור האחרון - תוצאת לוואי של המשבר הפיננסי העולמי - גרמה להתרוממותו של גל ביקוש ספקולטיבי עצום להשקעה בדיור, להכפלת מחירי הדירות בישראל בתוך כעשור ולחשש שניפחנו בועת נדל"ן שעלולה להתפוצץ; הריבית הנמוכה גרמה לבועה גם בשוקי ההון - התנפחות מחירי המניות והאג"ח - שמקטינה את האטרקטיביות של אפיקי החיסכון השמרניים ומגדילה את סיכון המשקיעים; ולבסוף, מצבה הביטחוני של ישראל אינו נוח, בגלל פוטנציאל גובר להתלקחות צבאית נגד אירן ובגלל חשיפת מרכז הארץ לאפשרות של התקפת טילים מסיבית ממספר חזיתות. ואם כל זה אינו מספיק - הופיע עכשיו טרלול חדש בצורת "עיסקת המאה" שמנדנד שלא לצורך את הסירה. 
לפיכך עולה תמיהה: איך זה שהנתונים הכלכליים בישראל כל-כך טובים? איך זה קורה שהשקעות זרות ממשיכות לזרום למשק הישראלי בקצב גבוה? איך זה קורה שכספים ש'חונים' בישראל אינם זורמים אל מחוץ לישראל כדי להתגונן מפני משבר אפשרי? איך זה שהשקל ממשיך להתחזק, שנמשכת צמיחה כלכלית יציבה ושהתחזיות הכלכליות לשנים הקרובות גם הן כל-כך חיוביות? האם הגענו למצב דיכוטומי שבו המשק הפרטי פורח ללא קשר למה שהממשלה עושה? 
אין לי תשובות טובות לשאלות אלו. אני אפילו לא מנסה להציע תשובות. אולי בעוד שנה-שנתיים, בדיעבד, נבין משהו. במקום תשובה אני מציע להבחין מהי תחזית כלכלית.
מהי בעצם תחזית כלכלית?
תחזית כלכלית איננה נבואה: מטרתה איננה לחזות את העתיד. זהו למעשה תרגיל לוגי שמשתמש באינפורמציה הקיימת ובמגמות המסתמנות כדי לאמוד (לא לדעת...) מה צפוי בהמשך בהינתן המציאות הקיימת. זהו תרגיל של חיוץ (אקסטרפולציה), מוגבל מטבעו, שלא נועד לחזות את העתיד אלא להציע תרחיש סביר (סימולציה) כדי לבחון מולו את היערכותנו-שלנו: בהנחה שהמצב מסביבנו יתפתח בכיוון סביר (זה שמסתמן מהנתונים כיום) - מה זה יעשה לנו. זהו כלי תכנוני שמטרתו היא לחשוף נקודות תורפה אפשריות אצלנו.
חיוץ משתמש בחומרים קיימים (תצפיות נקודתיות) ובהשערות על קשרים שקיימים בין משתנים (קרי: מודלים), והאמירה שלו היא הסתברותית - לא דטרמיניסטית. לכן הוא כלי נאיבי, מועד לכישלון בנקודה כלשהי בעתיד (יכול לקרות משהו לא צפוי), ותשובתו היא תמיד במונחי תחום - לא תשובה נקודתית: מי שרוצה להיווכח בכך יכול להציץ בגרפים המלווים את תחזית בנק ישראל ולהסתכל ב"אלומה" המשורטטת (ראו כאן). החיזוי הכלכלי הוא פרוצדורה הנתונה לתהליך מתמיד של שינויים ושיפורים, בעיקר כלקח מטעויות. חכמה שלאחר מעשה היא נורמה מקובלת כאן - היא מאפשרת לנו לשפר את יכולותינו לפעם הבאה, להשחיז את הכלים. טעות חיזוי היא בעלת ערך, היא הזדמנות - לומדים ממנה. 'מבחן התוצאה' - הכלי האולטימטיבי של השווקים לברירה (בשווקים, מי שחזה נכון את כיוון השוק הוא המנצח) - הוא בעל משמעות שונה כאן.
נחזור לתחזית הכלכלית שנפרסה לפנינו באותו ראיון. לפיה, בהינתן ההתפתחויות הכלכליות בשנים האחרונות והקשרים הנאמדים בין המשתנים הכלכליים (כלומר: המודל של בנק ישראל) - צפויה לנו שנה נוספת של צמיחה, של יציבות מחירים, של ריבית נמוכה, של שוק עבודה חיובי, ושל עליית מחירי דירות. התמונה המתוארת היא חיובית - לכן היא איננה מעוררת דילמות שיש לפתור, היא איננה מצביעה על נקודות תורפה, אין בה שום מסר התראתי, אופרטיבי. היא נעימה לשומע: "תירגע ותמשיך בכיוון שפעלת - יהיה בסדר". אם משהו ישתבש בתמונה זו - זה יהיה בגלל שבמהלך השנה הקרובה יקרה משהו לא צפוי, או שיתערער קשר בין משתנים (כשל של המודל), או שיתרחש אירוע שכלל אינו מופיע כגורם במודל, וזה איננו משנה אם מדובר בסכסוך במזרח התיכון, בהשלכות הברקזיט, בקריסה כלכלית של מדינה כלשהי או בהשלכות של הסכסוך הבין-מעצמתי.
מה צריך לעשות מי שמקבל את התחזית כפשוטה?
תארו לכם שהייתם מקבלים את התחזית שהוצגה לעיל כפשוטה. האם נגזר ממנה מה עלינו לעשות? בואו נחשוב שוב: הריבית צפויה להישאר נמוכה, אבל מחירי הדירות יעלו. זה אומר שכדאי לנו להסיט כספים מאפיקי ההשקעה הפיננסיים לרכישת דירות: התשואה הכוללת על ההשקעה בדיור (הכנסה שוטפת מהשכרה + עליית ערך הדירה) תהיה גבוהה משמעותית מהתשואה האלטרנטיבית חסרת-הסיכון (תשואה על השקעה באג"ח ממשלתיות) וגבוהה אפילו מעלות האשראי (ריבית המשכנתא). 
דבר נוסף לפי התחזית: השקל צפוי להמשיך להתחזק מול המטבעות האחרים. כדאי לנו לכן להעביר השקעות ממטבע זר לאפיקים שקליים. כדאי לנו אולי להכניס כספים המושקעים בחו"ל לתוך ישראל.
מה עושה מי שמפקפק בתחזית?
קראתם את התחזית שהוצגה בראיון ב"גלובס". היא נראית אמנם הגיונית ומנומקת היטב, אבל מטרידה אתכם השאלה מה יקרה אם תחזית זו לא תתממש. הבעייה שלכם היא שאתם בנקודת החלטה לגבי צעד כלכלי שאתם עומדים לנקוט ואתם שוקלים אם להתבסס על התחזית. אם הדברים יתפתחו שלא לפי התחזית - אתם עלולים להיפגע משמעותית.
כשמקבלים החלטות אי-אפשר להסתפק בתחזית כלכלית ככלי יחיד לבסס עליו את ההחלטה - צריך להשלים את האינפורמציה בניתוח של החשיפה שלכם לסיכון במקרה שהתחזית הכלכלית לא תתאמת. ההסתכלות על ההשלכה האפשרית של טעות היא בבסיס ניהול הסיכונים. שינוי הגישה הוא שאיננו מתייחסים עוד לתחזית כאל נבואה נקודתית, אלא כאל תרחיש סביר, אבל רק אחד מתוך מספר תרחישים אפשריים. בהתאם, אנחנו צריכים להעריך כמה נזק ייגרם לנו אם נפעל לפי התחזית לעיל, ובדיעבד יתפתח תרחיש אחר. בדוגמה לעיל: תארו לכם שנטלנו הלוואה דולרית (הרי השקל אמור להתחזק...) ורכשנו דירה להשקעה (הרי מחירי הדירות יעלו...), ובדיעבד יסתבר שהשקל נחלש ומחירי הדירות צנחו. מהו הנזק שנגרם לנו? 

ניהול סיכונים משמעותו שאנו מתייחסים לתחזית כאל תרחיש סביר - לא כאל נבואה. ישנם תרחישים אחרים. כשאנחנו שוקלים לקבל החלטה - עלינו להעריך לא רק את כדאיותה לאור התחזית, אלא גם את הנזק שצפוי לנו אם התחזית לא תתממש. לכן ניהול סיכונים אינו תפקיד של לשגר נבואות זעם, לא להיות פסימי, לא להיות 'איפכא מסתברא' של עולם המודיעין, ובטח לא להיות חרדתי - זהו תהליך מושכל, קר, של בדיקת חשיפה לסיכונים לאור תרחישים אפשריים כדי לשפר את קבלת ההחלטות. מאחר שמדובר בתהליך רציונלי, ומאחר שהוא נשען לרוב על חשיבה סטטיסטית - פסימיות אינה משרתת את ניהול הסיכונים. ממש כשם שאופטימיות אינה ערובה להצלחה.

יום ראשון, 26 בינואר 2020

רשימת אורח: אשליית הכוח בישראל - ד"ר יאיר דוכין*

אנו מרבים באחרונה לשמוע מתומכי ראש הממשלה נתניהו טיעון לפיו החשדות והאישומים נגדו הם פרי קונספירציה וניסיון להפיכה שלטונית. וכאן בא טיעון המחץ של תומכיו: גם אם יש בסיס לאישומים הללו - מדובר במנהיג שהוא משכמו ומעלה, שאין שני לו מאז בן גוריון; לכן, לאור הישגיו המפוארים בעשר שנות שלטונו, טובת המדינה מחייבת לבטל את האישומים הללו כדי לאפשר לו להמשיך לכהן כראש ממשלה ולהוביל את המדינה נוכח האתגרים (הביטחוניים, הכלכליים) שבפניהם היא ניצבת. אני טוען שאין בטיעון הזה ממש, שכן נתניהו גרם בעשר שנות שלטונו האחרונות נזקים אסטרטגיים וכלכליים שצפויים עוד להכות בפני המדינה בשנים הקרובות.
נתחיל באשליית הכוח הישראלית, שאותה הוא מטפח בהתמדה בקרב תומכיו. למדינת ישראל - עקב שטחה המצומצם, אוכלוסייתה הקטנה יחסית ומבנה הכלכלה שלה - אין עומק אסטרטגי. עובדת-יסוד זאת עמדה לנגד עיניו של בן גוריון כאשר ניסח את מסמך תפיסת הביטחון של ישראל, שמסקנותיו באשר להתנהלות הצבאית/ביטחונית של ישראל תקפות עד היום. ישראל אינה יכולה לוותר על שטח בעימות צבאי, ויכולתה לספוג מספר גבוה של נפגעים מוגבלת ביותר. יתר-על-כן, העדר עומק תעשייתי אינו מאפשר לישראל עמידה בעימות צבאי אינטנסיבי מתמשך. העדר העומק האסטרטגי הקרקעי יוצר לישראל פגיעות גדולה בתחום התשתיות (מים, אנרגיה, תקשורת) עקב המלאי הגדול של טילים מדוייקים המכוונים, בין היתר, לתשתיות הללו. פגיעה בשני מתקני התפלת מים ושתי תחנות כוח מספיקה כדי לשתק למעשה את מערך אספקת המים והחשמל לאוכלוסייה. גם מכלול שדות התעופה ומתקנים ביטחוניים אחרים עלולים להיפגע, והדבר עלול לפגוע קשות ביכולת התגובה הישראלית למתקפה כזו. עובדת העדר העומק התעשייתי בלטה החל ממלחמת 1973, עבור למלחמת לבנון השנייה (2006) ועד למבצעים מול החמאס בעזה בשנים האחרונות. למעשה, העומק האסטרטגי היחיד של ישראל טמון ביחסיה הקרובים עם ארה"ב. לכן תלותה של ישראל בארה"ב היא טוטאלית, והניסיון להציג יכולת ישראלית לנהל מדיניות-חוץ עצמאית (ולעיתים אף לעומתית) מול ארה"ב גובל בגיחוך. 
בנקודה זו גרם נתניהו נזק חמור בשני מרכיבים. ראשית, הוא בחר צד בעימות הפנימי בין הרפובליקנים לדמוקרטים בארה"ב תוך יצירת משבר מתמשך עם הדמוקרטים. היות שברור שהדמוקרטים יגיעו בשלב כלשהו לשלטון (השאלה אינה אם, אלא רק מתי) - הפגיעה ביחסים איתם צפויה לפגוע במרכיב אסטרטגי חיוני. שנית, מרכיב חשוב ביחסי ישראל-ארה"ב נשען על הברית המתמשכת של ישראל עם יהדות ארה"ב. נתניהו הפקיר את הקשר הזה בידי בעלי בריתו החרדים, שמובילים לקרע מתמשך עם מרבית הקהילה היהודית בארה"ב; זו כבר הכריזה בגלוי על צמצום תמיכתה בישראל. ההתהללות העצמית של נתניהו ותומכיו באשר ליחסים האישיים הקרובים עם נשיא ארה"ב שמחזקים לכאורה את תמיכת ארה"ב בישראל - עוד תתגלה כמקסם שווא לכשיגיעו הדמוקרטים לשלטון, כשהם זוכרים היטב את מיקומה של ישראל בעימות הפוליטי הפנימי שלהם.
ההתנהלות האסטרטגית השגויה של נתניהו בולטת גם במדיניות שהוא מנהל מול מדינות ערב. הניסיון המתמשך שלו לייצר קואליציות אזוריות שמושתתות על החשש מפני האויב המשותף - איראן - מניב אמנם שיתופי פעולה חשאיים, אך ברור שללא התקדמות כלשהי ביחסים עם הפלסטינים - היחסים הללו לא יבשילו לכדי שלום מלא (בעניין זה התבטא באחרונה עבדאללה מלך ירדן ואמר שמעולם היחסים עם ישראל, מאז חתימת הסכם השלום, לא היו גרועים יותר). בעשר שנות שלטונו נתן נתניהו לימין הקיצוני להוביל את מדיניותו מול הפלסטינים ולא עשה מאומה לקידום היחסים איתם.
עימות צבאי משולב (מדרום ומצפון) בעצימות גבוהה, לכשיפרוץ, עלול להעמיד את ישראל במצב ביטחוני בעייתי, עם שיתוק כללי של המשק בעורף וקושי לפעול בשתי החזיתות בו זמנית. במצב זה תגענה הזעקות לעזרה מדינית וצבאית של ארה"ב מהר משנדמה למרבית הפוליטיקאים ולאוכלוסייה הישראלית, שהולכים שבי אחרי אשליית הכוח הישראלית. אשלייה זו התחזקה בעקבות ניהול המערכה בסוריה מול כוחות מיליציה איראנית, מערכה שעד כה לא גבתה נזקים ונפגעים בישראל. האיום האסטרטגי הכולל על ישראל, שהוחרף משמעותית בעשר שנות שלטונו של נתניהו, מעיד על הניהול האסטרטגי הכושל שלו. יורשיו של נתניהו יידרשו לחשב מחדש את מסלול ההתנהגות האסטרטגי של ישראל כדי לשכך במידת האפשר את עוצמת האיום.
בתחום הכלכלי מתגאה נתניהו בשגשוג המתמשך של המשק הישראלי, שמתבטא בשילוב של שיעור אבטלה נמוך במיוחד, יציבות מחירים וצמיחה מתמשכת. אולם מתחת לחזית ההישגים הללו בולטות שתי תופעות המעיבות עליהם. ראשית, חל גידול מתמשך במדדי אי-השוויון בהתחלקות ההכנסות במשק. לגידול המתמשך של אי-השוויון יש משמעות חברתית חמורה, שכן הולך ונוצר פוטנציאל נפיץ הנובע מפערי הכנסה בין מגזרי האוכלוסייה. שנית, יוקר המחיה בישראל גבוה יחסית לכלכלות מפותחות אחרות. יוקר המחייה החריג בישראל הוא תוצאה של חוסר תחרות (מונופוליזציה) במקטע מסוים של שרשראות הייצור והאספקה. לדוגמא, בענף הירקות והפירות תמורה של שקל אחד לחקלאי מתורגמת למחיר של 6 שקלים לצרכן, כאשר 3 שקלים מסכום זה נגבים על ידי המונופול שקונה את התוצרת מהחקלאי ומוכר אותה לסיטונאי. בעשר שנות שלטונו של נתניהו התחזקו המונופולים השונים, ואי-היעילות שהם גורמים מתבטאת בנזק כלכלי מתמשך למשק הישראלי.
מכלול התופעות והתהליכים שתוארו לעיל מצביע על כך שאין מדובר במנהיג משכמו ומעלה, אלא בראש ממשלה שבתחומים קריטיים גרם נזק אסטרטגי משמעותי ובתחומים אחרים לא הוביל מהלך משמעותי לשיפור ופתרון. הטיעון לגבי הנחיצות בוויתור על כתבי האישום לאור איכות הנהגתו הוא, אפוא, מופרך מיסודו.

*  ד"ר יאיר דוכין הוא חוקר נדל"ן ומרצה באוניברסיטה העברית ובמכללת הדסה, ירושלים

יום ראשון, 19 בינואר 2020

האם יש סיבה שבנק ירושלים ימוזג לתוך קבוצה בנקאית אחרת?

מיכאל רוכוורגר פירסם ב"דהמרקר" (14.1.20) רשימה בשם "מה יהיה עם [בנק] ירושלים?" (ראו כאן). לדבריו, כישלונו של בנק ירושלים לרכוש את בנק מוניציפל (לשעבר: דקסיה), שנמכר בסופו של דבר לבנק דיסקונט, מעלה שאלה לגבי עתידו של בנק ירושלים, שכן מדובר בעיסקה שיכולה הייתה להביא את בנק ירושלים הממוזג למקום שונה לגמרי ביחס למצבו הנוכחי. בעקבות הכישלון לרכוש את בנק מוניציפל - גורלו של בנק ירושלים בסכנה.
מיהו בנק ירושלים?
בנק ירושלים מעסיק כיום 570 עובדים ומפעיל 20 סניפים. הוא הוקם בשנת 1963 כבנק למשכנתאות - מוסד פיננסי (ולא בנק) שרשיונו מגביל אותו להעמדת הלוואות לדיור (אז: רק מכספי המדינה) - בשם בנק ירושלים לפיתוח ומשכנתאות. בשנות ה-90' הרחיב 'הבנק' את פעילותו לתחומים עסקיים נוספים: מניותיו נרשמו למסחר בבורסה לניירות ערך, הוא שינה את שמו ל-בנק ירושלים, והחל מ-1998 הוא בעל רשיון של בנק מסחרי מלא. במונחים של סיפור הילדים של הנס כריסטיאן אנדרסן, במקום להיות ברבור (בנק משכנתאות) הוא שאף להיות ברווז (בנק מסחרי), עם עתיד. בנק ירושלים הוא השורד היחיד מקבוצת הבנקים למשכנתאות שפעלו בישראל בשנות ה-90' (9 בנקים): כל היתר נרכשו על-יד בנקים מסחריים ומוזגו לתוכם, או נסגרו.  
האם הוא הצליח?
למרות הרישיון הכללי שניתן לו כבר לפני שני עשורים ושאמור היה לאפשר לבנק משכנתאות מצליח להתרחב למרחב הקסום של בנקאות מסחרית, בנק ירושלים נותר בנק מסחרי קטן (במונחי נתח שוק) ולא הצליח לשנות את אופי פעילותו: גם כיום, עיקר עיסוקו במשכנתאות (80% מתיק האשראי) ובאשראי לליווי בנייה. הוא מתקשה להתמודד מול הבנקים האחרים וסובל היסטורית מרווחיות נמוכה. אפילו בתחום שבו הוא שחקן מנוסה - שוק המשכנתאות - הוא לא הצליח לתרגם את הגיאות העצומה שפקדה שוק זה בעשור האחרון להצלחה עיסקית, וזה מעלה שאלה מדוע. אחרי הכל, הבנק המסחרי הבולט ברווחיותו היחסית בשנים האחרונות הוא הבנק הממוזג מזרחי-טפחות, שהמיזוג של בנק המשכנתאות טפחות לתוכו יצר בנק מסחרי שעיקר עיסוקו ומקור רווחיותו הוא תחום המשכנתאות, והוא נישא על הגל; לבנק ירושלים, משום-מה, זה לא קרה - הגיאות לא הצילה אותו. 
מיזוגים של בנקים כמפתח להצלחה
המאבק הנמרץ לרכישת בנק מוניציפל ולמיזוגו נובע כנראה מחוסר ההצלחה של ראשי בנק ירושלים לשפר את מצבו על-ידי צמיחה אורגנית, ואולי אף מעיד על כך שלהערכתם רק מיזוג ("איגוף אנכי"?) יכול לשפר את מצבו של הבנק. ההיסטוריה של הבנקים בישראל בשני העשורים האחרונים מלמדת שדרך חשיבה זו מנחה גם את הבנקים המתחרים: אנו רואים מעט מאד שינויים מהותיים בנתחי השוק וברווחיותם של הבנקים שהושגו על-ידי מהלכים ניהוליים של צמיחה - כמעט כל השינויים הם תוצאה של מהלכים של רכישות ומיזוגים בין בנקים. זה אומר שייתכן שהשלב הבא יהיה מיזוגו של בנק ירושלים עצמו לתוך קבוצה בנקאית קיימת, מתוך תפיסה שיתרונות לגודל בתחום הבנקאות מכתיבים מציאות עתידית שבה רק בנקים גדולים יכולים לשרוד. אז תורת האבולוציה הבנקאית היא עניין אחד, אבל יש להתפתחות כזו השלכה ברורה על צמצום התחרות הבנקאית במשק.
מה חשב בנק ירושלים להשיג על-ידי רכישה ומיזוג של בנק מוניציפל? 
לפי רוכוורגר, ראשי הבנק העריכו שהמיזוג היה מביא לקיטון סיכון האשראי (בזכות פיזור גדול יותר), להגדלת ההון העצמי ושיפור יחס הלימות ההון, ולהגדלת הרווחיות בשל צמצום ההוצאות התפעוליות שהיה מתאפשר על-ידי סינרגיה. כעת, משלא נותרו עוד בנקים קטנים שניתן למזג - עולה השאלה אם גורלו של בנק ירושלים נחרץ ונגזר עליו להתמזג לתוך קבוצה בנקאית קיימת, או שיש קיום גם לבנק בסדר גודל כזה. 
בנק ישראל תומך במיזוגי בנקים
נראה שבנק ישראל תומך עקרונית במיזוגים בין בנקים ולא היה מצטער על היעלמותו של בנק ירושלים מהנוף. כך ניתן להסיק מעמדות שהביעו אנשי הבנק לגבי המקרה של בנק איגוד. אולי זה בגלל אמונה של הרגולטור בעוצמת התופעה של יתרונות-לגודל בבנקאות, ואולי זו דעה ספציפית למקרה של בנק ירושלים: החשיבה שהצלת הבנק במקרה הזה היא משימה בלתי אפשרית ועדיף (לבנק ישראל) שהוא יתמזג מאשר שייקלע לסיכון של אי-יציבות שעלול להקרין על שאר המערכת. אבל רפלקס החשיבה ההגנתית של בנק ישראל צריך להדאיג את מי שאיננו מגביל את עצמו לשאלת יציבות הבנקים ומאמין גם בחשיבות קיומה של תחרות בבנקאות. התשובה לשאלה זו לגבי בנק ירושלים חשובה עקרונית, בגלל השלכותיה לגבי הסיכוי להקמת בנקים חדשים, נושא שמעסיק את משרד האוצר בשנים האחרונות.
מדוע האווירה הפסימית סביב יכולת ההישרדות של בנק ירושלים? 
האם הפסימיות היא תוצאה של ניתוח אסטרטגי קר שמצביע על כך שאין סיכוי לבנק בגודל כזה לשרוד בגלל תופעת יתרונות-לגודל בבנקאות? ואולי הבעייה של בנק ירושלים נעוצה בחוסר התוחלת בתחומים העסקיים בהם הוא מתמקד? או אולי מצבו המדאיג של הבנק נובע בכלל מסיבה פנימית, מחולשה ניהולית מתמשכת שאיפשרה לבנק להתדרדר למצב פסימי זה? 
האם הבנק קטן מידי?
אני סבור שלמרות שקיימים יתרונות-לגודל בבנקאות - אין בהם כדי למנוע בנק בינוני-קטן מלהצליח. צריך לשחק עם הקלפים שיש בידיך: לבחור בפתרונות שיש בהם כדי להתגבר על חסרונות-לגודל, ולתמרן את הבנק למצבים ולתחומים בהם דווקא עובדת היותו קטן-יחסית מעניקה לו יתרונות. כמי שהיה בשנות ה-90' בבנק טפחות אני יכול להעיד שבנק ירושלים היה אז יריב אימתני: הוא היה ממוקד, הוא היה לוחמני, הוא היה יעיל, והוא נהנה משרשרת ניהולית קצרה ואפקטיבית בקבלת החלטות אשראי. נכון אמנם שדרישות רגולטוריות מסויימות שהוחמרו במהלך השנים (לגבי מיחשוב, ניהול סיכונים, הלימות-הון, דיווח ובקרה, וכו') העצימו כנראה את תופעת היתרון לגודל בבנקאות, אבל אני סבור שניתן להתמודד עם דרישות אלו באמצעות הישענות על שירותי מערכות ניהול חיצוניות מבלי להזדקק להשקעות-ענק שרק בנקים גדולים יכולים להתמודד איתן. אני סבור שהקידמה הטכנולוגית המסחררת המתרחשת סביבנו יוצרת דווקא הזדמנות לבנק בינוני או קטן, שכן בנקים גדולים - שהם בעלי מערכות מיחשוב מיושנות וכבדות וכוח-עבודה גדול ויקר - מסורבלים יותר ומתקשים להשתנות בקצב הנדרש כדי לאמץ אותה וליהנות מפירותיה. ואחרון - לא בכל תחום בנקאי קיים יתרון לגודל: דווקא בתחום הקמעוני (משקי בית) שבו עוסק בנק ירושלים לא קיים יתרון משמעותי לגודל.
האם הבעייה נעוצה בתחומי העיסוק של הבנק?
האמנם אין תוחלת בתחומים העסקיים בהם מתמקד הבנק? נהפוך הוא: בנק מזרחי-טפחות חייב את הצלחותיו בעשור האחרון במידה רבה לגיאות ששררה בשוק המשכנתאות ולסיכון האשראי הנמוך השורר בשוק זה. זאת, ועוד: צמצום התחרות הבנקאית בשוק המשכנתאות בשנים האחרונות תרם לכך שהמירווח הפיננסי שהבנקים גוזרים כיום במשכנתאות הוא חסר-תקדים, למרות שלא חל שינוי לרעה בסיכון האשראי (בדיעבד או הצפוי). לבנק ירושלים ידע מקצועי, מוניטין חזק ומערך סניפים - נתונים שהיו צריכים להניב עבורו הצלחה גדולה משמעותית מזו שהשיג בתחום המשכנתאות בעשור האחרון.
מה ניתן היה לעשות?
הבנק היה יכול להתגבר על בעיות של הלימות-הון (ואולי גם של נגישות למקורות מימון זולים) על ידי חבירה למשקיעים מוסדיים לצורך שיתוף פעולה: יצירה של תיק משכנתאות עבורם (או להחזקה משותפת). צריך לזכור שבנק ירושלים היה בזמנו בין החלוצים במכירת תיקי משכנתאות למשקיעים מוסדיים, אבל בשנים האחרונות היו אלו דווקא בנקים גדולים שחברו אסטרטגית (להבדיל מעיסקאות ספורדיות) למשקיעים מוסדיים. 
הבנק היה יכול להימנע מעימות חזיתי עם הבנקים הגדולים על-ידי פנייה ל'נישות' בתחום המשכנתאות: הלוואות גדולות במיוחד, הלוואות בעלות לוח תשלומים לא סטנדרטי המתאים לרוכשי דירות שיש להם בעיות תזרים ספציפיות, הלוואות 'עומדות' למשקיעים בנדל"ן, משכנתאות "הפוכות" המעניקות לקשישים אפשרות למשוך הון מדירותיהם לצרכים שונים בעודם מתגוררים בדירותיהם, וכו'. ובקיצור: כל אותן הלוואות שאינן Plain Vanilla ושהבנקים הגדולים (והשבעים) אינם ממהרים להציע אותן, ושבהן הבנק היה יכול גם להגדיל את המירווח הפיננסי שלו. הצלחות היסטוריות שהיו לבנק ירושלים בחדירה למגזר הערבי ובקרב האוכלוסייה החרדית יצרו לו אחיזה ומוניטין שניתן היה למנף יותר.
סיכום
מהלכים של רכישה ומיזוג של בנקים אחרים יכולים אמנם ליצור שינוי דרסטי במצבו של בנק, אבל זה איננו מהלך הכרחי. אין באמת משפט אי-קיום לבנק בסדר הגודל של בנק ירושלים, ובוודאי שאין אופק חסום המסתמן בשוק המשכנתאות הישראלי. מנינו כבר לעיל כיוונים שהיו מאפשרים לבנק לשפר את מצבו, אבל יש גם נקודה נוספת שייחודית לשוק המשכנתאות: בנקים למשכנתאות אינם זקוקים להשקעה חדשה בדיור כדי למצוא לעצמם מקורות מחייה - יש במיחזור החוב הקיים מספיק פרנסה לקיומם. בהינתן שחוב המשכנתאות הכולל בישראל מתקרב כבר ל-380 מיליארד ש"ח - בנק ירושלים מספיק קטן כדי שיוכל להכפיל את תיק האשראי שלו מבלי לגרום לזעזועים מערכתיים, פשוט על-ידי פנייה ללקוחות של בנקים אחרים "לנייד" את חוב המשכנתא אליו. לכן המחשבה שגורלו הבלתי-נמנע של הבנק הוא להיבלע על-ידי "טורף" היא מוטעית: אפשר היה להסתפק בהנהלה שתהיה מחויבת לשיפור, שתכין תוכנית אסטרטגית ותיישם אותה. זה טוב לתחרות הבנקאית, זה טוב לבעלי המניות, וזה טוב לעובדים.

יום ראשון, 12 בינואר 2020

רשימת אורח: תשלום שכר מלא למשרתי חובה - פרופ' שי לין וד"ר ראובן גל*

הכרה וגמול הולם על שירות חובה של כל המשרתים בצה"ל ובשירות האזרחי-לאומי עשויים לפתור את הבעיה שבכפיית הגיוס של חרדים ולהקל על המו"מ הקואליציוני בעתיד. המציאות הישראלית מלמדת כי אין סיכוי פוליטי להביא לשוויון בנטל הגיוס בין חרדים וערבים לבין חילונים. כל פתרון שהוצע עד כה, לרבות שירות מקוצר או ייחודי של חרדים (עם משכורת גבוהה בשל היותם נשואים או הצבתם לשירות לא קרבי) - מנציח את האפליה וגורר עימות בחברה הישראלית.
שירות החובה מוציא צעירים לתקופה שבין שנתיים לשלוש שנים לפחות ממעגל העבודה והלימודים האקדמיים. צעירים המשרתים שירות צבאי מסיימים אותו ללא כל בסיס כלכלי; אחרים, שאינם משרתים, התקדמו כבר במישור הכלכלי והאקדמי. במשך שנות השירות הצבאי החיילים אינם זכאים לצבירת זכויות לפנסיה, ונמנעות מהם זכויות והכנסות הניתנות לאלו שאינם משרתים. אי השוויון הזה גורם לניכור ולמתחים חברתיים.
פתרון פשוט, מיידי ואלגנטי, ישנה כליל את כללי המשחק: להחיל שירות חובה מקוצר, במהלכו ייזכו המשרתים בצה"ל לתשלום הוגן בגובה שבין שכר מינימום לשכר ממוצע במשק. בכך יימנע אי השוויון בחלוקת הנטל הבטחוני והנזקים לחברה ולכלכלה בשל שירות צבאי לא שוויוני בחובה.
אנו מציעים שלא לכפות גיוס על חרדים ועל ערבים. במקום זאת, תשולם משכורת מלאה והוגנת לכל חייל, מתחילת השירות הצבאי. משך השירות של חיילים עורפיים ותומכי-לחימה יקוצר לשנתיים בלבד. חיילים ביחידות לוחמות, חיילים אשר יעברו הכשרה מקצועית ממושכת ויקרה וחיילים שיבחרו במסלולי פיקוד – ישרתו שירות מלא בן שלוש שנים ויתוגמלו בהתאם בשכר גבוה יותר. יצוין שהחל מיולי 2020 עומד להיכנס לתוקף קיצור שירות לגברים, שעוגן בחקיקה, כך שחיילי חובה ישרתו רק 30 חודשים. עוד נציין שגיוס חובה סלקטיבי נהוג כיום באותן מדינות בהן קיים עדיין שירות חובה.
להערכתנו, תשלום משכורות הוגנות לחיילים בצבא החובה יפחית את ההשתמטות מהשירות בצה"ל: השירות יהיה זכות לאלו שיגויסו ולא רק חובה המלווה באפליה כלכלית, ורבים יותר ירצו לשרת בצה"ל – בכלל זה גם חרדים וערבים. חיילים עם בעיות כלכליות יוכלו לשרת טוב יותר, תימנענה בעיות משמעת ויקטן הצורך בפתרונות של מערך תנאי שירות (ת"ש) מסובך. בסיום שירותם הצבאי חיילים אלו יוכלו להתבסס כלכלית גם ללא עבודות יזומות. לצה"ל ולמשרד הביטחון יהיה תמריץ לקיים צבא קטן ולגייס רק את אלו מהמועמדים שצה"ל באמת זקוק להם.
מקורות המימון לתשלום המשכורות יימצאו ממש כמו שנמצאים מקורות מימון למגזרים שונים במו"מ הקואליציוני. גורמים מוסמכים אף אישרו באזנינו שתשלום בגובה שכר מינימום לכל חיילי צה"ל יהיה שווה-ערך לכמחצית מכלל עלות ההסכמים הקואליציוניים בעבר. בנוסף, קיצור השירות וההתייעלות בצה"ל ובמערך הגיוס יוכלו לממן חלק מההוצאות. גם הפחתה במיסוי של חיילים לאחר שחרורם או מימון שכר לימוד מלא לכל התארים האקדמיים ולהכשרה מקצועית, לא רק שיהפכו להשקעה בכך שיתרמו משמעותית להגדלת הפריון - הם גם יוכלו לפצות את החיילים המשרתים על אבדן שנות השתכרות וההוצאות הכרוכות בשירות החובה.
ובאשר למצב הפוליטי – פתרון כזה יאפשר גם הצטרפות חרדים לממשלה ויקל על המו"מ להקמת הממשלה.
*   פרופ' שי לין הנו פרופ' אמריטוס, בעבר ראש ביה"ס לבריאות הציבור, ודיקן הפקולטה למדעי הרווחה והבריאות באוניברסיטת חיפה. ד"ר ראובן גל הוא עמית מחקר בכיר במוסד שמואל נאמן בטכניון, לשעבר פסיכולוג ראשי בצה"ל, סגן ראש המל"ל וראש מנהלת השירות האזרחי-לאומי. הרשימה הופיעה לפני מספר ימים ב-"כלכליסט".